Seu Dinheiro
Referência de transferência: o que é e onde encontrar
Na maioria dos casos, o número de referência em uma transferência é um código único que varia de acordo com o banco ou o sistema utilizado.
Sofia Santos17 de novembro de 2026

Finanças pessoais são as decisões sobre o seu dinheiro: renda, gastos, poupança, investimentos e dívidas. Para organizá-las, entenda sua situação atual, monte um orçamento, crie uma reserva de emergência e priorize as dívidas mais caras.
Sente que o dinheiro some e não sabe para onde vai? Isso costuma acontecer quando a gente nunca aprendeu a cuidar das finanças pessoais, o que é o caso da maioria das pessoas.
Veja o que são finanças pessoais, por que importam e o que fazer hoje para começar a organizá-las.
Finanças pessoais são a forma como uma pessoa ou família decide o que fazer com o dinheiro: quanto gasta, poupa, investe ou deve. O objetivo é alcançar metas financeiras concretas, como ter estabilidade ou evitar dívidas impagáveis.
Decisões do dia a dia: compras, contas, uso do cartão de crédito e cortes quando o dinheiro aperta.
Decisões de longo prazo: reserva de emergência, estudos, abrir um negócio, aposentadoria ou casa própria.
Evitam estresse e dívidas grandes: com limites de gastos e orçamento, o risco de se endividar cai.
Ajudam a cumprir metas de curto e longo prazo, como viajar ou comprar um imóvel.
Fortalecem sua saúde financeira: reserva, dívidas sob controle e mais tranquilidade diante de imprevistos.
Melhoram decisões quando a economia muda: você entende como inflação, juros e câmbio afetam seu bolso.
Renda: salário, pagamentos como freelancer, comissões, aluguéis e extras.
Gastos: moradia, alimentação, transporte, contas, lazer.
Poupança: a parte que você separa para metas e emergências.
Dívidas e crédito: cartões, empréstimos e financiamentos, que cobram juros.
Investimentos: dinheiro aplicado para render ao longo do tempo.
Metas e planejamento: objetivos claros, com prazos e valores.
Saiba onde você está: quanto ganha, para onde vai o dinheiro, quanto deve e quanto já tem guardado. No Registrato, do Banco Central, você consulta gratuitamente suas dívidas e contas em instituições financeiras.
Monte um orçamento: decida antes do mês começar para onde vai cada real. Uma referência comum: cerca de 50% para necessidades, 30% para desejos e 20% para metas e dívidas, ajustando à sua realidade.
Crie uma reserva de emergência: o ideal é juntar de 6 a 12 meses de gastos em uma aplicação segura e com liquidez diária, como Tesouro Selic ou CDB de liquidez diária coberto pelo FGC.
Organize as dívidas: liste o que deve, para quem e a que juros. Priorize as mais caras, como rotativo do cartão e cheque especial, e evite novas dívidas.
Poupe e invista com objetivo: separe a reserva das metas de médio e longo prazo e escolha produtos de acordo com o prazo e o risco que aceita.
Gaste menos do que ganha. Sem isso, não há poupança nem estabilidade.
Automatize: programe pagamentos e uma transferência fixa para a poupança logo depois de receber.
Evite decisões impulsivas: antes de um crédito ou compra grande, veja o impacto no orçamento.
Aprenda sempre: entenda conceitos como inflação, juros e câmbio.
Use apps: Mobills e Organizze ajudam a registrar gastos e acompanhar metas.
Se você recebe ou gasta em moeda estrangeira, o ARQ permite receber pagamentos dos Estados Unidos e da Europa com informações de conta próprias, em USDs ou EURc, e converter para reais com 0,5% de custo efetivo total. Lembre que o câmbio varia e o valor em reais pode subir ou cair.
Pessoais: cuidam do dinheiro de uma pessoa ou família para cobrir necessidades, cumprir metas e enfrentar imprevistos.
Corporativas: cuidam do dinheiro de uma empresa para financiar operações, investir e gerar retorno aos sócios.
As duas exigem plano, orçamento, análise de risco e decisões estratégicas.
São suas decisões do dia a dia sobre dinheiro: quanto entra, quanto sai, quanto você guarda, que dívidas assume e onde investe.
Não. Mesmo com renda modesta dá para melhorar controlando gastos, poupando um pouco todo mês e mantendo hábitos simples.
Anote tudo o que entra e sai por algumas semanas, monte um orçamento simples e defina uma primeira meta, como começar a reserva de emergência.
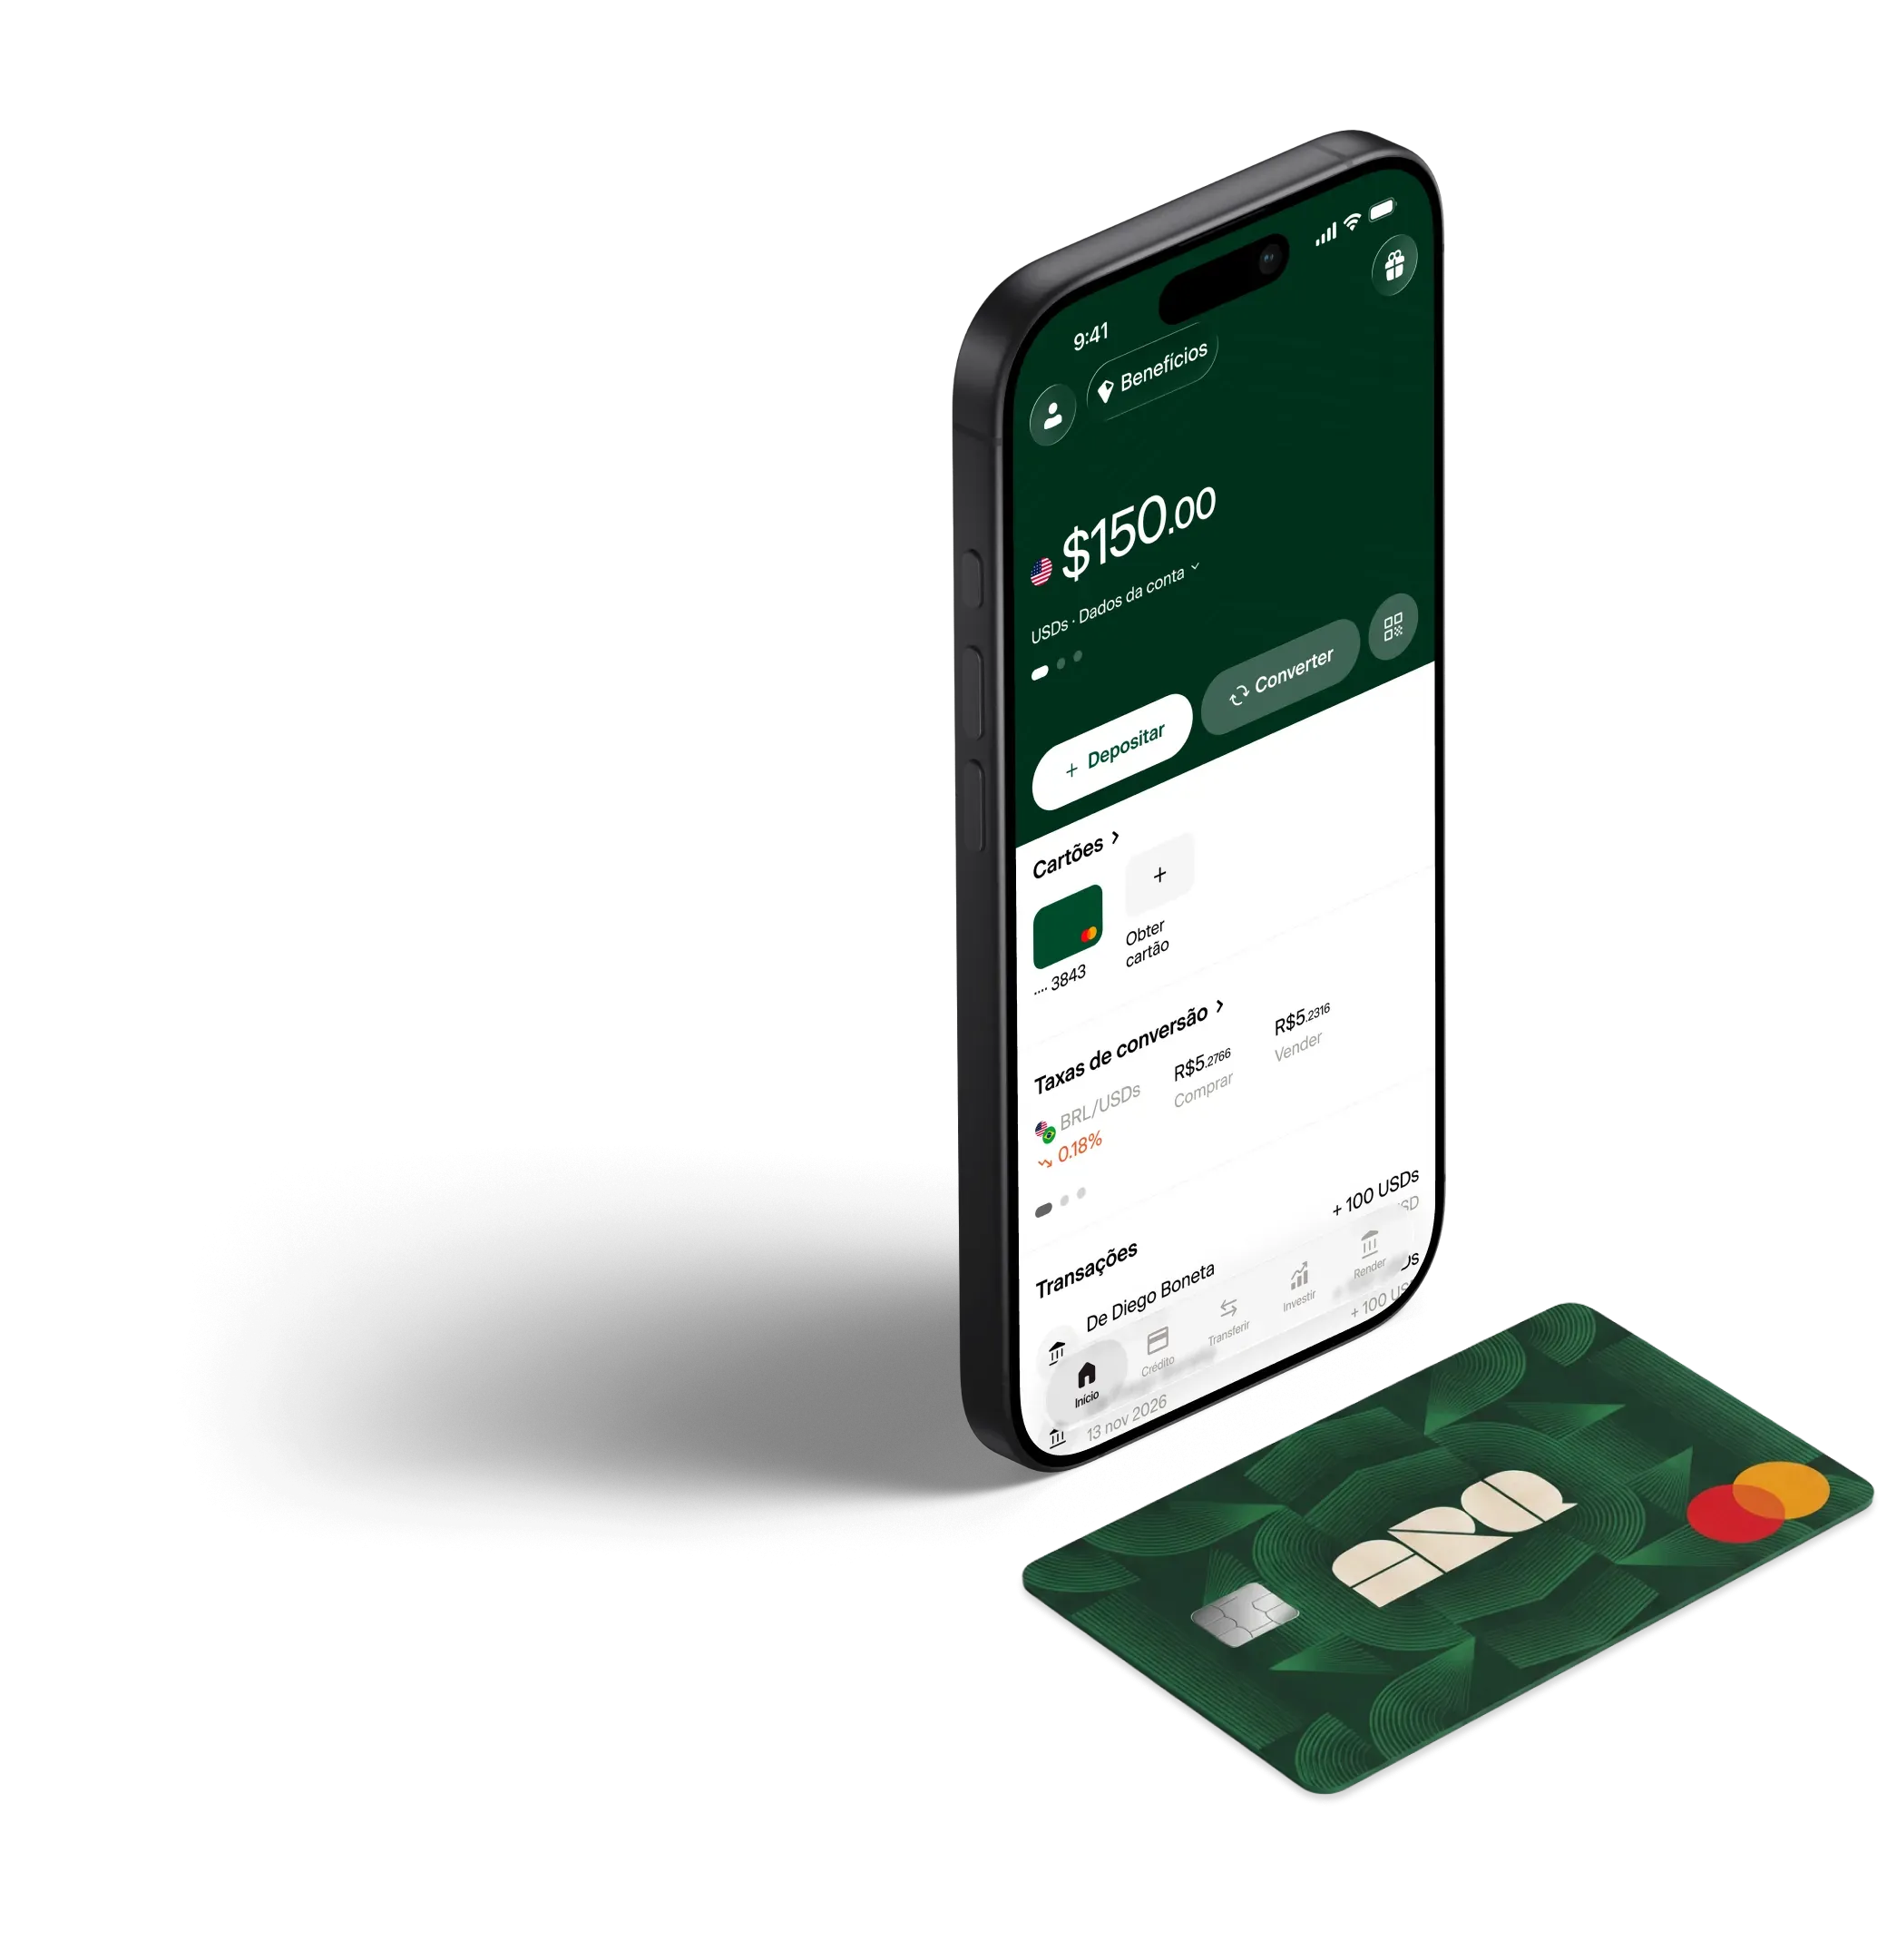
Converta reais em dólares digitais ou euros digitais em segundos, com as taxas reais do mercado. Sem taxas ocultas.
Na maioria dos casos, o número de referência em uma transferência é um código único que varia de acordo com o banco ou o sistema utilizado.

Neste guia, explicamos o que são os códigos IBAN e BIC/SWIFT, para que servem e qual é a sua importância para freelancers.

Entenda o que é papel-moeda, como surgiram e como são feitas as cédulas, suas vantagens e desvantagens e o papel do dinheiro em espécie hoje.
Escaneie o código e junte-se ao ARQ.
2 milhões de pessoas no mundo já gerenciam suas finanças com o ARQ.
