Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
A alíquota unificada do IOF para compras internacionais com cartão de crédito, débito e pré-pago é de 3,5% desde 17 de julho de 2025, sem cronograma de redução em vigor.
-
O spread cambial cobrado pelo emissor costuma representar o maior custo adicional e supera o IOF em muitos casos.
-
O IOF incide por transação no momento da operação de câmbio e não como cobrança mensal.
-
Cartões que gastam de saldo em ativos virtuais lastreados em moeda estrangeira evitam nova incidência de IOF nas compras, porque o custo já foi pago na conversão inicial.
-
O ARQ oferece cartão global que usa USDc ou dólares digitais e EURc, com custo efetivo total de 0,5% na conversão, sem IOF ou spread oculto nas transações.1,2
Abra sua conta e pague sem IOF nas compras internacionais
Tabela-âncora: alíquotas do IOF por tipo de operação
A tabela abaixo mostra o ponto central da mudança: desde 17 de julho de 2025, todas as operações de gasto pessoal no exterior com cartão ou espécie pagam a mesma alíquota de 3,5%. As bases normativas aparecem na última coluna.
|
Tipo de operação |
Alíquota |
Base normativa |
|---|---|---|
|
Compras internacionais com cartão de crédito |
3,5% |
Art. 15-B, VII, Decreto 6.306/2007 c/c Decreto 12.499/2025 |
|
Compras internacionais com cartão de débito e pré-pago |
3,5% |
Art. 15-B, X, Decreto 6.306/2007 c/c Decreto 12.499/2025 |
|
Saque no exterior com cartão |
3,5% |
Art. 15-B, IX, Decreto 6.306/2007 c/c Decreto 12.499/2025 |
|
Compra de moeda estrangeira em espécie |
3,5% |
Art. 15-B, XX, Decreto 6.306/2007 c/c Decreto 12.499/2025 |
|
Rotativo e parcelamento financiado pelo emissor |
IOF de crédito (separado do IOF de câmbio) |
Art. 7º, Decreto 6.306/2007 |
|
Remessa ao exterior para investimento |
1,1% |
Art. 15-B, XXI-A, Decreto 6.306/2007 c/c Decreto 12.499/2025 |
|
Entrada de recursos do exterior (demais casos) |
0,38% |
Art. 15-B, XXV, Decreto 6.306/2007 |
Dados pesquisados em setembro de 2026. Alíquotas sujeitas a alteração por decreto.
A alíquota do IOF para compras internacionais com cartão de crédito é de 3,5%, conforme o Decreto 12.499/2025, que alterou o Regulamento do IOF (Decreto 6.306/2007).
Status do cronograma de redução gradual do IOF
A linha do tempo do IOF sobre câmbio recente se resume a três marcos:
-
o cronograma de redução gradual do IOF sobre operações de câmbio foi descontinuado, embora muitos resultados de busca ainda citem essa trajetória, que previa alíquotas de 2,38% em 2026 e IOF zero em 2028;
-
o Decreto 12.499/2025 elevou e unificou a alíquota em 3,5% para gastos pessoais no exterior;
-
o Congresso Nacional sustou os efeitos do decreto por meio do Decreto Legislativo 176/2025, mas o STF restabeleceu a norma na ADC 96.
Por isso, as alíquotas vigentes são as da tabela acima, com vigência a partir de 17 de julho de 2025, e não existe cronograma de redução em vigor.
Abra sua conta e reduza o custo efetivo dos seus envios em USDc ou dólares digitais e EURc
Por que o valor na fatura não bate com o cálculo do usuário
A diferença entre o valor estimado pelo usuário e o valor cobrado na fatura decorre principalmente da data de conversão e da forma de exibir o câmbio. A conversão da compra para reais usa a taxa de câmbio vigente na data em que a transação é processada pelo emissor, em geral entre um e três dias úteis após a compra, e não a cotação do dia em que o cartão foi passado.
O custo da operação de câmbio nem sempre aparece em linha separada. Em muitos emissores, o valor já inclui o spread cambial, o que torna o cálculo menos transparente.
Além disso, a base de incidência do IOF é o valor já convertido em reais pelo emissor. Um câmbio desfavorável aumenta o valor da compra e o valor do imposto, porque o IOF incide sobre o total convertido. Reservar uma folga de 5% a 10% no orçamento ajuda a absorver a variação entre a data da compra e o processamento.
Use o app do ARQ para acompanhar o câmbio em tempo real em USDc ou dólares digitais
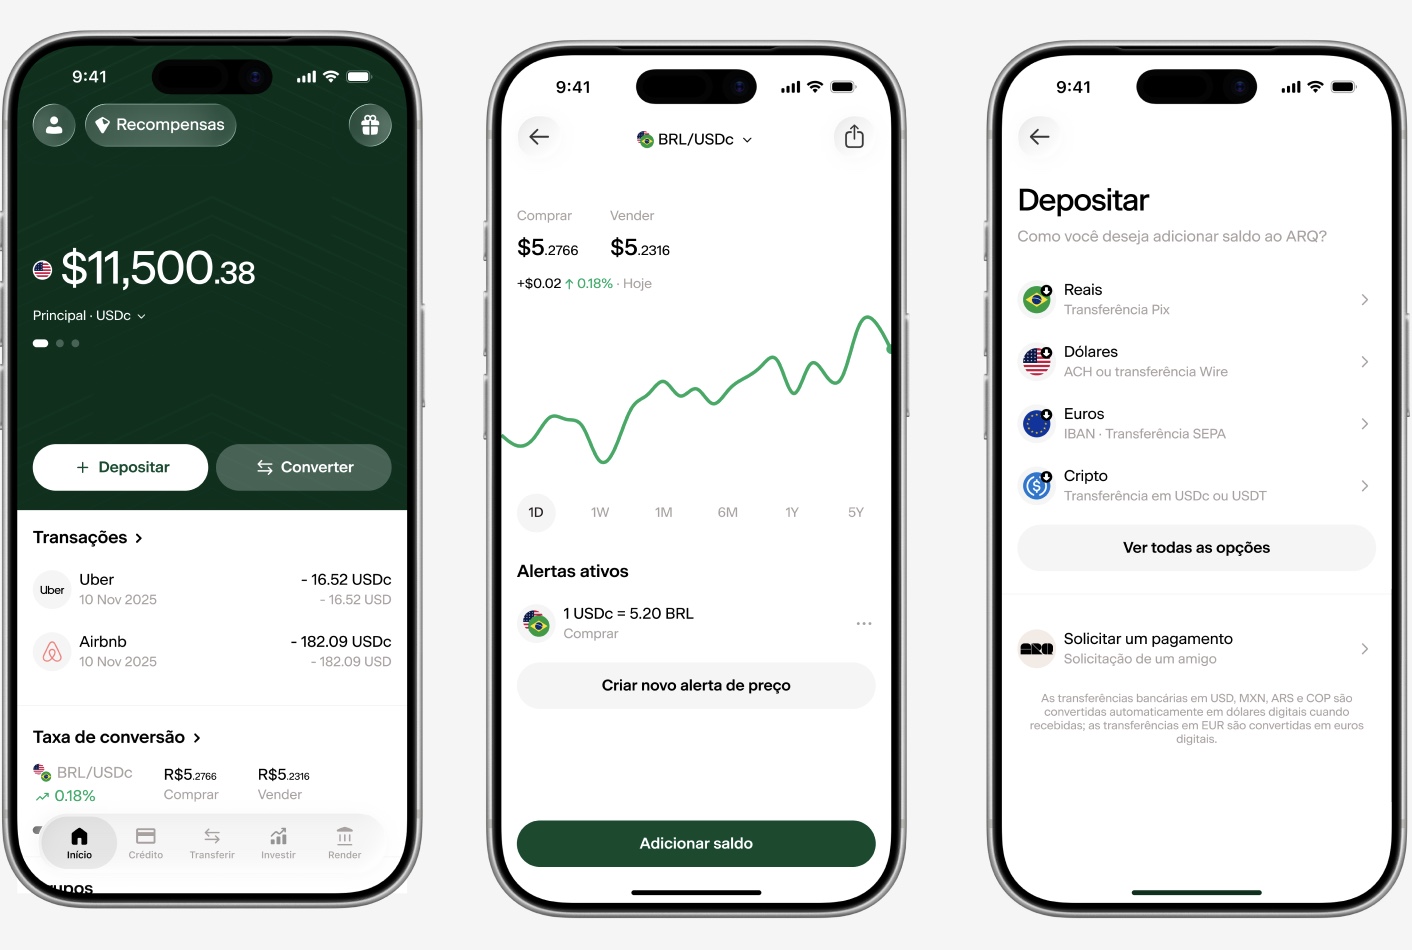
O IOF é mensal ou por transação?
O IOF-câmbio incide sempre sobre a operação de câmbio. No cartão de crédito, o imposto é lançado na fatura a cada transação processada. Cada compra internacional gera sua própria incidência sobre o valor convertido naquela operação específica.
Não existe cobrança mensal acumulada de IOF sobre o total de gastos internacionais do período.
IOF de câmbio vs. Imposto de Importação e ICMS em compras internacionais
Cada tributo incide sobre um fato gerador diferente. O custo da operação de câmbio, que inclui o IOF, recai sobre a conversão financeira usada para realizar o pagamento internacional no momento do processamento da transação. Esse custo aparece na fatura do cartão e a instituição emissora recolhe o imposto.
O Imposto de Importação incide sobre a entrada física da mercadoria no Brasil e usa o valor aduaneiro como base, que inclui produto, frete e seguro. Para compras em plataformas certificadas no Programa Remessa Conforme, com declaração registrada a partir de 12 de maio de 2026, compras de até US$ 50 têm alíquota zero de Imposto de Importação. Acima de US$ 50 e até US$ 3.000, a alíquota é de 60%, com desconto equivalente a US$ 30 sobre o imposto calculado.
O ICMS é um tributo estadual que incide sobre a importação da mercadoria, com alíquotas de 17% a 20% conforme o estado de destino, calculado pelo método “por dentro”. O ICMS não integra a base de cálculo do custo da operação de câmbio, e o IOF não integra a base de cálculo do ICMS.
Em uma compra de produto físico em site estrangeiro, os três custos podem aparecer ao mesmo tempo, mas em momentos e bases de cálculo diferentes. O custo de câmbio aparece na fatura do cartão. O Imposto de Importação e o ICMS aparecem no checkout em plataformas do Remessa Conforme ou na chegada da mercadoria ao Brasil.
Centralize seus pagamentos internacionais em USDc ou dólares digitais com o app do ARQ
Por que o spread cambial pesa mais que o IOF
O IOF unificado em 3,5% para todos os meios de pagamento de viagem reduz a diferença de custo entre produtos. O fator que mais altera o valor final é o spread cambial, que corresponde à diferença entre a cotação de referência do Banco Central (PTAX) e a taxa aplicada pelo emissor.
Bancos tradicionais costumam cobrar spread de 5% a 7% sobre a cotação de mercado. Fintechs e contas globais praticam spread de 0,5% a 1,5%. Essa diferença supera o custo do imposto em muitos cenários.2
Um exemplo em reais ajuda a visualizar. Para R$ 10.000 de gastos no exterior, o custo total estimado é de aproximadamente R$ 10.400 com uma conta global de spread baixo de 0,5%. Com um cartão de bancos tradicionais, com spread de 7%, o custo sobe para cerca de R$ 10.750, segundo o My Roteiro. A diferença de cerca de R$ 325 a cada US$ 1.000 entre conta global e cartão tradicional decorre da combinação entre cotação usada e IOF.2
Campanhas de “IOF zero” costumam deslocar o custo para o câmbio. Nenhuma instituição pode isentar o imposto federal por conta própria. Quando um produto é anunciado como “sem IOF”, em geral o custo aparece em uma taxa de conversão menos favorável.
Reduza o spread cambial usando USDc ou dólares digitais e EURc na conta do ARQ
Quais cartões não pagam IOF e quem está isento
Cartões e contas que gastam de saldo em ativos virtuais lastreados em moeda estrangeira não têm incidência do imposto na transação. O custo de IOF recai apenas na conversão inicial de reais para o ativo virtual. As compras seguintes usam o saldo já convertido e não geram nova operação de câmbio.
O ARQ é um exemplo prático. O cartão global Mastercard do ARQ gasta diretamente do saldo em ativos virtuais lastreados em moeda estrangeira, em USDc ou dólares digitais e EURc.1 O custo efetivo total da operação é de 0,5%, pago na conversão inicial.2 O cartão virtual fica disponível logo após o cadastro e funciona com Apple Pay e Google Pay.1
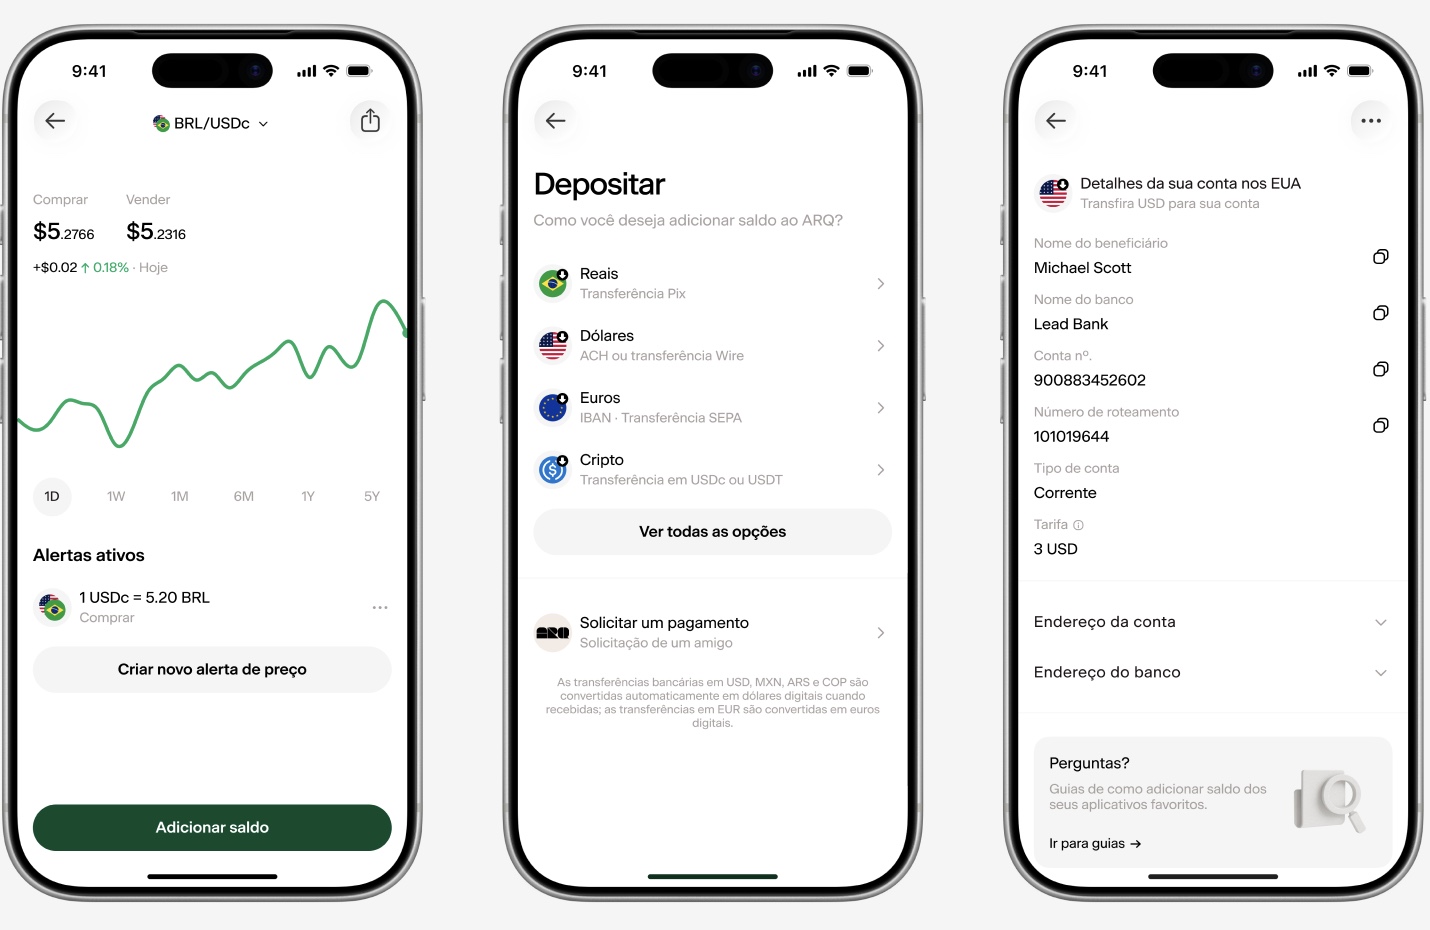
Vale registrar o enquadramento regulatório do ARQ. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Veja como pagar sem IOF na transação com o cartão global do ARQ
Como calcular o custo total de uma compra internacional
Comparar cartões exige separar os componentes do custo. O custo total de uma compra internacional tem três camadas principais. O exemplo abaixo usa R$ 1.000 como valor de referência da compra já convertido para reais.
-
Spread cambial do emissor: com 6% de spread, o valor sobe para R$ 1.060 antes de impostos.2
-
Custo da operação de câmbio: sobre os R$ 1.060, o IOF de 3,5% adiciona R$ 37,10 e leva o total a R$ 1.097,10.2
-
Custo total efetivo: R$ 97,10 acima do valor original, sendo R$ 60 de spread e R$ 37,10 de imposto. O spread representa 62% do custo adicional.2
Para comparar, o mesmo cálculo com uma conta global de spread baixo de 0,5% resulta em R$ 1.005 de base e R$ 35,18 de imposto. O total fica em R$ 1.040,18, com economia de R$ 56,92 em relação ao cartão de bancos tradicionais, concentrada no spread.2
Para verificar se está pagando spread excessivo, use três passos básicos, conforme o My Roteiro:
-
taxa efetiva = valor em reais pago ÷ valor em moeda estrangeira;
-
piso justo = PTAX do dia × 1,035, já incluindo o custo do IOF;
-
spread% = [(taxa efetiva ÷ piso justo) − 1] × 100.
Qualquer valor acima do piso justo corresponde ao spread do emissor.
Abra a conta do ARQ e veja o custo efetivo em USDc ou dólares digitais antes de converter
Perguntas frequentes
Qual é a taxa de IOF do cartão de crédito hoje?
Em setembro de 2026, a alíquota vigente para compras internacionais com cartão de crédito é de 3,5%. A alíquota é definida por decreto e pode ser alterada a qualquer momento pelo Poder Executivo.
Quais cartões não pagam IOF?
Cartões vinculados a contas que gastam de saldo em ativos virtuais lastreados em moeda estrangeira permitem pagamento sem IOF na transação, porque o custo já foi pago na conversão inicial. O cartão global do ARQ segue esse modelo.1 Ao gastar do saldo em USDc ou dólares digitais e EURc, a transação não gera nova incidência e o custo efetivo total é de 0,5%, pago na conversão.2
Qual instituição não desconta o IOF?
Nenhuma instituição pode isentar o imposto federal por conta própria em operações de câmbio convencionais. O que muda é o desenho do produto. Contas que convertem reais em ativos virtuais lastreados em moeda estrangeira concentram o custo em uma única conversão inicial. Plataformas como o ARQ operam nesse modelo e permitem pagamento sem IOF nas compras feitas com o saldo já convertido.
Tem como não pagar o IOF?
Em setembro de 2026, não existe isenção legal do imposto para gastos pessoais no exterior em operações de câmbio convencionais. A alternativa prática é usar contas que gastam de saldo em ativos virtuais lastreados em moeda estrangeira. Nelas, o custo é pago uma única vez na conversão inicial e as transações seguintes ocorrem sem nova incidência.
O IOF é cobrado todos os meses?
O imposto incide por transação no momento da operação de câmbio. Cada compra internacional gera sua própria incidência sobre o valor convertido naquela operação específica. Não há cobrança mensal acumulada de IOF sobre o total de gastos internacionais.
Quem está isento?
Não existe isenção geral para pessoa física em gastos pessoais no exterior. Alguns enquadramentos têm alíquotas diferentes, como remessas com finalidade de investimento, que pagam alíquota reduzida. Quem usa contas que gastam de saldo em ativos virtuais lastreados em moeda estrangeira paga o IOF apenas na conversão inicial, e as transações seguintes ocorrem sem nova incidência.
Qual é a alíquota de IOF no cartão de débito e pré-pago internacional?
Em setembro de 2026, a alíquota para cartão de débito e pré-pago internacional é de 3,5%, idêntica à do cartão de crédito. No pré-pago, o custo incide no momento do carregamento do saldo, e não em cada compra feita depois com o saldo já convertido.
Qual é a alíquota de IOF no saque no exterior?
Em setembro de 2026, saques em caixas eletrônicos no exterior estão sujeitos à alíquota de 3,5%, conforme o art. 15-B, IX, do Decreto 6.306/2007, com redação do Decreto 12.499/2025. Além do imposto, incidem tarifas do emissor e do operador local do caixa eletrônico, o que costuma tornar o pagamento direto com cartão mais econômico do que o saque.
Qual é o IOF em remessa para investimento?
Em setembro de 2026, remessas ao exterior com finalidade de investimento em corretora internacional pagam alíquota de 1,1%, conforme o art. 15-B, XXI-A, do Decreto 6.306/2007, com redação do Decreto 12.499/2025. Essa alíquota reduzida se aplica apenas a operações com finalidade de investimento declarada, e não a gastos de turismo ou disponibilidade pessoal no exterior.
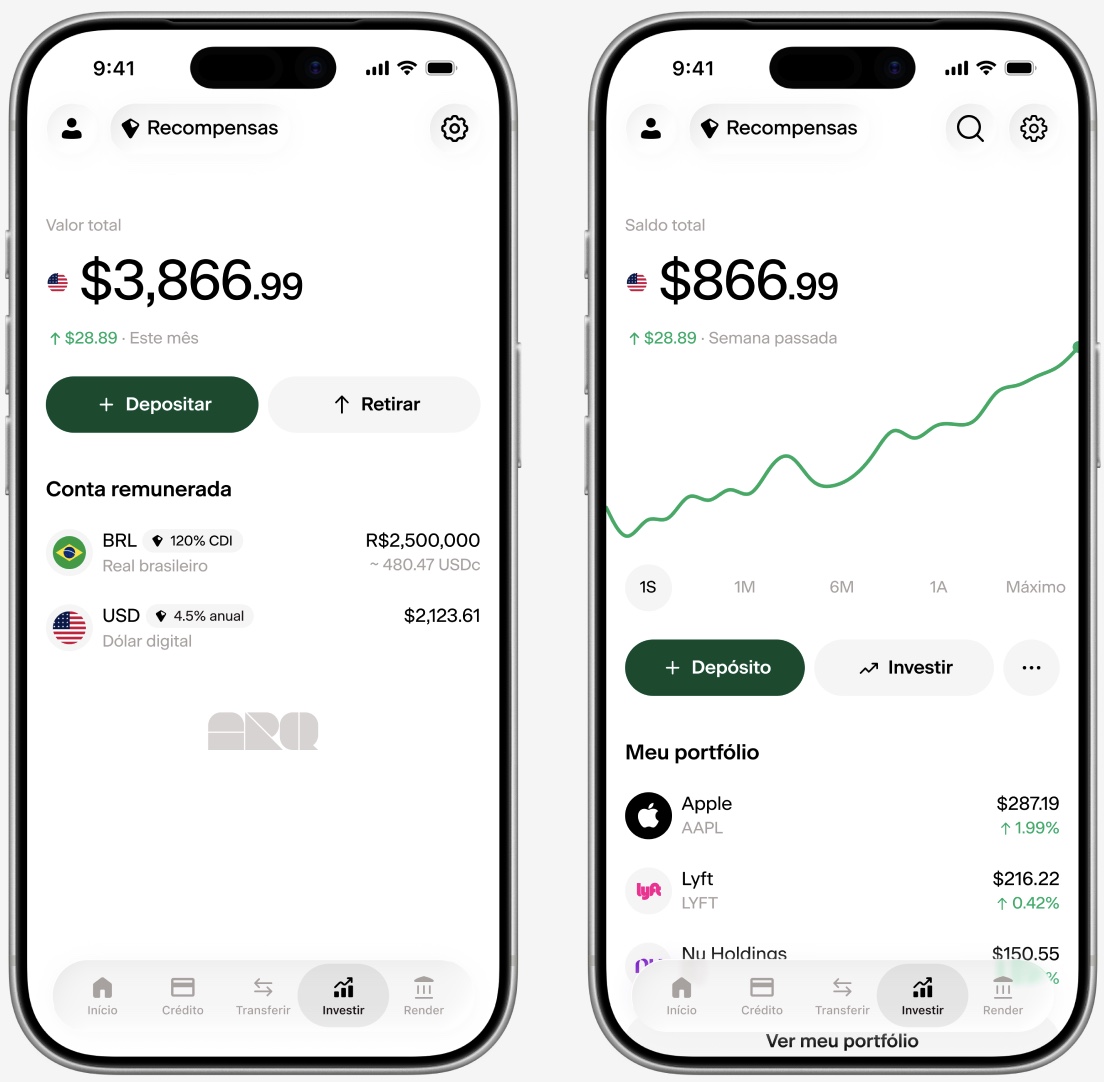
Envie recursos para investir no exterior usando USDc ou dólares digitais com o ARQ4
Conclusão: como o IOF entra na conta final
O conteúdo mostrou que o IOF unificado em 3,5% tirou o imposto do centro da comparação entre meios de pagamento. O spread cambial passou a ser o principal diferencial de custo entre cartões e contas globais. Produtos que gastam de saldo já convertido em ativos virtuais lastreados em moeda estrangeira concentram o IOF na conversão inicial e evitam nova incidência nas compras.
Na prática, a decisão se resume a onde e quando converter o dinheiro. O ARQ oferece cartão global que gasta do saldo em USDc ou dólares digitais e EURc, com custo efetivo total de 0,5% na conversão e sem spread oculto nas transações.2 O cadastro leva menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie.
Abra a conta do ARQ e faça pagamentos internacionais em USDc ou dólares digitais e EURc
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.