Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- Comparar sempre pelo valor líquido em reais (VET) e usar esse número como base de decisão.
- Identificar os cinco componentes do custo total: tarifa fixa, spread cambial, tarifas SWIFT, custos de correspondentes e conversão forçada.
- Preferir canais que forneçam routing number e account number nos EUA ou IBAN para reduzir custos com a rede SWIFT.
- Evitar conversão automática para reais e manter o saldo em USDc ou EURc até o momento mais conveniente.
- Usar o ARQ para receber em USDc ou EURc, manter saldo em dólares digitais e converter para reais com custo efetivo total de 0,5%.
Veja quanto você recebe líquido em reais. Simule no ARQ.
O que compõe o custo total de um recebimento do exterior
A tarifa anunciada por uma plataforma ou por bancos tradicionais representa apenas uma parte do custo real de um recebimento internacional. O custo total é formado por cinco componentes principais.
- Ter uma tarifa fixa da plataforma ou de bancos tradicionais: valor cobrado por operação, independentemente do montante recebido. Esse valor pode aparecer como “taxa de recebimento” ou “fee de câmbio”.
- Ter um spread cambial embutido na taxa de conversão: diferença entre a cotação de referência do mercado (PTAX do Banco Central) e a cotação efetivamente aplicada pela instituição. Esse costuma ser o componente mais caro e menos visível, pois não aparece como linha separada. Ele fica embutido na própria cotação.
- Ter uma tarifa SWIFT: valor cobrado quando o pagamento passa pela rede SWIFT. Esse valor pode ser descontado em trânsito por bancos intermediários e reduz o montante que chega ao beneficiário.
- Ter um custo do correspondente bancário: tarifa cobrada por bancos intermediários na rota do envio, que pode ser deduzida do valor antes de chegar à conta final.
- Ter conversão forçada para reais: quando o canal não permite manter o saldo em moeda ou ativo digital estrangeiro. A conversão ocorre no momento do recebimento, ao câmbio do dia, sem que o recebedor possa escolher o momento mais favorável.
A tabela abaixo resume onde cada um desses cinco componentes costuma aparecer e como identificá-los no extrato ou no contrato.
| Componente | Onde aparece | Como identificar |
|---|---|---|
| Tarifa fixa | Descrita no contrato ou no resumo da operação | Valor em reais ou em moeda estrangeira cobrado por operação |
| Spread cambial | Embutido na cotação aplicada | Diferença entre a PTAX e a cotação praticada pela instituição |
| Tarifa SWIFT | Descontada em trânsito ou cobrada pelo banco remetente | Valor recebido menor do que o enviado, sem explicação clara |
| Custo do correspondente bancário | Deduído do valor antes do crédito final | Diferença entre o valor enviado e o valor creditado na conta |
| Conversão forçada | Aplicada automaticamente no recebimento | Saldo creditado em reais, sem opção de manter em moeda ou ativo digital estrangeiro |
Dados pesquisados em setembro de 2026.
Como comparar propostas pelo valor líquido em reais (VET do Banco Central)
O VET (Valor Efetivo Total) é o indicador oficial do Banco Central do Brasil para comparar o custo total de uma operação de câmbio. Esse indicador consolida a taxa de conversão, os tributos incidentes e as tarifas cobradas em um único número, expresso em reais por unidade de moeda estrangeira.
A obrigação de informar o VET ao cliente antes da contratação está prevista na Resolução CMN nº 4.198, de 15 de março de 2013. Essa regra se aplica a operações de câmbio pronto de até US$ 100 mil ou equivalente em outras moedas, conforme a Resolução BCB nº 277/2022.
Para usar o VET como método de comparação, o procedimento é direto. Antes de fechar qualquer operação, solicite a simulação do valor líquido em reais que chegará à sua conta. Esse número define quanto você realmente recebe.
O Banco Central mantém uma lista do VET em seu portal. Nessa lista, é possível consultar o histórico de custo real por instituição financeira.
Para receber remessa internacional no Brasil com menos taxas, compare o valor líquido em reais entre as opções disponíveis. Um canal que anuncia “sem tarifa” pode embutir o custo no spread cambial e sair mais caro do que outro que cobra uma tarifa fixa pequena com spread menor.
Veja quanto você recebe líquido em reais. Simule no ARQ.
O que é tarifa SWIFT e quando ela é cobrada
O SWIFT (Society for Worldwide Interbank Financial Telecommunication) é uma rede de mensagens segura usada por bancos para comunicar instruções de pagamento entre si. O dinheiro não trafega diretamente pela rede SWIFT. Ele se move por contas de correspondentes que os bancos mantêm entre si, e cada banco intermediário na rota pode cobrar uma tarifa pelo processamento.
A tarifa SWIFT aparece em recebimentos internacionais que passam pela rede bancária tradicional. Essa tarifa pode ser cobrada pelo banco remetente, pelo banco beneficiário ou por bancos intermediários ao longo da rota. Quando isso ocorre, o valor é descontado em trânsito e o recebedor recebe menos do que o valor enviado. O custo total de uma transferência SWIFT pode variar de 1,5% a mais de 5% do valor da operação, dependendo da rota utilizada e do volume transferido.
O pagamento de taxa para receber dinheiro do exterior depende do canal escolhido. Alguns canais cobram tarifa fixa por recebimento. Outros embutem o custo no spread cambial. Canais que não dependem da rede SWIFT, como plataformas que forneçam informações de conta nos EUA com routing number e account number ou IBAN próprios, podem reduzir ou eliminar esse componente de custo.
Qual a diferença entre IBAN e SWIFT
IBAN e SWIFT são identificadores distintos usados em pagamentos internacionais e cumprem funções complementares.
O IBAN (International Bank Account Number) identifica uma conta bancária específica em formato padronizado pela norma ISO 13616. Esse identificador contém o código do país, dois dígitos de verificação e os dados da conta local, como instituição, agência e número de conta. Mais de 80 países usam o padrão IBAN, principalmente na Europa, Oriente Médio e partes da América Latina. Para receber pagamentos de clientes ou plataformas europeias, o IBAN é o identificador correto a fornecer.
O SWIFT, também chamado de BIC, Bank Identifier Code, identifica a instituição financeira, e não a conta. Um código BIC tem 8 ou 11 caracteres, com quatro para o banco, dois para o país, dois para a localização e três opcionais para a agência. O SWIFT roteia o pagamento para o banco correto. O IBAN ou o número de conta identifica a conta específica a ser creditada.
Os Estados Unidos não usam o sistema IBAN. Para receber pagamentos de clientes ou plataformas americanas, como Deel, Upwork ou OnTop, é necessário fornecer o routing number, que é o número de roteamento ABA com 9 dígitos, e o account number, que é o número da conta. Para pagamentos internacionais chegando aos EUA, o recebedor precisa fornecer o account number, o SWIFT/BIC do banco e, em alguns casos, o routing number.
Em resumo:
- Routing number e account number: para receber de pagadores nos EUA, via ACH ou wire doméstico americano.
- IBAN: para receber de pagadores na Europa e em outros países que adotam o padrão.
- SWIFT/BIC: identifica o banco em pagamentos internacionais e é usado em conjunto com o IBAN ou o account number.
Passo a passo para receber como freelancer via informações de conta nos EUA ou IBAN, sem conversão forçada
- Escolher um canal que forneça informações de conta nos EUA com routing number e account number ou IBAN. O objetivo é ter uma conta de recebimento em moeda ou ativo digital. Com isso, você passa a ter dados de recebimento disponíveis no app, sem precisar de endereço nos EUA, SSN ou ITIN.
- Compartilhar essas informações com o empregador, cliente ou plataforma. O objetivo é direcionar o pagamento para a sua conta. Assim, o pagamento é enviado diretamente, sem passando por correspondente tradicional desnecessário.
- Receber o pagamento diretamente na conta, sem conversão automática para reais. O objetivo é evitar conversão no momento do recebimento. Dessa forma, o saldo é creditado em USDc ou EURc.
- Manter o saldo em USDc ou EURc até decidir converter. O objetivo é escolher o momento da conversão. Nesse período, o saldo permanece em ativo digital lastreado em moeda forte, com possibilidade de rendimento enquanto aguarda.
- Converter para reais apenas quando necessário, com envio para qualquer conta bancária brasileira. O objetivo é realizar a conversão no momento mais conveniente. O resultado é o crédito em reais na conta brasileira com custo efetivo total de 0,5%.2
Dica prática: antes de compartilhar suas informações de conta com uma plataforma como Deel ou Upwork, confirme se o canal aceita pagamentos via ACH, no caso de routing number e account number nos EUA, ou via SEPA ou wire, no caso de IBAN europeu. Cada plataforma define suas próprias opções de pagamento.
Erros comuns: fornecer o routing number no lugar do SWIFT/BIC para pagamentos internacionais, aceitar a conversão automática para reais sem verificar o custo efetivo total e não solicitar a simulação do valor líquido antes de confirmar a operação.
Atenção a requisitos regulatórios: toda entrada de moeda estrangeira para fins comerciais deve ser processada por instituição autorizada pelo Banco Central do Brasil. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
Receba em USDc ou EURc direto no app, sem conversão forçada. Conheça o ARQ.
Recebimento como PJ e implicações de titularidade
A titularidade da conta de origem influencia o custo e a documentação exigida em um recebimento internacional.
Quando o pagamento vem de uma conta no mesmo nome do recebedor, como no caso de um freelancer que recebe de sua própria conta no exterior, a operação tende a ser mais simples e com menos exigências documentais. Quando o pagamento vem de um terceiro, como cliente, empregador ou plataforma, a instituição pode solicitar documentação adicional para comprovar a natureza da operação.
Para recebimentos como pessoa jurídica, a operação deve ser vinculada ao CNPJ que assinou o contrato e emitiu a nota fiscal. Os documentos mais comuns solicitados incluem contrato de prestação de serviços, invoice, nota fiscal de serviços eletrônica, dados do cliente estrangeiro e informação sobre a natureza da operação. Receber pagamentos da atividade PJ em conta de pessoa física cria ambiguidade e pode gerar questionamentos.
Para recebimentos de ajuda familiar, quando um familiar no exterior envia dinheiro para um residente no Brasil, a operação recebe classificação diferente de exportação de serviços. Essa diferença pode alterar o tratamento da operação pelo canal escolhido. Receber em conta de mesma titularidade costuma ser mais simples e mais barato do que receber em nome de terceiros.
Como evitar conversão forçada ao receber em dólar
Conversão forçada ocorre quando o canal de recebimento converte automaticamente o valor recebido em moeda ou ativo digital estrangeiro para reais no momento do crédito. Nesse cenário, o recebedor não escolhe o momento da conversão.
Esse mecanismo reduz os ganhos porque a conversão acontece ao câmbio do dia, que pode não ser o mais favorável. Ele também impede o recebedor de manter o saldo em moeda ou ativo digital estrangeiro.
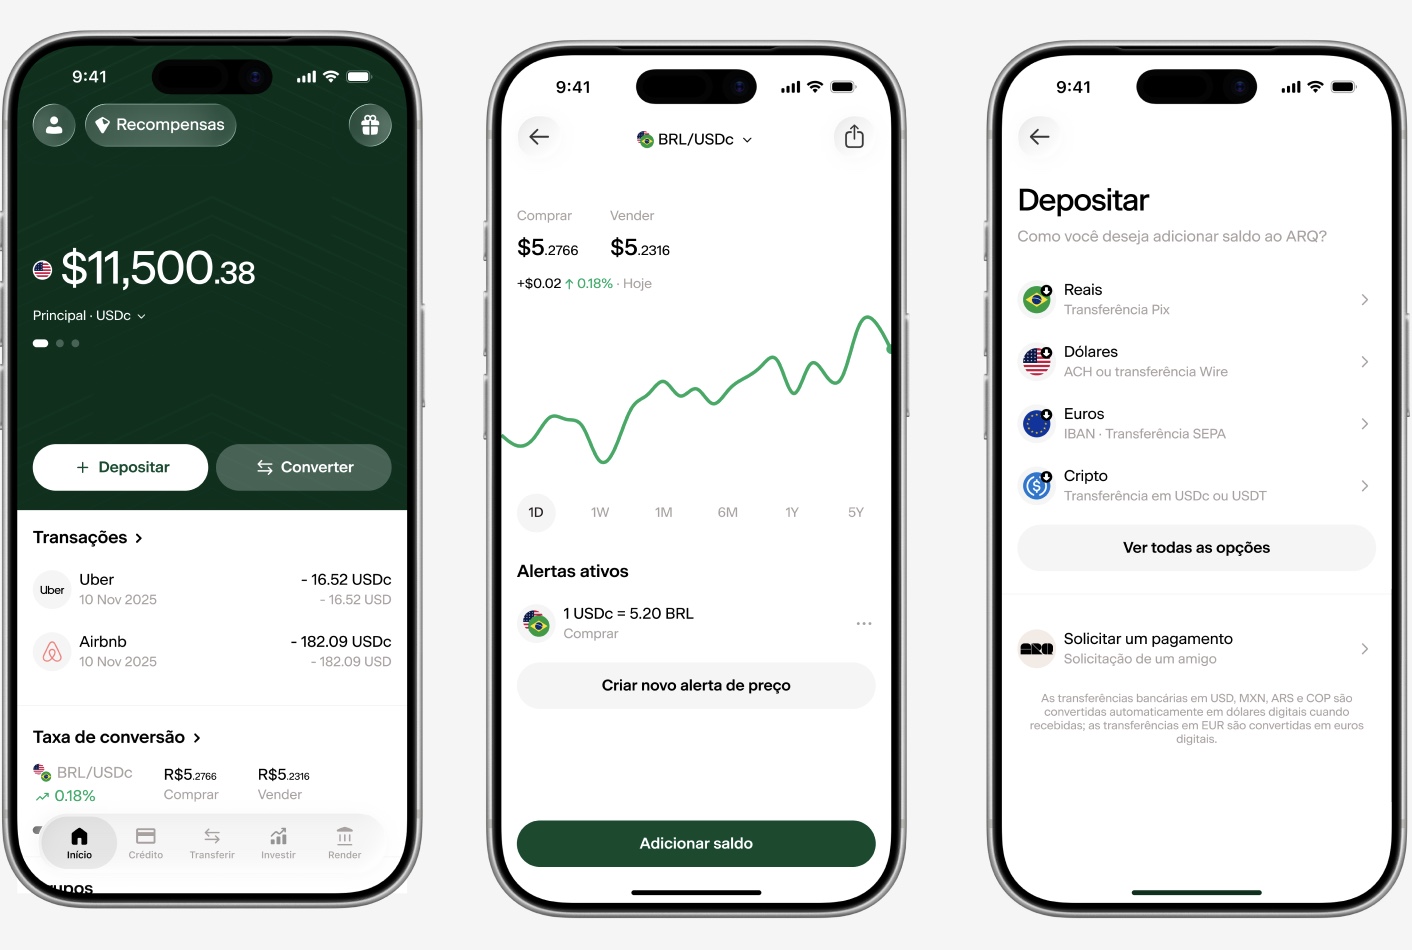
Para evitar a conversão forçada, o recebedor deve escolher canais que permitam manter o saldo em USDc ou EURc após o recebimento. O ARQ fornece informações de conta nos EUA com routing number e account number e IBAN europeu para cada usuário. O pagamento chega diretamente na conta do ARQ em USDc ou EURc, sem conversão automática para reais. O saldo permanece em ativo digital lastreado em moeda forte até o usuário decidir converter.
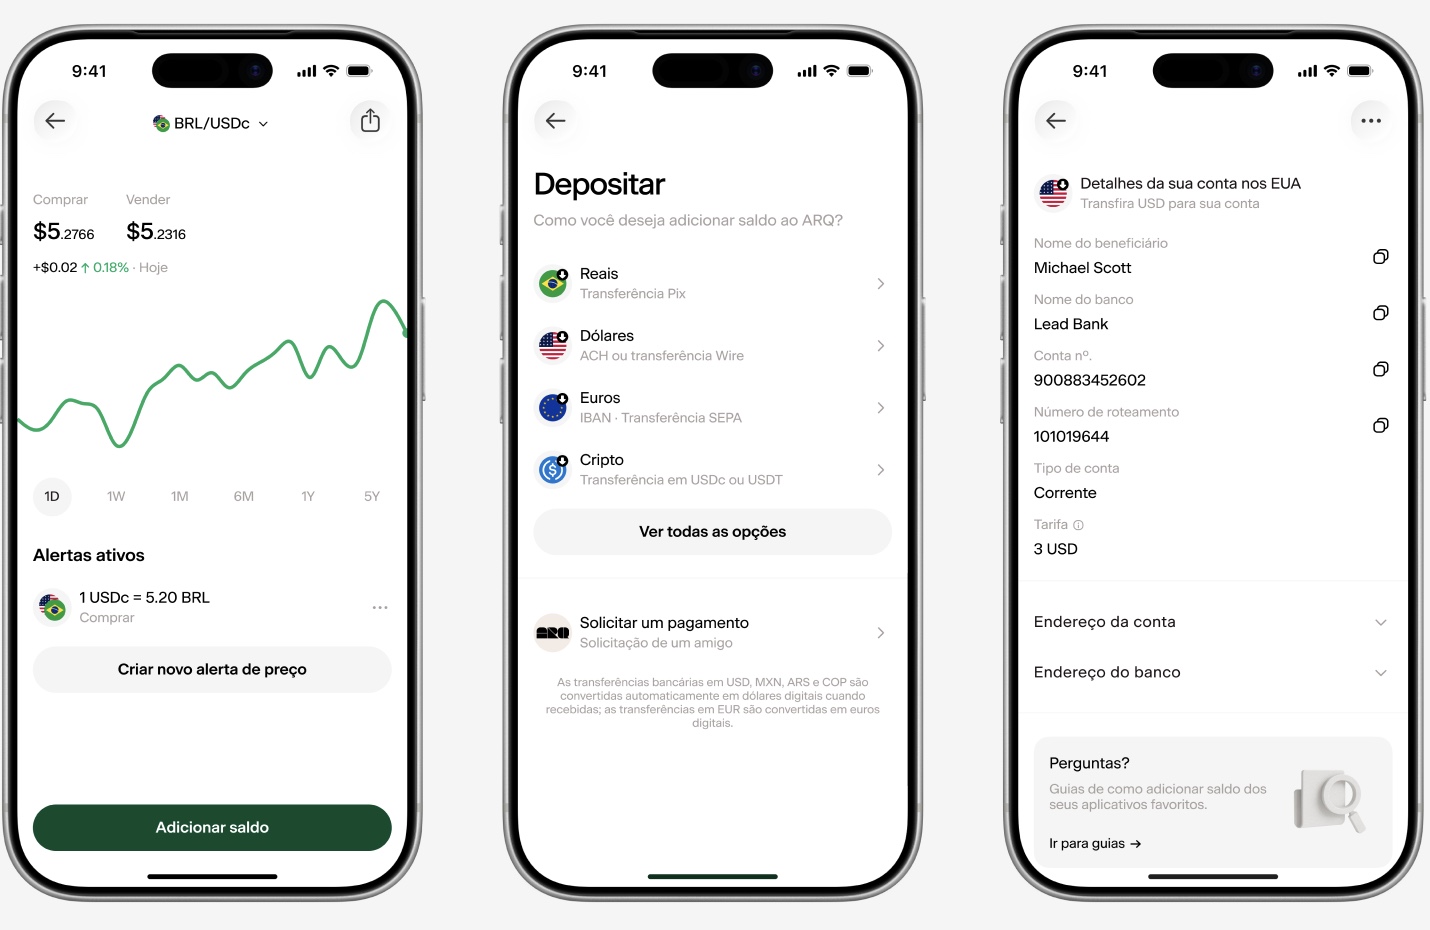
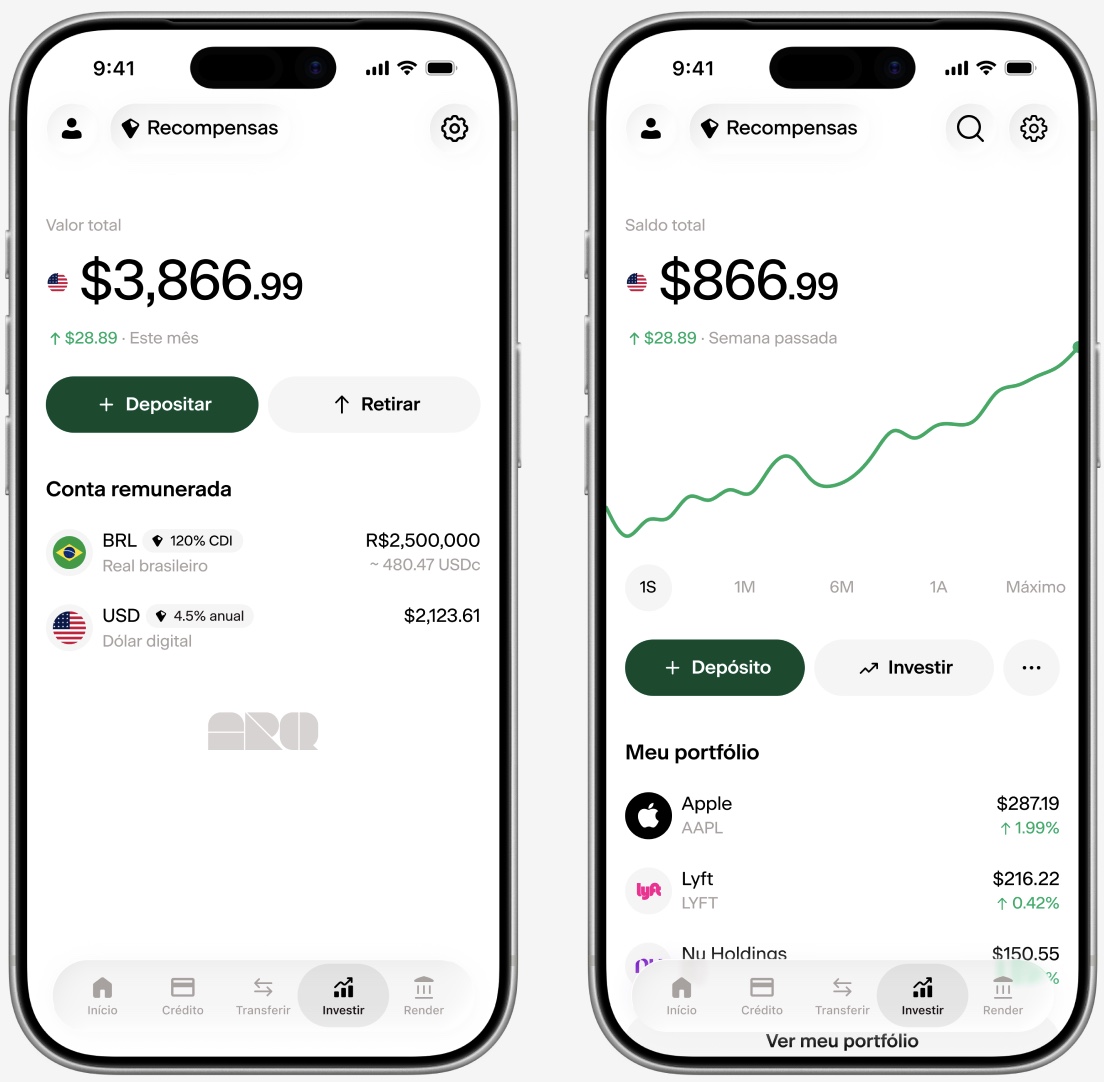
Enquanto o saldo não é convertido, o ARQ oferece rendimento em conta remunerada internacional de até 4,5% ao ano em USDc, conforme o plano.1 Quando o usuário decide converter para reais, o custo efetivo total é de 0,5%, com envio para qualquer conta bancária brasileira.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Checklist de documentos e o que evitar para não pagar mais
Para abrir a conta do ARQ e começar a receber pagamentos internacionais, os documentos necessários são:
- Documento de identificação: RG, CNH, RNM ou passaporte.
- Selfie: foto para validação de identidade.
O cadastro leva menos de 2 minutos e não exige endereço nos EUA, SSN ou ITIN.
Algumas atitudes aumentam o custo de um recebimento internacional e podem ser evitadas.
- Aceitar conversão automática para reais: verificar sempre o custo efetivo total antes de confirmar.
- Deixar de solicitar a simulação do valor líquido em reais: pedir o VET antes de fechar a operação.
- Usar canais com spread cambial embutido alto: comparar a cotação com a PTAX para identificar o spread.
- Ignorar a titularidade da conta de origem: alinhar titularidade reduz exigências documentais e custo.
- Comparar apenas a tarifa fixa: considerar também o spread e os custos de correspondentes bancários.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA, na modalidade Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
Receba em USDc ou EURc e converta para reais com 0,5% de custo efetivo total. Conheça o ARQ.
Perguntas frequentes
Precisa pagar taxa para receber dinheiro do exterior?
Em praticamente todos os canais há algum custo, mas a forma como ele aparece varia. Alguns canais cobram tarifa fixa por recebimento. Outros embutem o custo no spread cambial aplicado na conversão. Canais que passam pela rede SWIFT podem ter custos adicionais cobrados por bancos intermediários, descontados do valor em trânsito.
Para saber o custo real, solicite o VET antes de confirmar a operação. Esse indicador consolida todos os componentes em um único número, expresso em reais por unidade de moeda estrangeira, e permite comparar opções na mesma base.
Como receber pagamento da Deel ou Upwork no Brasil?
Deel, Upwork e plataformas similares permitem que o prestador informe suas próprias informações bancárias para recebimento. Para receber sem conversão forçada para reais, o caminho é fornecer informações de conta nos EUA com routing number e account number ou IBAN europeu de um canal que mantenha o saldo em moeda ou ativo digital estrangeiro.
Com essas informações cadastradas na plataforma, o pagamento é enviado diretamente para a conta indicada. O recebedor pode manter o saldo em USDc ou EURc e converter para reais apenas quando decidir, ao custo efetivo total disponível no momento da conversão.
Qual a diferença entre IBAN e SWIFT?
O IBAN identifica uma conta bancária específica em formato padronizado, usado em mais de 80 países, principalmente na Europa. O SWIFT, também chamado de BIC, identifica a instituição financeira, e não a conta. Em um pagamento internacional, o SWIFT roteia o valor para o banco correto e o IBAN identifica a conta a ser creditada.
Os Estados Unidos não usam IBAN. Para receber de pagadores americanos, é necessário fornecer routing number e account number. Para receber de pagadores europeus, o IBAN é o identificador correto.
Como evitar conversão forçada ao receber em dólar?
A conversão forçada ocorre quando o canal converte automaticamente o valor recebido para reais no momento do crédito. Para evitá-la, é necessário escolher um canal que permita manter o saldo em USDc ou EURc após o recebimento, sem conversão automática.
Esse tipo de canal precisa fornecer informações de conta nos EUA com routing number e account number ou IBAN próprios, de modo que o pagamento chegue diretamente em moeda ou ativo digital estrangeiro. O recebedor mantém o saldo até decidir converter, escolhendo o momento e o canal de conversão.
Qual o melhor app para receber dinheiro do exterior?
O melhor app para receber dinheiro do exterior combina menor custo efetivo total, ausência de conversão forçada, informações de conta nos EUA com routing number e account number ou IBAN próprios e possibilidade de manter o saldo em moeda ou ativo digital estrangeiro.
Para comparar opções, use o VET do Banco Central do Brasil como métrica. Esse indicador consolida spread cambial, tarifas e tributos em um único número. Plataformas que não dependem da rede SWIFT para recebimento tendem a ter custo menor e prazo mais curto. O custo efetivo total na conversão para reais varia entre os canais disponíveis no Brasil.
Veja o custo efetivo total e simule sua conversão no ARQ.
Conclusão: o que verificar antes de escolher seu canal de recebimento
Antes de escolher o canal para receber remessa internacional no Brasil, vale verificar alguns indicadores-chave.
- Valor líquido em reais recebido: solicitar a simulação antes de confirmar a operação e comparar pelo VET.
- Custo total da operação: somar tarifa fixa, spread cambial e eventuais custos de correspondentes bancários.
- Prazo de liquidação: checar em quantos dias úteis o valor estará disponível na conta.
- Diferença entre a taxa de conversão usada e o câmbio de mercado: comparar a cotação aplicada com a PTAX do Banco Central na data da operação para identificar o spread embutido.
- Possibilidade de manter saldo em moeda ou ativo digital estrangeiro: priorizar canais que permitam manter o saldo em USDc ou EURc para ter controle sobre o momento da conversão.
- Conformidade regulatória: confirmar que o canal é autorizado pelo Banco Central do Brasil para operar câmbio.
Custos, regras e condições de mercado mudam com frequência. Revise periodicamente as opções disponíveis usando o VET como métrica de comparação. Assim você mantém o custo de recebimento internacional sob controle.
Receba em USDc ou EURc e converta para reais com 0,5% de custo efetivo total. Conheça o ARQ.
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.