Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- O custo efetivo total de uma remessa internacional tem três componentes: câmbio aplicado, tarifa e custo da operação. A tarifa anunciada representa apenas uma parte da conta.
- Calcular o valor líquido que chega ao destinatário é mais relevante do que comparar tarifas isoladas. O spread cambial costuma ser o maior componente do custo.
- Verificar se a instituição é autorizada pelo Banco Central antes de operar reduz o risco regulatório e aumenta a segurança.
- A finalidade da remessa, como mesma titularidade, terceiros, estudos ou investimento, altera o custo, a documentação exigida e a escolha da instituição mais adequada.
- Plataformas como o ARQ permitem calcular o custo efetivo total antes de confirmar e oferecem conversão com 0,5% de custo efetivo total, o que torna o processo mais transparente e previsível.1
Conheça o ARQ e calcule sua remessa
O que define um envio internacional barato e seguro
Um envio internacional barato e seguro depende do custo efetivo total e da autorização da instituição que faz a operação.
O custo efetivo total de um envio internacional tem três componentes:
- O câmbio aplicado: a diferença entre o câmbio de referência do mercado e o câmbio que a instituição aplica na operação. Esse componente é o spread cambial e costuma ser o maior custo do envio.
- A tarifa fixa ou percentual: o preço cobrado pela instituição pelo processamento e pelo envio da operação.
- O custo da operação: outros encargos embutidos no processo, como custo de conversão ou custo de envio internacional.
A tarifa anunciada é apenas uma parte da conta: o custo real só aparece quando os três componentes são somados. Por isso, uma instituição pode anunciar “sem tarifa” e ainda assim sair mais cara por aplicar um câmbio muito distante do mercado.
Custo, porém, não é o único critério. A segurança também é objetiva: a instituição precisa ser autorizada pelo Banco Central do Brasil a operar câmbio ou a intermediar a operação. Argumentos de marketing como “IOF zero” e “taxa a partir de” não informam o custo efetivo total da operação.
Para aprofundar a comparação entre plataformas disponíveis no mercado, veja também: remessa internacional: quais plataformas valem a pena?
Como calcular o custo real da sua remessa internacional
O Banco Central do Brasil usa o Valor Efetivo Total (VET) para demonstrar o custo de uma operação de câmbio em reais por unidade de moeda estrangeira, considerando câmbio, tarifas e demais custos incidentes. O método abaixo replica essa lógica em cinco passos.
- Definir o valor em reais que será enviado. Exemplo: R$ 20.000.
- Descobrir o câmbio de referência do dia. Consultar o câmbio comercial no Banco Central do Brasil e comparar com o câmbio oferecido pela instituição. A diferença percentual entre os dois é o spread cambial.
- Somar a tarifa fixa ou percentual cobrada pela instituição. Essa tarifa pode ser um valor fixo, como R$ 40, ou um percentual sobre o valor enviado.
- Verificar se há custo da operação embutido. Algumas instituições embutem spread adicional, custo de conversão ou custo de envio que não aparecem na tarifa anunciada.
- Calcular o valor líquido que chega ao destinatário e dividir pelo valor enviado. Esse cálculo mostra o custo efetivo total em percentual.
Exemplo numérico completo:
Você envia R$ 20.000. O câmbio de referência do Banco Central no dia é R$ 5,80 por unidade de moeda estrangeira.
Cenário A, bancos tradicionais, spread de 8%:
- Câmbio aplicado: R$ 6,26, com spread de 8% sobre R$ 5,80
- Custo do spread: R$ 20.000 × 8% = R$ 1.600
- Tarifa fixa: R$ 80
- Custo total: R$ 1.680
- Valor líquido convertido: R$ 18.320 em poder de compra equivalente
- Custo efetivo total: R$ 1.680 ÷ R$ 20.000 = 8,4%
Cenário B, plataforma digital com custo efetivo total de 0,5%:
- Câmbio aplicado: próximo ao câmbio de referência
- Custo da conversão: R$ 20.000 × 0,5% = R$ 100
- Custo de envio: R$ 17,40, equivalente a $3 USDc no plano Standard
- Custo total: aproximadamente R$ 117,40
- Custo efetivo total: 0,5% na conversão
A diferença entre os dois cenários supera R$ 1.500 em uma única operação de R$ 20.000. O spread cambial domina o custo e não aparece de forma clara na tarifa anunciada.
Para mais exemplos práticos com diferentes valores, consulte: melhor forma de fazer envio internacional barato e seguro e melhor taxa de câmbio para envio internacional do Brasil.
Como receber dinheiro do exterior sem pagar taxas a mais também traz um método equivalente para o fluxo inverso.
Calcule o custo efetivo total da sua remessa no ARQ
Como verificar se a instituição é autorizada pelo Banco Central
Confirmar a autorização da instituição antes de enviar reduz o risco de bloqueios e problemas regulatórios. O Banco Central do Brasil mantém listas públicas e atualizadas das instituições habilitadas a operar no mercado de câmbio e a intermediar operações de pagamento internacional.
O caminho de consulta é o seguinte:
- Acessar o portal do Banco Central do Brasil.
- Navegar até a seção de instituições autorizadas a operar no mercado de câmbio.
- Pesquisar o nome da instituição que você pretende usar.
- Confirmar o tipo de autorização e se a modalidade de remessa que você precisa está coberta por essa autorização.
- Verificar também a lista de prestadores de serviço de pagamento ou envio internacional, o eFX, que inclui instituições de pagamento autorizadas pelo Banco Central e é relevante para plataformas digitais.
A Resolução BCB nº 561, de 30 de abril de 2026, que entra em vigor em 1º de outubro de 2026, determina que o serviço de pagamento ou envio internacional, o eFX, somente pode ser prestado por instituições autorizadas a funcionar pelo Banco Central. Essa lista inclui bancos tradicionais, corretoras de câmbio, corretoras de valores, distribuidoras de valores e instituições de pagamento autorizadas como emissor de moeda eletrônica, emissor de instrumento de pagamento pós-pago ou credenciador. Instituições que já prestam eFX devem incluir essa modalidade no cadastro Unicad do Banco Central até 30 de outubro de 2026.
Atenção a requisitos regulatórios, o que conferir antes de enviar:
- O nome da instituição aparece na lista oficial do Banco Central de instituições autorizadas a operar câmbio ou a prestar eFX.
- O tipo de autorização cobre a modalidade de operação que você precisa, como remessa, pagamento internacional ou conversão de câmbio.
- A operação de remessa que você vai realizar está coberta por essa autorização, já que uma instituição pode ser autorizada para câmbio comercial, mas não para eFX, ou o contrário.
O custo muda conforme a finalidade da remessa
A finalidade declarada da remessa altera o custo da operação, a documentação exigida e o tipo de instituição mais adequada. A tabela abaixo mostra o que muda em cada caso e destaca que remessas de investimento, por exemplo, têm limite de US$ 10.000 por operação.
| Finalidade | O que muda no custo | O que verificar antes de enviar |
|---|---|---|
| Mesma titularidade, envio para si mesmo no exterior | Custo da operação pode variar conforme a instituição. A documentação tende a ser mais simples. | Se a instituição aceita a finalidade “disponibilidade no exterior” e qual o câmbio aplicado. |
| Terceiros, como familiares ou outras pessoas | Custo da operação pode ser maior e exige identificação do beneficiário. | Dados completos do beneficiário e tipo de autorização da instituição para remessas a terceiros. |
| Estudante, manutenção de estudos no exterior | Documentação específica exigida, como comprovante de matrícula e invoice da instituição de ensino. | Se a instituição aceita a finalidade educacional e quais documentos são obrigatórios. |
| Investimento, envio para corretoras ou plataformas no exterior | Custo da operação pode ser diferente das demais finalidades. Para remessas de eFX relacionadas a investimento no mercado financeiro e de valores mobiliários, há limite de US$ 10.000 por operação, conforme a Resolução BCB 561/26. O mesmo limite se aplica à aquisição de bens e serviços por solução de pagamento digital sem integração a plataforma de e-commerce. | Se a instituição está autorizada para remessas de investimento e a documentação comprobatória da corretora de destino. |
Dados pesquisados em setembro de 2026.
Para entender como o prazo da operação varia conforme a finalidade e a instituição escolhida, veja: prazo de remessa internacional: quanto tempo demora em 2026?
Como fazer uma remessa internacional barata e segura, passo a passo
O processo operacional envolve sete etapas, da definição da finalidade ao acompanhamento do recebimento.
- Definir o valor, o destino e a finalidade da remessa. A finalidade determina o custo da operação e a documentação exigida. Por isso, vale decidir antes de simular qualquer instituição.
- Verificar se a instituição é autorizada pelo Banco Central. Consultar as listas oficiais do Banco Central conforme o caminho descrito na seção anterior. Se a instituição não aparecer, interrompa o processo.
- Simular o custo efetivo total em pelo menos duas instituições. Usar o método dos cinco passos, que considera câmbio de referência, câmbio aplicado, tarifa, custo da operação e valor líquido que chega ao destinatário.
- Comparar o valor líquido que chega ao destinatário, e não a tarifa anunciada. Uma tarifa menor com câmbio pior pode resultar em menos dinheiro chegando ao destino.
- Confirmar a taxa de conversão e o custo total antes de concluir a operação. As instituições autorizadas a operar no mercado de câmbio são obrigadas a informar o Valor Efetivo Total, o VET, ao cliente ou usuário previamente à realização de operações de câmbio de liquidação pronta de até US$ 100.000,00 ou equivalente em outras moedas. Se o custo total não estiver visível antes de confirmar, interrompa a operação.
- Reunir os documentos necessários. Documento de identidade, como RG, CNH, RNM ou passaporte, e comprovantes exigidos pela instituição conforme a finalidade da remessa. Ter tudo em mãos reduz o risco de atraso.
- Acompanhar a operação até a confirmação do recebimento. Guardar o comprovante da operação e confirmar com o destinatário que o valor chegou corretamente.
Simule sua remessa e veja o custo efetivo total antes de confirmar
Erros que encarecem a remessa internacional
Alguns erros aparecem com frequência e aumentam o custo da remessa. Conhecer esses pontos ajuda a evitar surpresas.
- Decidir pela tarifa anunciada em vez do custo efetivo total. A tarifa é apenas um dos três componentes do custo. O spread cambial costuma ser o maior deles e não aparece na tarifa. A correção é calcular o custo efetivo total completo antes de decidir.
- Deixar de comparar o valor líquido que chega ao destinatário. Duas instituições com tarifas parecidas podem entregar valores muito diferentes do outro lado. A correção é simular o valor final em cada opção.
- Ignorar a finalidade da operação. A finalidade afeta o custo da operação e a documentação exigida. A correção é declarar a finalidade correta e verificar o impacto no custo antes de fechar.
- Não verificar se a instituição é autorizada pelo Banco Central. Operar com instituição não autorizada expõe o remetente a riscos regulatórios e financeiros. A correção é consultar as listas oficiais do Banco Central antes de qualquer operação.
- Refazer a conversão várias vezes. Cada conversão tem custo. A correção é planejar o valor total e converter uma única vez.
- Deixar o dinheiro parado em reais sem necessidade. Quando a remessa já está planejada, manter o saldo em ativos virtuais lastreados em moeda estrangeira pode ser mais eficiente. A correção é avaliar a conversão antecipada e manter o saldo até o momento do envio.
Onde o ARQ se encaixa nesse método
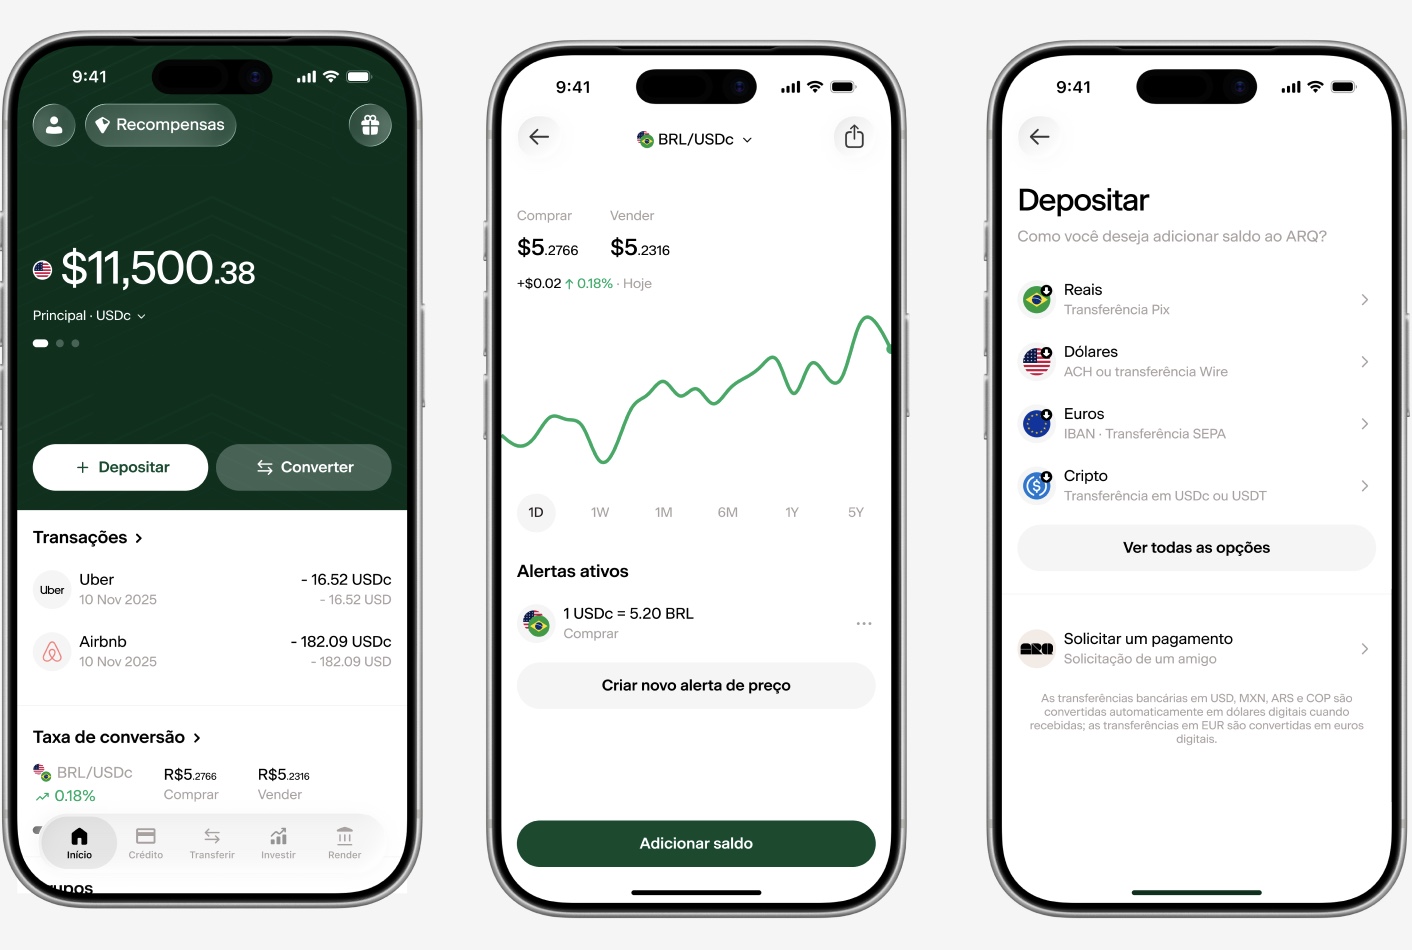
O ARQ é uma plataforma financeira global que permite a brasileiros converter reais em USDc ou dólares digitais e EURc. O custo efetivo total da conversão é de 0,5%, e a taxa aparece antes da confirmação da operação. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
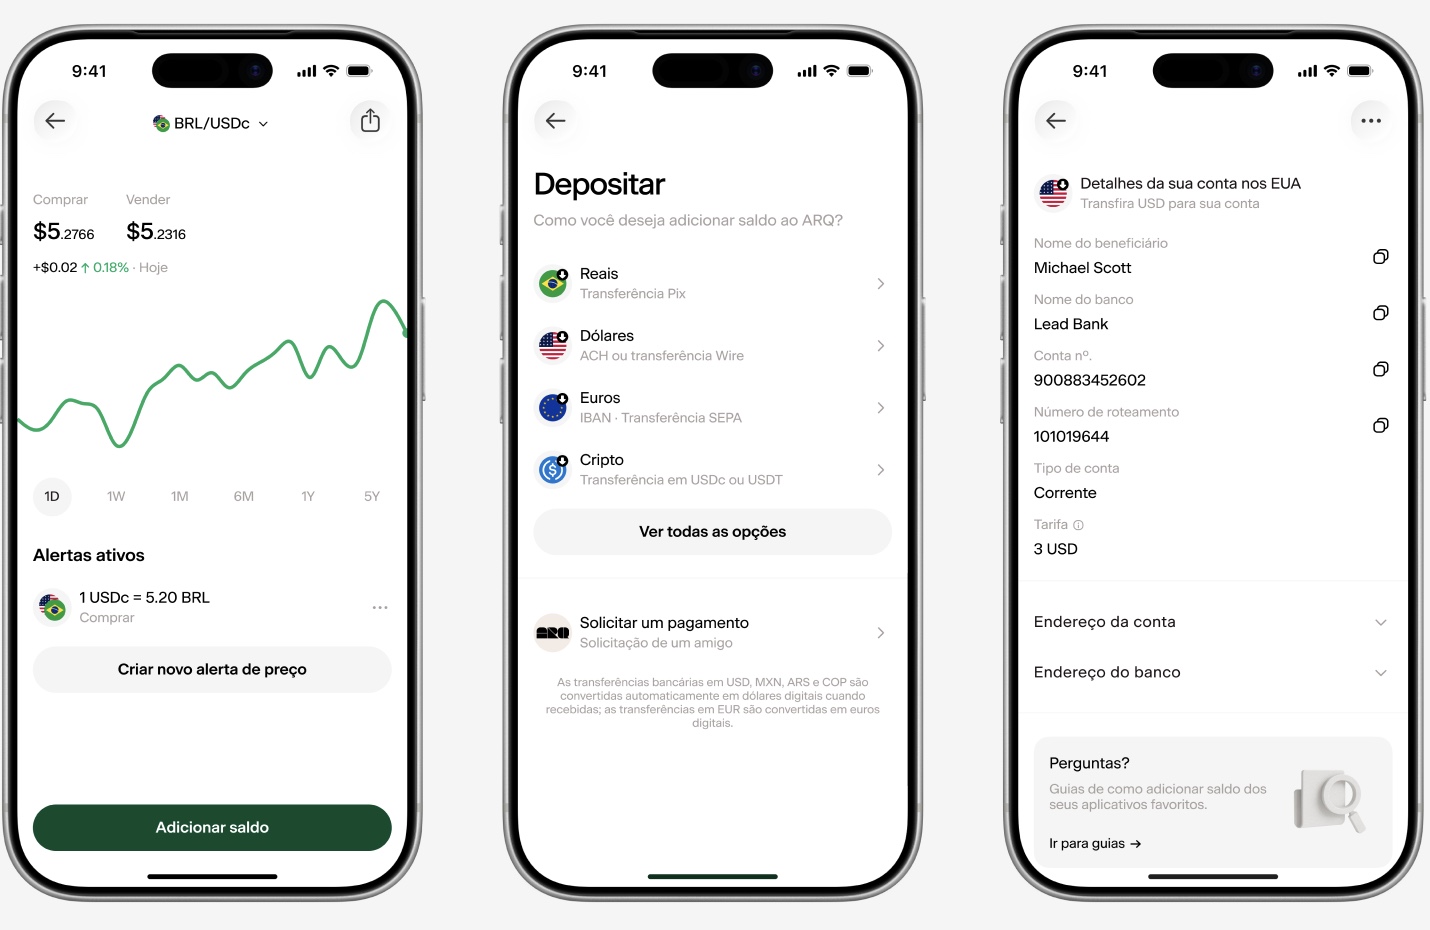
Para remessas internacionais, o ARQ oferece:
- Conversão de reais para USDc ou dólares digitais e EURc com 0,5% de custo efetivo total, com câmbio próximo ao de referência e sem spread oculto
- Envios internacionais para Estados Unidos, União Europeia, México, Colômbia e Argentina
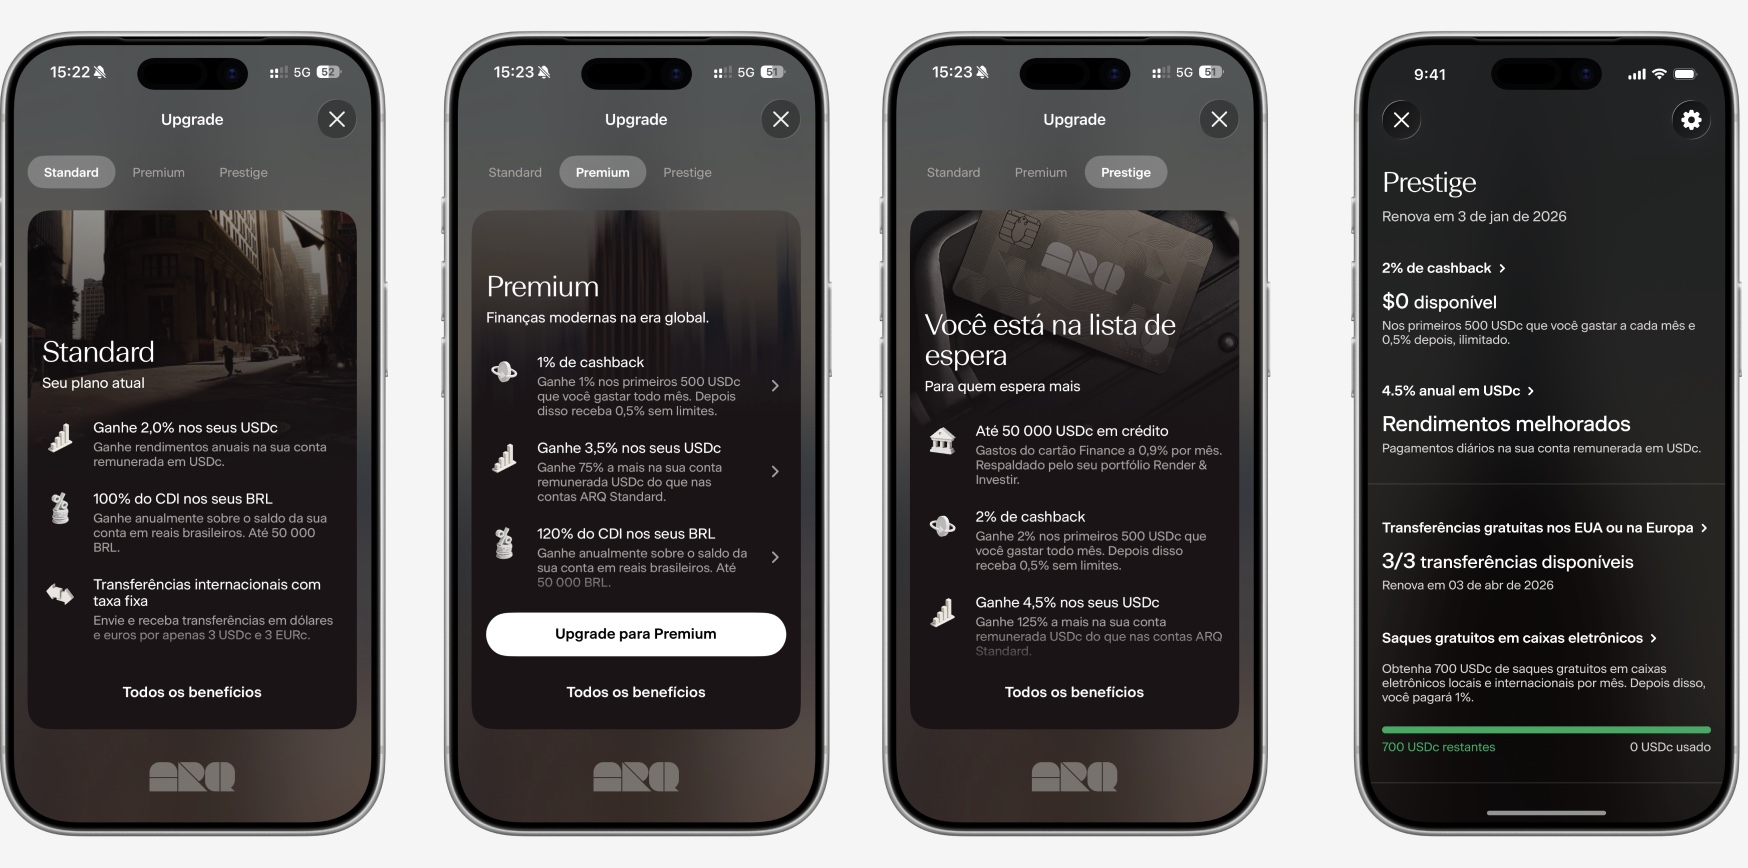
- Custo de $3 USDc ou €3 EURc por envio no plano Standard, com 1 envio gratuito por mês no plano Premium e 3 envios gratuitos por mês no plano Prestige
- Pagamentos P2P entre usuários ARQ, instantâneos e gratuitos
- Possibilidade de manter o saldo em USDc ou dólares digitais e EURc até decidir converter para reais
A tabela abaixo compara o custo de conversão para ativos virtuais ou moedas estrangeiras entre as principais opções disponíveis para brasileiros.
| Instituição | Custo de conversão para moedas ou ativos virtuais estrangeiros | Suporte a EURc ou EUR |
|---|---|---|
| ARQ | 0,5% | EURc, ativo virtual lastreado em euro |
| Wise | 4,3%–5,5% | EUR |
| Nomad | 4,5%–5,5% | Não, apenas USD |
| Bancos tradicionais | 7%–10% | EUR em alguns produtos |
Dados pesquisados em setembro de 2026.
Em uma remessa de R$ 20.000, a diferença entre o custo efetivo total do ARQ, de 0,5%, e o de bancos tradicionais, que pode chegar a 10%, representa mais de R$ 1.900 em uma única operação. Para quem envia com frequência, essa diferença se acumula ao longo do ano.
Além do custo, a proteção do saldo também influencia a escolha. O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos Estados Unidos via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas. O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos Estados Unidos, o Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Para comparações detalhadas com plataformas específicas, veja: remessa internacional pelo Nubank: taxas e alternativas e remessa internacional com dólar digital em R$ 5: guia.
Compare as taxas e simule sua primeira conversão no ARQ
Perguntas frequentes sobre remessa internacional
As dúvidas abaixo aparecem com frequência entre pessoas que estão planejando o primeiro envio internacional.
Qual a forma mais barata de enviar dinheiro para o exterior?
Uma forma com custo menor é usar uma plataforma digital autorizada pelo Banco Central com custo efetivo total baixo, calculado a partir do câmbio aplicado, da tarifa e do custo da operação. Como mostrado na tabela acima, o ARQ opera com custo efetivo total de 0,5% na conversão, enquanto outras opções costumam ficar acima de 4%. A comparação deve considerar o valor líquido que chega ao destinatário, e não apenas a tarifa anunciada.
Como saber se uma plataforma de remessa é confiável?
Uma forma objetiva é consultar as listas oficiais do Banco Central do Brasil de instituições autorizadas a operar câmbio ou a prestar o serviço de pagamento ou envio internacional, o eFX. A Resolução BCB nº 561/2026, em vigor a partir de outubro de 2026, determina que apenas instituições autorizadas pelo Banco Central podem prestar esse serviço. Além da verificação regulatória, vale confirmar se o custo total é informado antes da confirmação. As instituições autorizadas a operar no mercado de câmbio são obrigadas a informar o Valor Efetivo Total, o VET, previamente à operação. Essa exigência vale para câmbio de liquidação pronta de até US$ 100.000,00 ou equivalente em outras moedas.
Quanto custa enviar dinheiro para o exterior em 2026?
O custo varia conforme a instituição e a finalidade da remessa. Em bancos tradicionais, o custo efetivo total de conversão costuma ficar entre 7% e 10%. Em contas globais como a Nomad, a faixa típica fica entre 4,5% e 5,5%. Na Wise, a faixa costuma ficar entre 4,3% e 5,5%. Plataformas como o ARQ operam com 0,5% de custo efetivo total na conversão, mais o custo de envio de $3 USDc ou €3 EURc no plano Standard. Como visto no exemplo de R$ 20.000, a diferença entre as opções pode superar R$ 1.500 em uma única operação.
O custo da remessa muda conforme a finalidade do envio?
O custo muda conforme a finalidade declarada da remessa. A finalidade altera o custo da operação, a documentação exigida e, em alguns casos, o tipo de instituição mais adequada. Remessas de eFX relacionadas a investimento no mercado financeiro e de valores mobiliários, por exemplo, têm regras específicas e limite de US$ 10.000 por operação, conforme a Resolução BCB 561/2026. O mesmo limite se aplica à aquisição de bens e serviços por solução de pagamento digital sem integração a plataforma de e-commerce. Remessas para manutenção de estudantes no exterior exigem documentação comprobatória da instituição de ensino. Informar a finalidade correta à instituição antes de fechar a operação reduz o risco de questionamentos.
Preciso ter conta no exterior para fazer uma remessa internacional?
Ter uma conta no exterior nem sempre é obrigatório. Plataformas digitais autorizadas pelo Banco Central permitem enviar recursos ao exterior sem que o remetente tenha conta bancária no país de destino, desde que a transferência unilateral esteja limitada a US$ 10.000,00 ou equivalente em outras moedas. O destinatário precisa ter uma conta para receber, mas o remetente pode operar inteiramente a partir do Brasil. Algumas plataformas, como o ARQ, também fornecem informações de conta nos EUA, routing number e account number, e na Europa, IBAN, para que o próprio usuário receba pagamentos do exterior diretamente, sem precisar de conta bancária americana ou europeia.
Tire suas dúvidas na prática: simule uma remessa no ARQ
Conclusão
Fazer uma remessa internacional barata e segura do Brasil envolve três frentes principais: calcular o custo efetivo total, verificar a autorização da instituição nas listas oficiais do Banco Central e escolher o caminho adequado conforme a finalidade do envio. Decidir apenas pela tarifa anunciada costuma ser o erro mais caro.
Custos e condições mudam com frequência. Revisar o custo efetivo total antes de cada operação, em especial em remessas de valores maiores, ajuda a controlar o impacto do spread cambial. Como visto, a diferença em uma única operação de R$ 20.000 já supera R$ 1.500 e tende a se acumula ao longo do ano para quem envia com regularidade.
Para entender os limites regulatórios aplicáveis a pessoas físicas, consulte também: limite para enviar dinheiro ao exterior: o que diz a lei.
Comece sua primeira remessa com 0,5% de custo efetivo total no ARQ
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.