Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 17 de setembro de 2026
Principais lições deste artigo
- O cartão virtual internacional é apenas a etapa final. O custo total depende do fluxo completo de recebimento, conversão e gasto.
- Plataformas como Deel, Upwork e PayPal cobram taxas fixas ou percentuais que variam de US$ 0,99 a 4,79% + 0,30 USD por saque.
- A conversão para moeda estrangeira é o maior custo oculto. Bancos tradicionais cobram 7–10%, a Wise e a Nomad ficam entre 4,3–5,5%, enquanto o ARQ cobra 0,5%.
- Cartões brasileiros comuns adicionam spread em compras internacionais. O cartão global do ARQ permite pagamento sem IOF ao gastar saldo em ativos virtuais lastreados em moeda estrangeira.5
- Escolher uma solução que cubra o fluxo inteiro, com recebimento, conversão, rendimento e gasto, reduz custos recorrentes e invisíveis ao freelancer brasileiro. O ARQ oferece esse conjunto de serviços em USDc ou dólares digitais.
O problema: o cartão é a ponta de um fluxo, não um produto isolado
O cartão virtual internacional para freelancer se diferencia do cartão de viajantes porque o dinheiro entra em moeda ou ativo virtual estrangeiro, fica parado em alguma plataforma, é convertido em algum momento e só depois é gasto. Cada etapa tem custo próprio.
O fluxo tem três etapas com custos distintos:
- Recebimento pela plataforma: a Deel cobra uma taxa variável de US$ 5, limitada a um máximo de US$ 10, por saque via transferência bancária internacional (SWIFT), além de taxas bancárias intermediárias adicionais desconhecidas e markup de câmbio embutido. A Upwork não cobra um valor fixo de R$ 250 por saque, o saque via Direct to Local Bank em banco brasileiro custa US$ 0,99, e a partir de 1º de setembro de 2026 o saque via Direct to U.S. Bank passa a custar US$ 2,99 por retirada para quem tem endereço fiscal fora dos Estados Unidos. O PayPal cobra taxa de recebimento de 4,79% + 0,30 USD, segundo a tabela comparativa da Remessa Online de agosto de 2026.
- Conversão: bancos tradicionais cobram de 7% a 10% de custo efetivo total. A Wise parte de 4,3%, a Nomad de 4,5% e o ARQ cobra 0,5%.
- Gasto: cartões brasileiros comuns adicionam spread sobre cada compra internacional. O cartão global do ARQ permite pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.
As plataformas de recebimento mais usadas por freelancers brasileiros, como Deel, Upwork, OnTop, Payoneer, PayPal e cliente direto, conectam-se de formas diferentes às opções de conta e cartão. Cada combinação tem custo total distinto. Por isso, some o custo das três etapas antes de olhar para o cartão.
A solução: o mapa do fluxo do dinheiro do freelancer
Como visto, o fluxo tem três etapas, com recebimento, conversão e gasto. A tabela abaixo detalha o custo efetivo total de cada etapa, comparando o ARQ com os principais concorrentes.
| Etapa do fluxo | ARQ | Wise | Nomad | Bancos tradicionais |
|---|---|---|---|---|
| Conversão para moedas ou ativos virtuais estrangeiros | 0,5% | 4,3%–5,5% | 4,5%–5,5% | 7%–10% |
| Conversão para reais | 0,3% | 1,38%–2,38% | 1,38%–2,38% | 1,38%–2,38% |
| Gasto com cartão internacional | Pagamento sem IOF | Taxa de conversão variável | Taxa de conversão variável | Spread + custos adicionais |
| Rendimento em conta remunerada internacional2 | Até 4,5% ao ano em USDc | Sim, em USD pelo Rende+ | Oferece conta remunerada internacional | Não oferece |
Dados pesquisados em setembro de 2026.
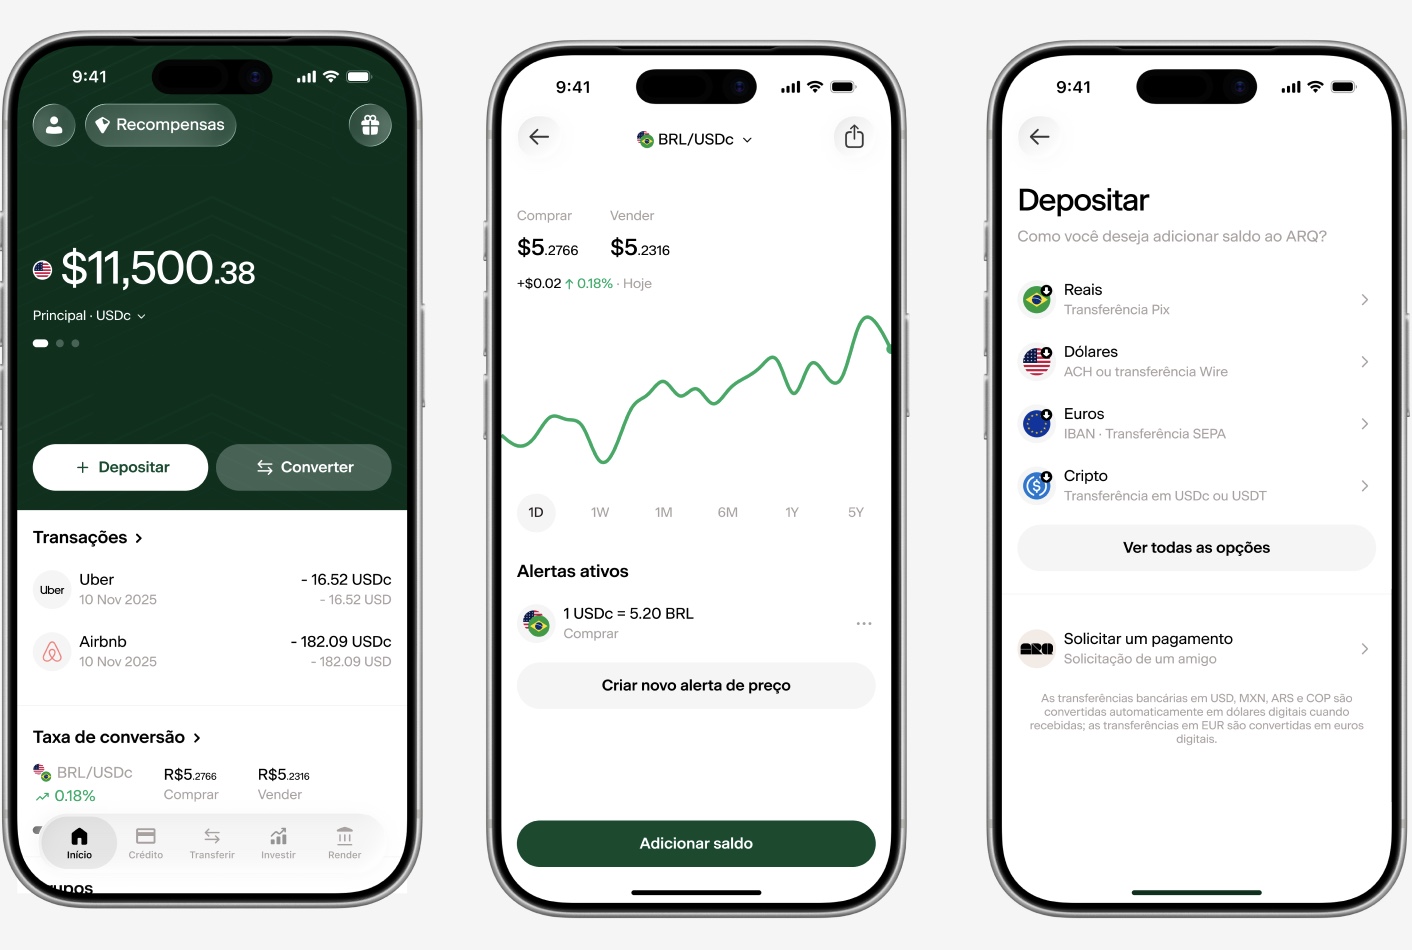
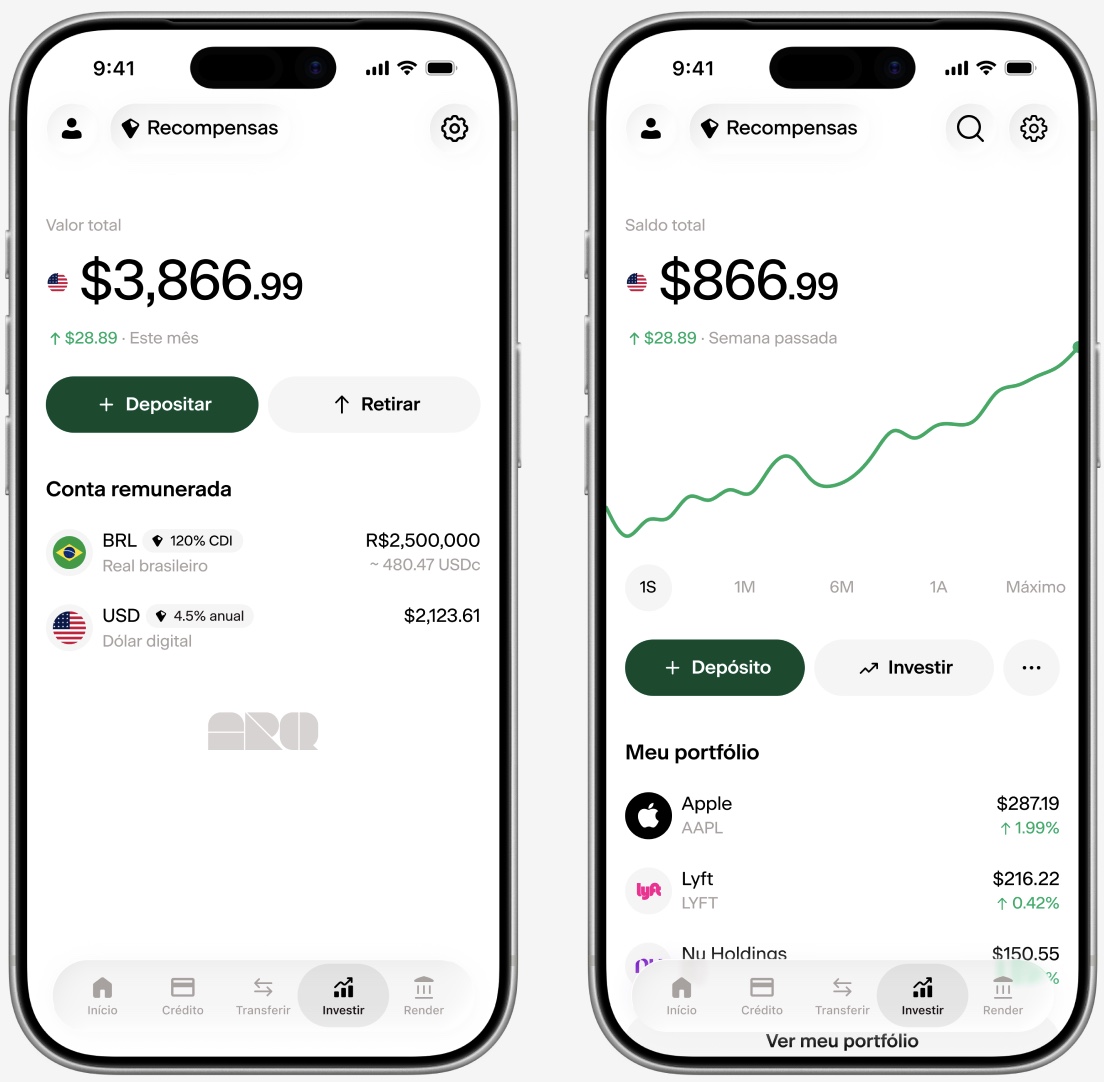
O ARQ cobre o fluxo inteiro. Para receber, você usa informações da conta nos EUA, com routing number e account number, ou IBAN europeu. A conversão custa 0,5% de custo efetivo total. O cartão global Mastercard permite pagamento sem IOF. O saldo parado rende em USDc ou dólares digitais e você acessa investimentos em ações e ETFs americanos sem comissão.1
Escolha a opção que reduz o custo do fluxo inteiro, e não apenas de uma etapa.
Abra sua conta e receba em USDc ou EURc sem conversão forçada
Qual é o melhor cartão virtual internacional para receber em dólar
A resposta varia conforme a plataforma pela qual o freelancer recebe. A tabela abaixo cruza cada opção de conta com os cenários de recebimento mais comuns.
| Plataforma de recebimento | ARQ | Wise | Nomad |
|---|---|---|---|
| Deel (ACH/wire) | Recebe via informações da conta nos EUA, sem conversão forçada | Recebe via conta USD, o recebimento de transferências em USD via wire custa uma tarifa fixa de USD 6,11 | Recebe via conta USD, sem IBAN para EUR |
| Upwork | Recebe via informações da conta nos EUA | Compatível via conta USD local | Compatível via conta USD |
| OnTop | Recebe via informações da conta nos EUA ou IBAN europeu | Compatível | Compatível via USD, sem IBAN |
| Payoneer | Recebe via informações da conta nos EUA | Compatível | Compatível |
| PayPal | Recebe via informações da conta nos EUA | Compatível | Compatível |
| Cliente direto (wire/ACH) | Recebe via informações da conta nos EUA ou IBAN europeu | Compatível via IBAN e conta USD | Compatível via USD, sem IBAN |
Dados pesquisados em setembro de 2026.
Identifique sua plataforma de recebimento e compare apenas as opções compatíveis com ela.
A Wise ainda vale a pena?
A Wise continua competitiva em cenários pontuais, como para freelancers que recebem esporadicamente, precisam de suporte a muitas moedas simultaneamente ou usam o Rende+ para rendimento em USD. A taxa de conversão parte de 4,3% de custo efetivo total, com IBAN europeu e conta USD local disponíveis.
Quando o fluxo é recorrente, com recebimento mensal, saldo mantido por semanas e gasto frequente com cartão, o custo acumulado da Wise supera o do ARQ. Em um recebimento mensal de R$ 25.000, a diferença entre 4,3% e 0,5% de custo efetivo total representa aproximadamente R$ 950 por mês, ou R$ 11.400 por ano.3
A Wise tende a ser mais adequada quando o uso é pontual e concentrado em pagamentos. O ARQ tende a ser mais vantajoso quando o fluxo é recorrente e inclui saldo e gasto.
Como receber de Deel e Upwork no Brasil
O ARQ fornece a cada usuário informações da conta nos EUA, com routing number e account number, e IBAN europeu. O passo a passo para configurar o recebimento:
- Abra a conta do ARQ em menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie.
- Acesse as informações da conta nos EUA ou o IBAN europeu no app do ARQ.
- Na Deel, acesse “Configurações de saque” e selecione transferência bancária. Insira o routing number e o account number do ARQ.
- No Upwork, acesse “Configurações de pagamento” e adicione conta bancária americana com os dados do ARQ.
- O saldo chega em USDc ou EURc diretamente na conta do ARQ, sem conversão forçada.
- Converta para reais apenas quando decidir, com 0,3% de custo efetivo total, e envie para qualquer conta brasileira.
Configure o método de saque na plataforma antes do próximo pagamento para evitar atrasos.
Receba em USDc ou EURc direto no app do ARQ
Como receber em euro, e não só em dólar
Até aqui, o foco foi o recebimento em dólar, que é o caso da maioria dos freelancers. Quem tem clientes europeus ou recebe via plataformas que pagam em euro enfrenta uma lacuna relevante nos guias tradicionais.
| Provedor | Suporte a EURc ou EUR | IBAN europeu |
|---|---|---|
| ARQ | EURc, ativo virtual lastreado em euro | Sim |
| Wise | EUR fiduciário, com suporte a mais de 40 moedas | Sim |
| Nomad | Apenas USD, sem suporte a EUR | Não |
| Inter Global | EUR | Verificar com o provedor |
| Avenue | EUR | Verificar com o provedor |
Dados pesquisados em setembro de 2026.
Se você tem cliente ou plataforma que paga em euro, verifique o suporte a EURc ou EUR e a oferta de IBAN europeu antes de abrir conta.
Cartão virtual internacional sem IOF para freelancer
O cartão global do ARQ permite pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.4 O custo já foi pago na conversão inicial de 0,5%, e não há spread oculto em cada compra. O cartão virtual fica disponível imediatamente após o cadastro e é compatível com Apple Pay e Google Pay.
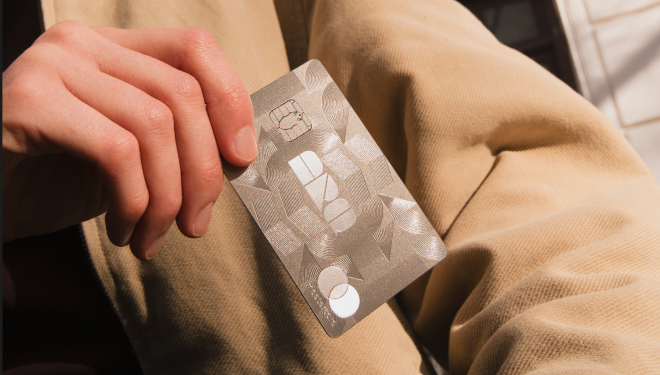
Para freelancers com gastos recorrentes em moeda estrangeira, como assinaturas de ferramentas, compras em sites internacionais e pagamentos a fornecedores, o cartão sem IOF representa economia acumulada ao longo do ano.
Verifique se o cartão permite pagamento sem IOF antes de usá-lo para gastos recorrentes.
Roteiro de simulação: como calcular o custo total antes de abrir conta
Para um recebimento mensal de R$ 25.000 equivalentes em moeda estrangeira, o cálculo do custo total por opção segue estes passos:
- Identifique a plataforma de recebimento e o custo fixo ou percentual cobrado por ela, como Deel, Upwork, Payoneer, PayPal ou cliente direto.
- Calcule o custo de conversão para ativos virtuais ou moeda estrangeira: ARQ igual a R$ 125, com 0,5%, Wise entre R$ 1.075 e R$ 1.375, com 4,3% a 5,5%, Nomad entre R$ 1.125 e R$ 1.375, com 4,5% a 5,5%, e bancos tradicionais entre R$ 1.750 e R$ 2.500, com 7% a 10%.
- Calcule o custo de conversão para reais quando necessário: ARQ igual a R$ 75, com 0,3%, e concorrentes entre R$ 345 e R$ 595, com 1,38% a 2,38%.
- Some os custos das três etapas e compare o valor líquido que chega à sua conta brasileira.
- Considere o rendimento sobre o saldo parado: manter saldo em USDc ou dólares digitais na conta remunerada reduz o custo efetivo do fluxo ao longo do tempo. Rentabilidade passada não indica rentabilidade futura.
Escolha a opção com menor custo total no seu cenário de recebimento e gasto.
Erros comuns que custam dinheiro ao freelancer brasileiro
- Converter para reais sem necessidade: cada conversão tem custo. Manter o saldo em USDc ou EURc até o momento do gasto ou da necessidade real evita conversões desnecessárias.
- Usar cartão brasileiro para gastos em moeda ou ativo virtual estrangeiro: cartões brasileiros comuns adicionam spread sobre cada compra internacional, custo que se acumula em assinaturas e compras recorrentes.
- Ignorar o custo de recebimento cobrado pela plataforma: a maioria dos contractors da Deel paga entre R$ 6.000 e R$ 9.000 por ano em taxas de saque e câmbio sem perceber.
- Não considerar o rendimento sobre o saldo parado: deixar o dinheiro parado em conta sem rendimento representa custo de oportunidade.
Revise esses quatro pontos antes de cada conversão.
Checklist final de decisão
- Moeda de recebimento: você recebe em dólar, em euro ou nas duas moedas?
- Plataforma de recebimento: Deel, Upwork, OnTop, Payoneer, PayPal ou cliente direto?
- Frequência de gasto: você gasta com frequência em moeda estrangeira ou converte tudo para reais de uma vez?
- Necessidade de rendimento sobre o saldo: o dinheiro fica parado por dias ou semanas antes de ser usado?
- Suporte a EURc ou EUR: você tem clientes ou plataformas que pagam em euro?
Preencha o checklist antes de abrir conta.
Abra sua conta do ARQ e centralize seus recebimentos em USDc ou EURc
Perguntas frequentes
Quanto custa, em reais, o caminho completo do meu dinheiro?
O custo depende da plataforma de recebimento e da conta escolhida. Com o ARQ, o custo efetivo total na conversão para USDc ou EURc é de 0,5%, e a conversão de volta para reais custa 0,3%. Em um recebimento mensal equivalente a R$ 25.000, o custo total tende a ser inferior ao de bancos tradicionais e de contas globais como a Wise e a Nomad, que costumam cobrar percentuais de conversão mais altos. O saldo em USDc ou dólares digitais pode render enquanto não é convertido, o que reduz o custo efetivo do fluxo. Rentabilidade passada não indica rentabilidade futura.
O cartão virtual internacional do ARQ é seguro?
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil. O saldo em USDc é lastreado 1:1 por ativos mantidos em conta nos EUA via Regent Bank. O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas. O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA, via Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil. O cartão global Mastercard do ARQ funciona em qualquer estabelecimento da rede Mastercard, com cartão virtual disponível imediatamente após o cadastro via Apple Pay e Google Pay.
Em quanto tempo consigo receber um pagamento do exterior?
O prazo depende da plataforma de origem. Pagamentos via ACH para as informações da conta nos EUA do ARQ chegam em 1 a 2 dias úteis. Pagamentos via SWIFT podem levar de 2 a 5 dias úteis, dependendo dos bancos intermediários na rota. Pagamentos via SEPA para o IBAN europeu do ARQ, quando feitos por transferência SEPA SCT, chegam em até 1 dia útil na maioria dos casos, com liquidação em 24 horas em dias úteis, enquanto débitos diretos SEPA costumam levar de 3 a 6 dias úteis. Após o crédito na conta do ARQ, o saldo em USDc ou EURc fica disponível imediatamente para gastar, investir ou converter.
Existe limite para receber do exterior?
Não existe limite máximo legal para receber valores do exterior no Brasil. Bancos e plataformas podem solicitar documentação que comprove a origem e a finalidade dos valores, especialmente em transações de maior volume. No ARQ, o cadastro exige apenas RG, CNH, RNM ou passaporte e uma selfie, sem necessidade de endereço nos EUA, SSN ou ITIN. Para recebimentos recorrentes e de maior volume, manter a documentação do contrato ou da invoice organizada facilita eventuais verificações.
Conclusão: compare o custo total antes de decidir
O melhor cartão virtual internacional para freelancer brasileiro é aquele que reduz o custo do fluxo inteiro, com recebimento, conversão e gasto. O ARQ cobre esse fluxo com 0,5% de custo efetivo total na conversão, IBAN europeu para receber em EURc, informações da conta nos EUA para receber em USDc, cartão global Mastercard com pagamento sem IOF, rendimento em USDc ou dólares digitais e investimentos em ações e ETFs americanos sem comissão, em um único app, com cadastro em menos de 2 minutos.
Antes de abrir conta, preencha o checklist de moeda de recebimento, plataforma, frequência de gasto, necessidade de rendimento e suporte a EURc ou EUR. Depois, compare o custo total do fluxo, e não apenas o custo do cartão.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
Receba em USDc ou EURc direto no app do ARQ, sem conversão forçada
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.