Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
O CET (custo efetivo total) é o indicador mais confiável para comparar plataformas de câmbio, porque inclui spread, tarifas e encargos.
-
Em 2026, o ARQ oferece CET de 0,5%, enquanto bancos tradicionais e fintechs ficam entre 4% e 10%.4
-
Viajantes, freelancers, investidores e compradores online podem economizar centenas ou milhares de reais por ano ao reduzir o CET.
-
Boas práticas incluem verificar o CET antes de confirmar, desconfiar de promessas de “IOF zero” e priorizar plataformas que remuneram o saldo.
-
Conheça o ARQ e comece a converter, enviar, receber, guardar e investir em USDc e EURc com CET de 0,5%.4
O que é custo efetivo total e por que ele importa mais que a taxa exibida?
O CET mostra quanto a operação realmente custa para a pessoa usuária. A taxa exibida na tela costuma considerar apenas parte desse custo. O CET soma o spread cambial, as tarifas fixas por operação e outros encargos aplicáveis. Simulações mostram que o custo total varia bastante entre plataformas que, à primeira vista, parecem semelhantes.
Os pilares de comparação relevantes são: spread cambial, tarifas fixas por operação, rendimento sobre o saldo mantido na conta e suporte a EURc em vez de apenas EUR. Dentro desses pilares, uma armadilha comum merece atenção. Plataformas que exibem “Pague sem IOF” no cartão removem um custo na hora do gasto, mas podem embutir um spread maior na conversão inicial, que supera o imposto que dizem eliminar.
Panorama de mercado: bancos, fintechs e plataformas globais
Agora que o conceito de CET está claro, vale entender como cada tipo de plataforma se posiciona nesse indicador. Bancos tradicionais costumam operar com CET entre 7% e 10% no câmbio, com processos mais lentos e pouca transparência sobre o custo real antes da confirmação.4
Fintechs globais como a Wise e contas globais como a Nomad, C6 e Avenue reduziram o CET em relação aos bancos tradicionais. Mesmo assim, ainda operam em faixas entre 4% e 5,5%.4 Isso representa avanço em relação aos 7% a 10% dos bancos tradicionais, mas ainda fica acima do patamar que plataformas baseadas em ativos virtuais conseguem alcançar ao operar com estruturas de custo mais enxutas.
Casas de câmbio físicas, como as reguladas pelo Banco Central, oferecem moeda em espécie e cartões pré-pagos, mas em geral aplicam spreads ainda mais altos que os bancos tradicionais e digitais.4
Plataformas que usam ativos virtuais, como o ARQ, conseguem reduzir custos operacionais e atuar fora de parte da infraestrutura bancária tradicional. Por isso, conseguem oferecer CET menor na conversão de reais em ativos virtuais (USDc e EURc) e no uso desses saldos no exterior. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
Perfis de uso: quem economiza mais com um CET menor?
Perfis diferentes sentem o impacto do CET de formas distintas. Quanto maior o volume convertido e a frequência de uso, maior tende a ser a economia ao migrar para uma plataforma com CET menor.
Viajantes que convertem R$ 10.000 para uma viagem internacional pagam entre R$ 700 e R$ 1.000 de CET em bancos tradicionais. Com CET de 0,5%, o custo cai para cerca de R$ 50, o que representa economia de até R$ 950 em uma única viagem. O cartão global Mastercard do ARQ permite fazer pagamentos sem IOF adicional ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1,4
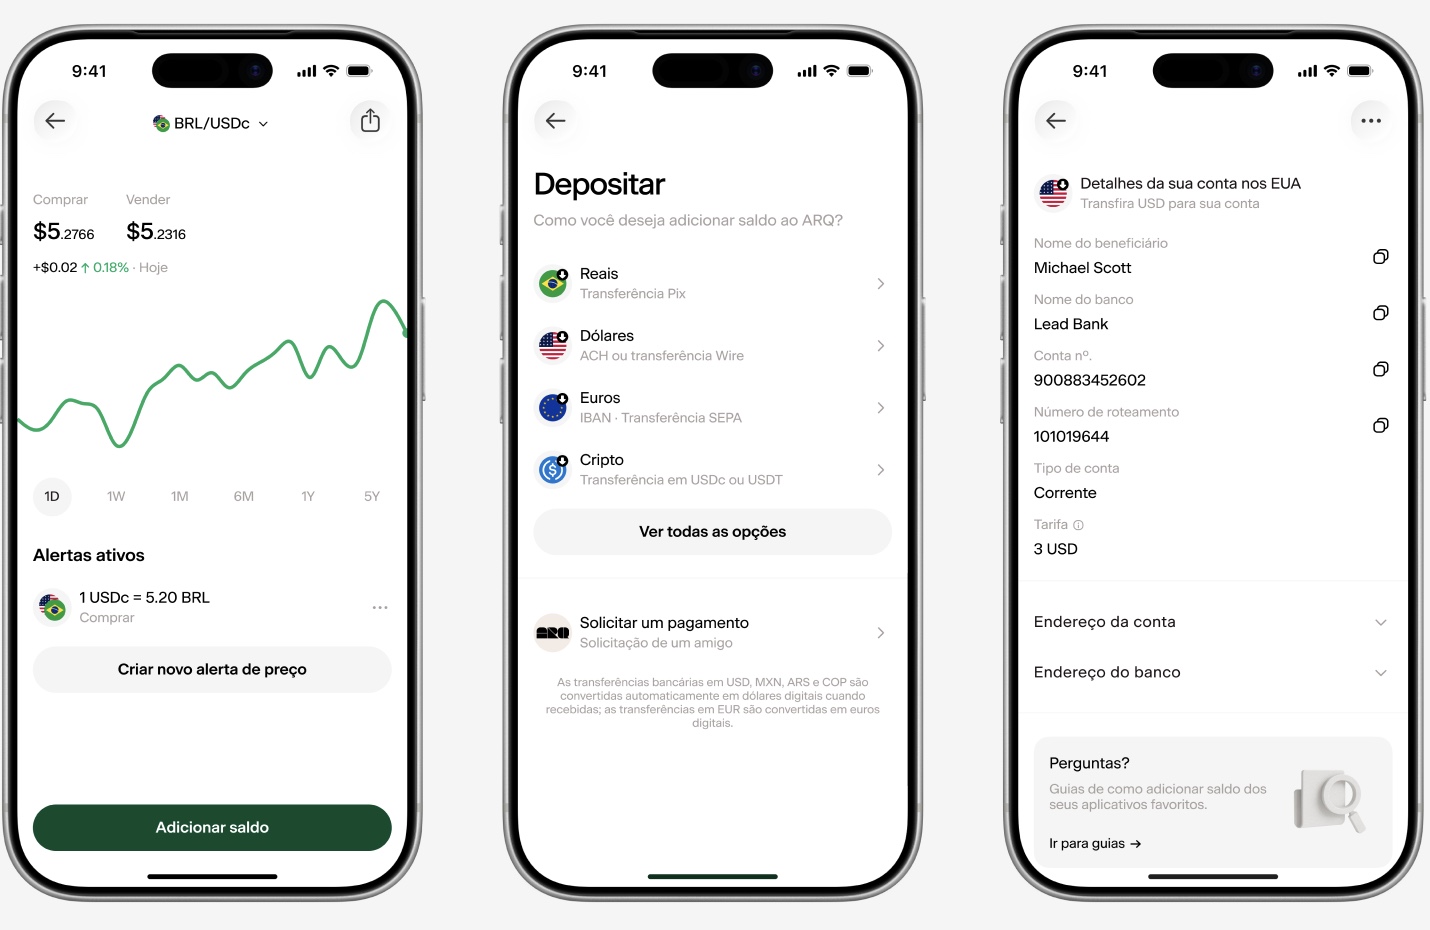
Freelancers e trabalhadores remotos que recebem pagamentos de plataformas como Deel, Upwork ou OnTop podem usar os dados bancários americanos (routing number e account number) e europeus (IBAN) do ARQ para receber em USDc ou EURc sem conversão forçada. O saldo permanece em ativos virtuais até o momento da conversão para reais. Nessa etapa, o CET de 0,3% na conversão de volta para BRL costuma ficar bem abaixo dos 1,38% a 2,38% cobrados por outras plataformas.4
Investidores que convertem reais para investir em ações e ETFs americanos sentem o efeito do CET no longo prazo. Com zero comissão por operação, investimento mínimo equivalente a US$ 1 e liquidação instantânea, o ARQ diminui barreiras que antes afastavam muitos brasileiros da bolsa americana.2,4
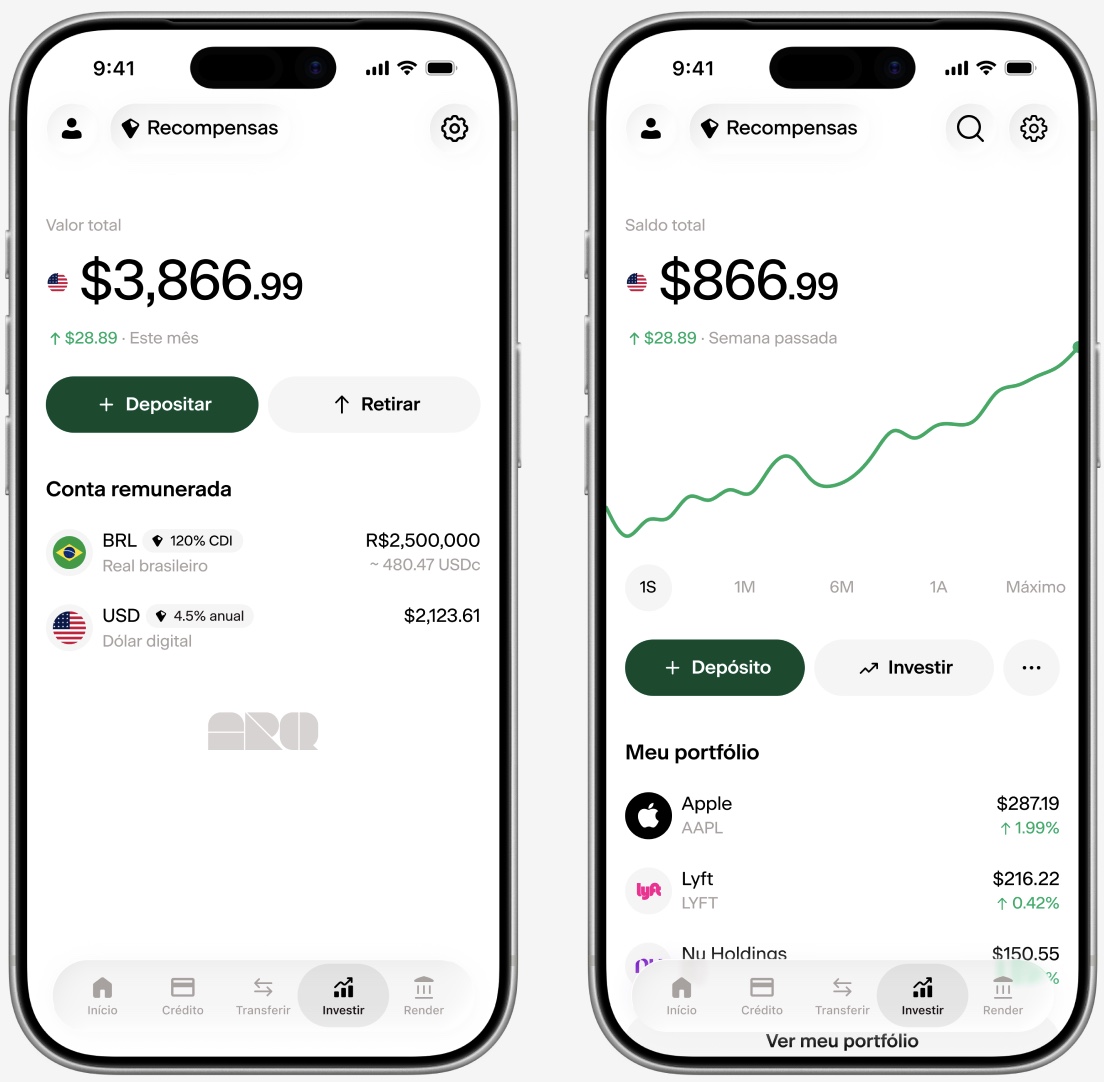
Compradores online e assinantes de serviços em moeda estrangeira acumulam custos ao longo do ano com cartões brasileiros tradicionais. O cartão global do ARQ usa diretamente o saldo em ativos virtuais lastreados em moeda estrangeira. A pessoa usuária paga o CET na conversão inicial e evita surpresas posteriores na fatura.
Boas práticas e princípios de decisão
Tomar decisão com base em CET exige alguns cuidados simples. Antes de escolher uma plataforma, três perguntas ajudam a organizar a análise: qual é o CET total da operação, e não apenas o spread anunciado? A plataforma mostra o custo completo antes da confirmação? O saldo mantido na conta recebe algum rendimento?
Essas perguntas ajudam a evitar armadilhas comuns. Entre elas estão comparar apenas o spread sem considerar tarifas fixas, priorizar plataformas que prometem “IOF zero” no cartão sem olhar o spread embutido na conversão e manter saldo em contas que não remuneram o capital parado. Casas de câmbio em aeroportos tendem a cobrar valores bem acima da taxa de mercado, o que costuma torná-las uma das opções mais caras.
Estrutura de custos e riscos por tipo de operação
O CET varia conforme o tipo de operação. Na conversão de BRL para USDc ou EURc, o ARQ aplica CET de 0,5%. Plataformas concorrentes costumam ficar entre 4% e 10%, dependendo do modelo de negócio e do perfil da pessoa cliente.4
Na conversão de volta para reais, de USDc ou EURc para BRL, o ARQ aplica CET de 0,3%. Outras plataformas operam em faixas entre 1,38% e 2,38%. Em operações voltadas a investimentos, em que a pessoa converte BRL para USDc no ARQ ou para USD em concorrentes, o ARQ mantém CET de 0,5%, enquanto concorrentes ficam entre 2,1% e 3,1%.4
Além do custo de conversão, existem riscos que precisam ser considerados. Entre eles estão o risco cambial, que é a variação da taxa de conversão entre o momento da conversão e o uso dos recursos, o risco de contraparte, ligado à solidez da plataforma e das instituições parceiras, e o risco de custódia em ativos virtuais.
Veja como esses custos se comparam na prática e simule sua primeira conversão no ARQ.
Passo a passo: como começar a operar com menor CET
Reduzir o CET começa por entender quanto a pessoa já paga hoje. O primeiro passo é calcular o CET real da plataforma atual, somando spread, tarifas fixas e outros encargos. O segundo passo é identificar o principal perfil de uso, como conversão pontual, recebimento recorrente, investimento ou gastos no exterior.
Com esse diagnóstico em mãos, o terceiro passo é abrir uma conta do ARQ. O cadastro leva poucos minutos com RG, CNH, RNM ou passaporte e uma selfie, sem necessidade de endereço nos EUA, SSN ou ITIN. Depois da aprovação, o cartão virtual fica disponível para uso imediato em carteiras como Apple Pay e Google Pay, usando o saldo em ativos virtuais (USDc e EURc).1
FAQ
Qual app tem a menor taxa para comprar dólar ou dólar digital?
Entre as plataformas disponíveis para brasileiros em 2026, o ARQ oferece o menor custo efetivo total para conversão de reais em ativos virtuais lastreados em dólar digital (USDc), com CET de 0,5%. A Wise opera entre 4,3% e 5,5%, a Nomad entre 4,5% e 5,5%, o C6 Global entre 4,25% e 4,4% e a Avenue entre 1,6% e 5,45%, conforme o tipo de conta. Bancos tradicionais ficam entre 7% e 10%. O ARQ também exibe o custo total antes da confirmação da operação, o que reduz o risco de spreads ocultos.4
É melhor usar a Nomad ou a Wise?
A escolha entre a Nomad e a Wise depende do perfil de uso. A Wise atende melhor quem precisa fazer pagamentos internacionais em várias moedas e não pretende investir. Oferece conta multimoeda em mais de 40 moedas e cartão de débito, mas não dá acesso direto a ações ou ETFs.
A Nomad é voltada para quem quer investir no mercado americano e manter saldo em moeda estrangeira, com cartão e conta remunerada. Atua apenas em dólar e costuma operar com CET de conversão entre 4,5% e 5,5%. Nenhuma das duas chega ao CET de 0,5% do ARQ, que também oferece suporte a EURc, algo que a Nomad não oferece.4
Quais são as diferenças entre os planos do ARQ?
O ARQ oferece três planos com a mesma taxa de conversão de 0,5% de CET. O plano Standard é gratuito e inclui conversão com CET de 0,5%, cartão virtual, rendimento em USDc e em reais na conta remunerada e acesso a ações e ETFs sem comissão.2,3,4
O plano Premium tem cobrança mensal ou anual em moeda estrangeira e adiciona rendimento maior em USDc, rendimento acima de 100% do CDI em reais, um envio internacional gratuito por mês, cashback em dólar digital (USDc) até um limite mensal e cartão físico sem custo adicional.1,3
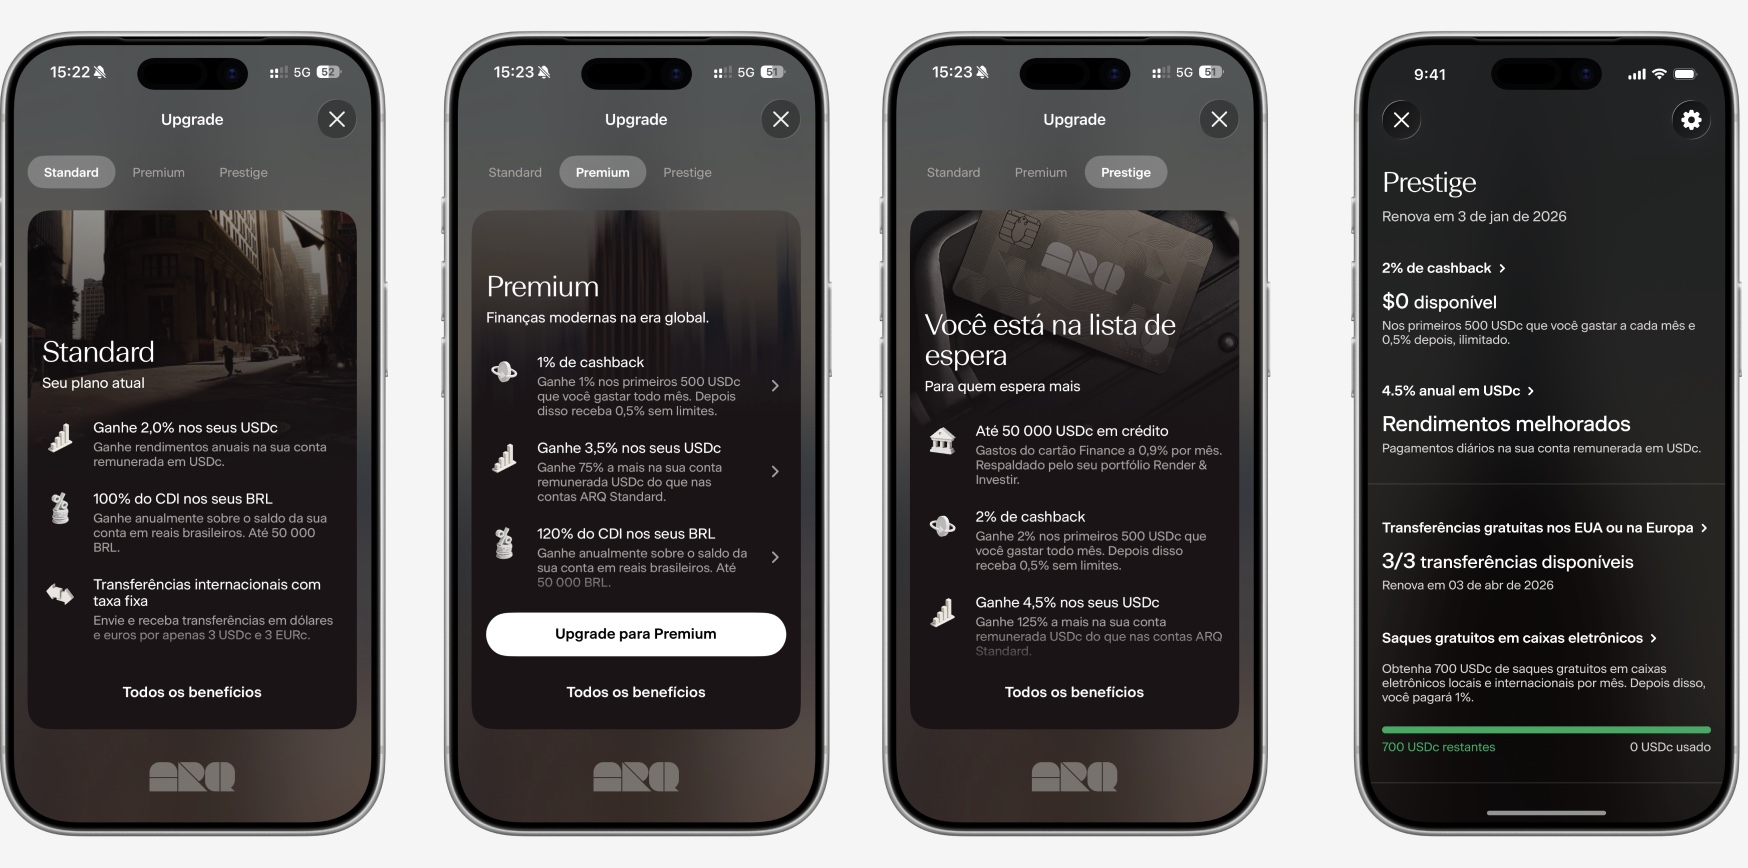
O plano Prestige tem cobrança anual em moeda estrangeira e lista de espera. Oferece rendimento ainda maior em USDc, rendimento de 120% do CDI em reais, três envios internacionais gratuitos por mês, cashback maior em USDc até um limite mensal e cartão de crédito internacional em metal com limite elevado.1,3
Conclusão
O custo efetivo total funciona como linha de base para qualquer decisão envolvendo câmbio. Em 2026, a diferença entre operar com CET de 0,5% e pagar entre 7% e 10% em cada conversão pode representar economia relevante para quem converte, investe ou recebe pagamentos em moeda estrangeira com frequência. O ARQ combina esse CET de 0,5% com suporte a ativos virtuais (USDc e EURc), conta remunerada, investimentos sem comissão e cartão global em um único app.4
Pare de pagar 7% a 10% em cada operação. Abra sua conta do ARQ e comece a operar com CET de 0,5%.4
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 As conversões são baseadas em dados de mercado obtidos em julho de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.