Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 14 de setembro de 2026
Principais lições deste artigo
-
O custo real de um cartão internacional fica no spread cambial e nos encargos de conversão, não na anuidade. Plataformas que anunciam “anuidade zero” podem chegar a 10% de custo efetivo total.
-
Transparência significa ver o custo efetivo total antes de confirmar cada conversão ou compra, o que evita surpresas na fatura.
-
Na comparação feita em setembro de 2026, o ARQ apresenta o menor custo efetivo total, de 0,5%. Wise, Nomad e bancos tradicionais variam entre 4,3% e 10%.4
-
Para criar um cartão virtual internacional sem tarifas ocultas, o usuário precisa escolher a plataforma certa, cadastrar-se com documentos brasileiros, converter para USDc ou EURc e gerar o cartão virtual no app.
-
O ARQ oferece 0,5% de custo efetivo total, cartão virtual internacional gratuito e conta remunerada, o que forma uma opção completa para quem busca transparência.1,4
O que significa “sem tarifas escondidas”?
“Sem tarifas escondidas” significa informar todos os custos da operação antes da confirmação, sem surpresas na fatura. Esse conceito envolve transparência total sobre o custo efetivo total, que é a soma de tudo que incide sobre uma conversão ou pagamento internacional e que fica visível antes de o usuário confirmar qualquer operação.
Esse custo efetivo total reúne todos os encargos envolvidos em uma operação de conversão ou pagamento internacional. Ele inclui o spread embutido na cotação, as tarifas de serviço e qualquer outro custo que a plataforma aplique. O spread é a diferença entre o câmbio de mercado e a cotação que a instituição oferece ao cliente. Esse valor não aparece como uma linha separada na fatura, mas fica embutido na cotação apresentada. Plataformas que não mostram o custo efetivo total antes da confirmação podem aplicar esse spread sem que o usuário perceba.
Compare as taxas e veja a diferença ao simular sua primeira conversão no ARQ.
Pré-requisitos para criar um cartão virtual internacional
Para abrir uma conta e gerar um cartão virtual internacional1, o usuário precisa de um documento (RG, CNH, RNM ou passaporte), de uma selfie e de acesso à internet. Não é necessário endereço nos EUA, SSN ou ITIN para usar o ARQ. O cadastro é feito com documentos brasileiros e leva menos de 2 minutos.
Alguns termos úteis para entender o processo:
-
Cartão virtual: número de cartão gerado digitalmente, sem plástico físico, disponível imediatamente após o cadastro e compatível com Apple Pay e Google Pay.1
-
Custo efetivo total: soma de todos os custos de uma operação de conversão ou pagamento internacional.
-
Câmbio ou taxa de conversão: cotação aplicada para converter reais em moeda estrangeira ou em ativo virtual estrangeiro.
-
USDc e EURc: ativos virtuais lastreados em moedas fortes, oferecidos pelo ARQ como alternativa à conta em moeda estrangeira tradicional.
O ARQ oferece conta em USDc e EURc, com depósito via Pix e conversão rápida. O cartão virtual internacional fica disponível imediatamente após o cadastro e pode ser adicionado ao Apple Pay ou Google Pay.1
Como criar um cartão virtual internacional passo a passo
O processo completo envolve seis etapas:
-
Escolher a plataforma com o menor custo efetivo total.
-
Abrir a conta digital com documento e selfie.
-
Adicionar saldo via Pix.
-
Converter reais para USDc ou EURc.
-
Gerar o cartão virtual no app.
-
Verificar o custo total antes de cada compra.
A ordem importa. A escolha da plataforma no primeiro passo determina o custo efetivo total de todas as etapas seguintes. Uma plataforma com custo de conversão alto encarece cada recarga, cada compra e cada assinatura recorrente ao longo do ano.
Passo 1: escolha a plataforma certa para o seu perfil
O critério principal é o custo efetivo total de conversão. Além disso, vale avaliar a transparência sobre os custos antes da confirmação e o suporte a EURc ou EUR. Considere também a disponibilidade de cartão virtual imediato, o rendimento sobre saldo e o acesso a investimentos integrados.
A tabela abaixo resume como as principais opções disponíveis no Brasil se comparam nesses critérios, com dados pesquisados em setembro de 2026. Observe a diferença no custo efetivo total de conversão.
|
Plataforma |
Custo efetivo total de conversão para moedas ou ativos virtuais estrangeiros4 |
Suporte a EURc ou EUR |
Cartão virtual imediato1 |
Rendimento em conta remunerada internacional2,3 |
|---|---|---|---|---|
|
ARQ |
Sim (EURc) |
Sim |
Até 4,5% ao ano em USDc |
|
|
Wise |
4,3% a 5% |
Sim (EUR) |
Sim |
Sim (USD, via Rende+) |
|
Nomad |
4,5% a 5,5% |
Não |
Sim |
Não |
|
Bancos tradicionais |
Limitado |
Varia |
Não |
Dados pesquisados em setembro de 2026.
O ARQ oferece 0,5% de custo efetivo total, com taxa visível antes de confirmar a operação. Em uma conversão de R$ 2.000, o custo no ARQ é de aproximadamente R$ 10, enquanto em outras plataformas pode chegar a R$ 200.4
Abra sua conta e comece a economizar nas suas conversões internacionais.
Passo 2: abra sua conta digital
O usuário deve baixar o app da plataforma escolhida, preencher os dados pessoais e enviar a foto do documento e uma selfie. No ARQ, o cadastro leva menos de 2 minutos e a maioria das contas é aprovada automaticamente.
É importante verificar se a plataforma exige comprovante de residência nos EUA ou vínculo com o sistema financeiro americano. O ARQ não exige endereço nos EUA, SSN ou ITIN.
Para evitar problemas, os erros mais comuns nessa etapa são tentar abrir conta em plataformas que só aceitam residentes fiscais dos EUA e não ler os termos e condições antes de confirmar o cadastro.
Resultado esperado: conta aprovada e acesso ao app do ARQ.
Passo 3: adicione saldo via Pix
No app, o usuário gera um QR Code ou copia a chave Pix e faz o envio do valor desejado. No ARQ, o depósito via Pix é gratuito e o saldo em reais fica disponível imediatamente.
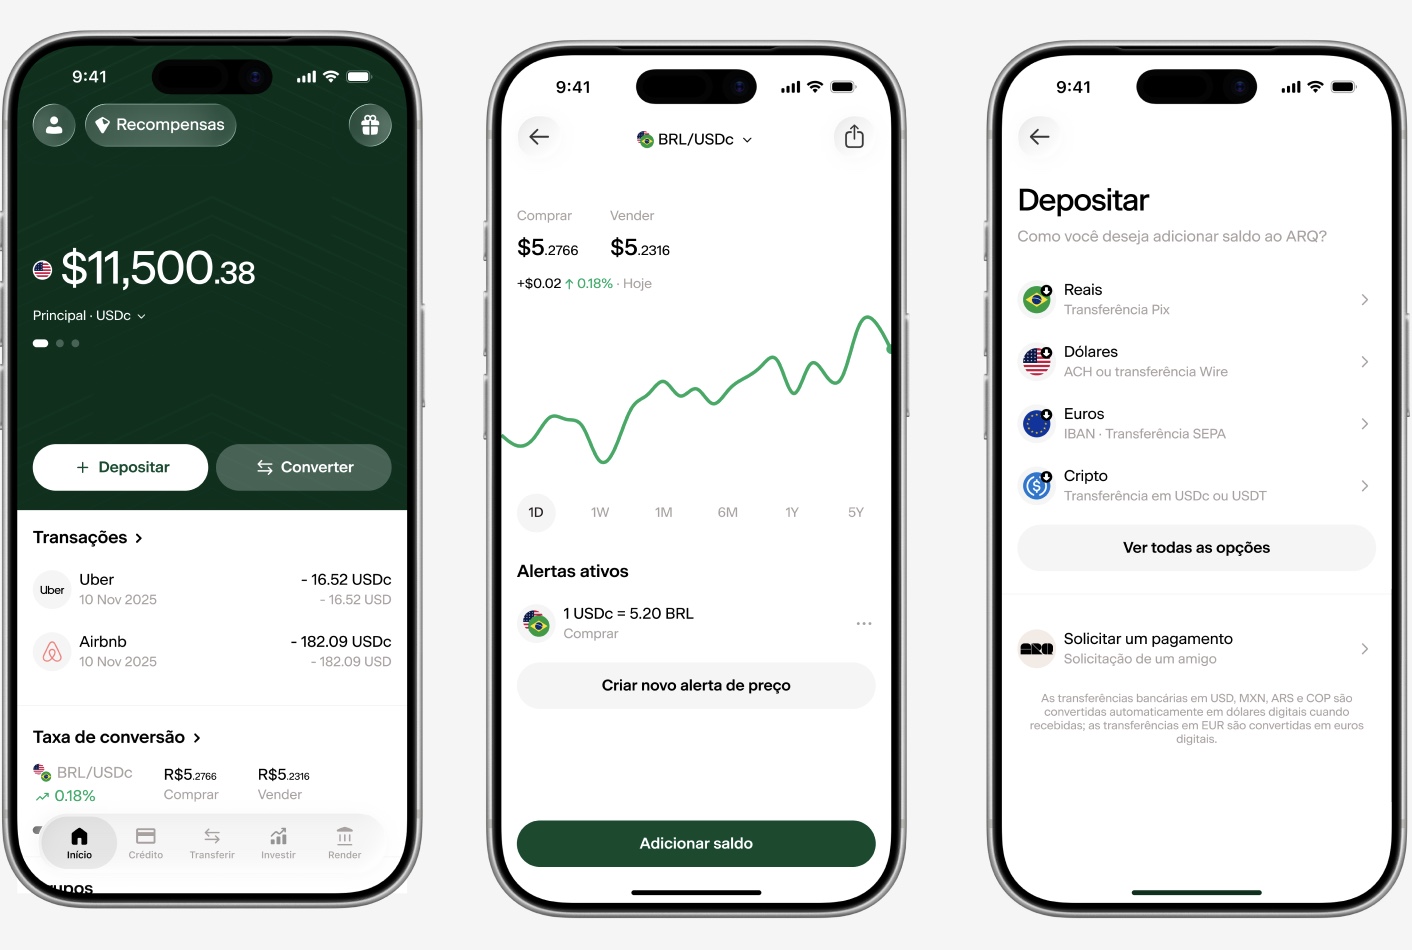
Uma dica prática é começar com um valor pequeno para testar o processo e comparar o custo efetivo total com o do cartão atual antes de fazer conversões maiores.
Resultado esperado: saldo em reais disponível na conta do ARQ.
Passo 4: converta reais para USDc ou EURc
No app, o usuário seleciona a opção de conversão, escolhe USDc ou EURc, insere o valor em reais e visualiza a taxa de conversão e o custo total antes de confirmar. No ARQ, o custo efetivo total é de 0,5% e a conversão acontece em tempo real, no câmbio de mercado, sem markup oculto.4
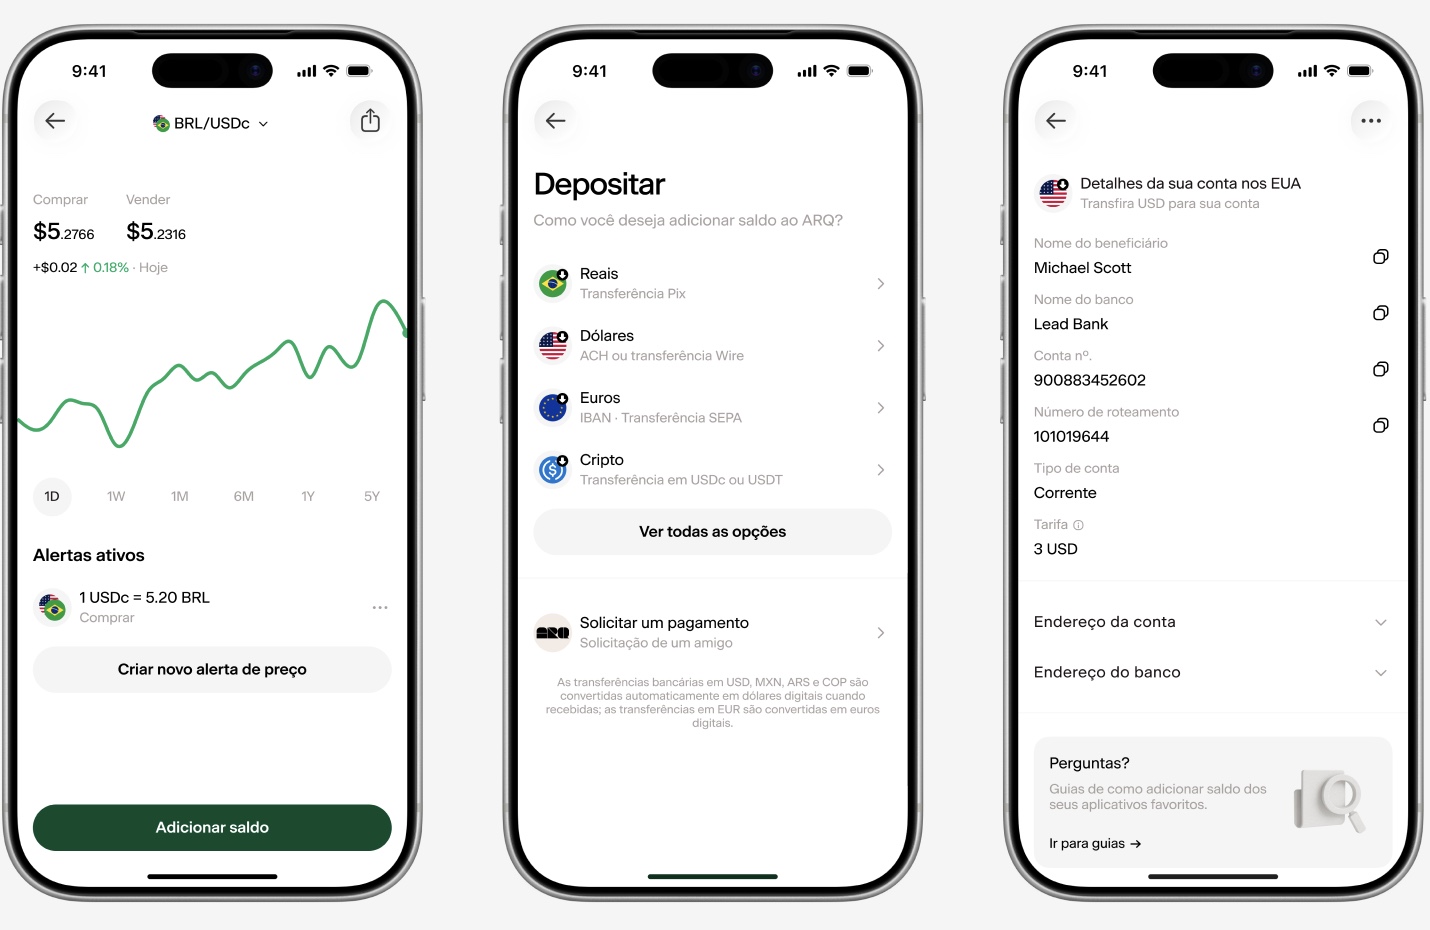
O usuário não deve confirmar uma conversão sem ver o custo total exibido na tela. Plataformas que não mostram esse número antes da confirmação podem embutir custos que só aparecem depois. Pesquisas do setor indicam que a falta de transparência no ponto de conversão é um dos principais mecanismos de cobrança oculta em pagamentos internacionais.
Resultado esperado: saldo em USDc ou EURc disponível na conta do ARQ.
Simule sua conversão no ARQ e veja o custo efetivo total antes de confirmar.
Passo 5: gere seu cartão virtual internacional
No app do ARQ, o usuário acessa a seção de cartões e gera o cartão virtual. O cartão é Mastercard, gratuito em todos os planos e pode ser adicionado ao Apple Pay ou Google Pay imediatamente após o cadastro.1
O cartão virtual pode ser usado para assinaturas e compras online.1 Se houver necessidade de cartão físico, o usuário pode solicitar pelo app. O cartão físico é gratuito nos planos Premium e Prestige. No plano Standard, há custo de envio de $4,99.1
Resultado esperado: cartão virtual gerado e pronto para uso em qualquer site ou app que aceite Mastercard.
Passo 6: verifique o custo total antes de cada compra
Antes de finalizar qualquer compra internacional, o usuário deve conferir se o valor será debitado diretamente do saldo em USDc ou EURc, sem conversão adicional. No ARQ, ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, o custo já foi pago na conversão inicial e o cartão é sem IOF.
Os erros mais comuns nessa etapa são:
-
Aceitar a conversão dinâmica de moeda, chamada de DCC, oferecida pelo estabelecimento no exterior. Dados do setor mostram que transações com DCC costumam custar entre 6% e 10% a mais do que as mesmas transações processadas na moeda local. O usuário deve sempre escolher pagar na moeda local do estabelecimento.
-
Não verificar se o cartão está configurado para debitar do saldo em ativos virtuais lastreados em moeda estrangeira.
Resultado esperado: compra realizada com custo total conhecido e sem surpresas na fatura.
O que cada opção cobra de verdade: comparativo de custo efetivo total
A diferença entre as opções disponíveis no Brasil se concentra na conversão de moeda, não na anuidade. Os dados abaixo foram pesquisados em setembro de 2026.
Como mostrado na tabela do passo 1, o ARQ tem o menor custo efetivo total, de 0,5%, enquanto Wise, Nomad e bancos tradicionais cobram entre 4,3% e 10%.4 A diferença se torna mais clara em uma conversão de R$ 2.000.
-
ARQ: aproximadamente R$ 10 de custo total.4
-
Wise: valor que pode chegar a R$ 100.4
-
Nomad: valor que pode chegar a R$ 110.4
-
Bancos tradicionais: valor que pode chegar a R$ 200.4
Para quem paga assinaturas mensais em dólar, como ChatGPT, Adobe ou plataformas de streaming, essa diferença pode se acumular ao longo do ano, dependendo do volume gasto e das taxas aplicadas por cada plataforma.
Dados pesquisados em setembro de 2026.
Dicas avançadas para evitar tarifas escondidas na prática
-
Pagar sempre na moeda local do estabelecimento. Se o site ou terminal oferecer conversão para reais no checkout, o usuário deve recusar. Essa conversão dinâmica costuma embutir uma margem de 3% a 8% acima do valor de mercado.4
-
Usar o cartão virtual separado para assinaturas recorrentes. Essa prática facilita o controle dos gastos e reduz o risco de cobranças surpresa na fatura.
-
Verificar se a plataforma cobra spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. No ARQ, o cartão é sem IOF e sem spread oculto, porque o custo já foi pago na conversão inicial.1
-
Ativar notificações de transação. Esse recurso permite acompanhar cada gasto em tempo real e identificar cobranças inesperadas imediatamente.
-
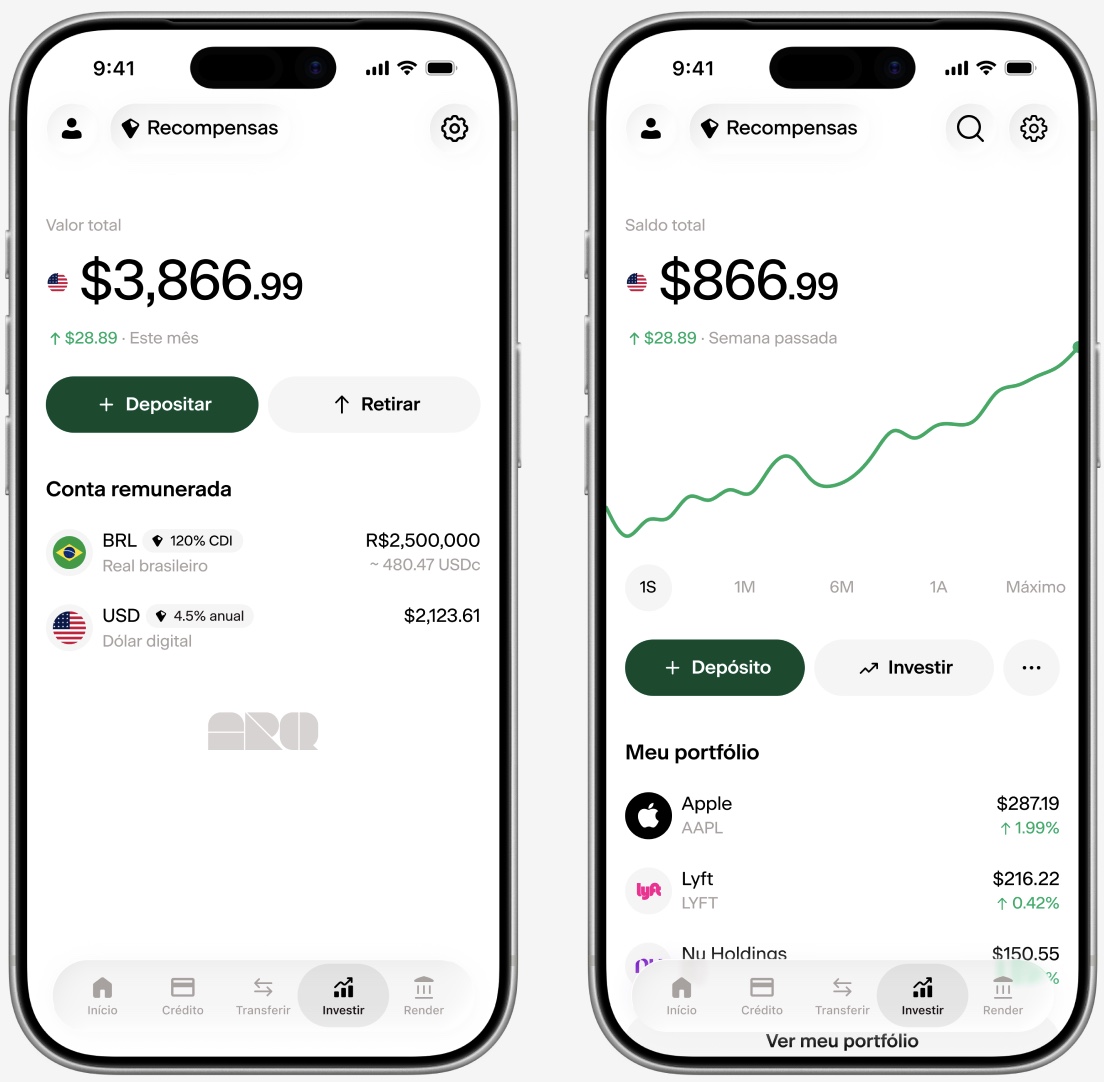
Manter o saldo em USDc rendendo enquanto não usa. No ARQ, o saldo em USDc pode render até 4,5% ao ano no plano Prestige. Em reais, os planos Premium e Prestige podem chegar a 120% do CDI. Os rendimentos variam por plano e estão sujeitos a alterações.2,3
Além de manter o saldo rendendo, o usuário pode ampliar o patrimônio ao investir em ações e ETFs americanos sem comissão, com investimento mínimo de $1 e liquidação instantânea.5 Conheça o ARQ e comece a investir.
Perguntas frequentes
Qual cartão internacional não cobra taxas?
Todo cartão envolve custos. Algumas opções apresentam custo efetivo total mais baixo e transparente. O ARQ cobra 0,5% de custo efetivo total na conversão, sem spread oculto, e o cartão é sem IOF. A Wise cobra entre 4,3% e 5%, e a Nomad, entre 4,5% e 5,5%. A diferença principal aparece na conversão, não na anuidade, que é zero em todas essas plataformas.4
O cartão da Wise é gratuito?
A emissão do cartão da Wise não tem anuidade, mas há custo de conversão entre 4,3% e 5%, em dados de setembro de 2026. O termo “gratuito” se refere apenas à anuidade, e não ao custo total da operação. O custo real aparece na conversão de reais para a moeda desejada, antes de usar o cartão.4
Por que a Wise cobra R$ 100 em uma conversão?
A Wise aplica uma taxa de conversão sobre o valor convertido. Em uma conversão de R$ 2.000, o custo pode chegar a R$ 100, dependendo da moeda e do perfil do cliente. O ARQ cobra 0,5%, o que representa cerca de R$ 10 na mesma operação. Essa diferença está no custo efetivo total aplicado a cada conversão.4
Como criar um cartão virtual internacional passo a passo?
O processo envolve escolher a plataforma com o menor custo efetivo total, abrir a conta com documento e selfie, adicionar saldo via Pix, converter para USDc ou EURc, gerar o cartão virtual no app e verificar o custo total antes de cada compra. No ARQ, todas as etapas podem ser concluídas em menos de 2 minutos.1
Como usar o cartão virtual no exterior?
O cartão virtual pode ser adicionado ao Apple Pay ou Google Pay e usado em qualquer estabelecimento que aceite Mastercard. Para compras online, o usuário deve inserir os dados do cartão virtual no site. No momento do pagamento, a melhor prática é escolher a moeda local do estabelecimento para evitar a conversão dinâmica de moeda, que costuma embutir custos adicionais.1
O ARQ é seguro?
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil. O saldo em USDc é lastreado 1:1 por dólares americanos mantidos em conta bancária nos EUA, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas. O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Conclusão: transparência é o que separa um cartão barato de um cartão caro
Para criar um cartão virtual internacional sem tarifas escondidas, é essencial entender o custo efetivo total de cada operação e verificar se ele é informado antes da confirmação, não depois, na fatura.
O ARQ se destaca por oferecer 0,5% de custo efetivo total na conversão, cartão internacional Mastercard gratuito, cartão sem IOF, conta remunerada e acesso a investimentos em ações e ETFs americanos em um único app, com cadastro em menos de 2 minutos.1,4 As taxas e condições das plataformas mudam com frequência. Vale revisar periodicamente os custos de cada opção antes de tomar decisões de conversão ou de uso recorrente.
Conheça o ARQ e comece a converter com 0,5% de custo efetivo total.4
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.