Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 16 de setembro de 2026
Principais lições deste artigo
-
O custo efetivo total determina quanto o viajante realmente paga em compras internacionais, mesmo quando o spread anunciado é baixo ou zero.
-
Em uma viagem com R$ 20 mil em gastos, a diferença entre 0,5% e 5% de custo efetivo total pode chegar a R$ 900.4
-
Contas globais de débito permitem converter reais antes da viagem e gastar do saldo no exterior com transparência de custos.
-
Cartões de cooperativa com spread zero mantêm o IOF e custos embutidos na cotação, o que torna o custo efetivo total variável e muitas vezes maior que o esperado.
-
O ARQ oferece 0,5% de custo efetivo total na conversão e rendimento de até 4,5% ao ano em USDc ou dólares digitais:3,4 comece agora.
A solução: contas globais de débito em custo real
Contas globais de débito permitem converter reais antes da viagem e gastar do saldo no exterior. O que diferencia cada opção é o custo efetivo total, que soma spread e todos os encargos embutidos na cotação. Esse número mostra quanto o viajante realmente paga em cada compra.
O custo efetivo total varia de forma relevante entre as opções disponíveis no mercado brasileiro. A lista abaixo resume o custo e as condições principais, com dados de setembro de 2026.
-
ARQ: 0,5% de custo efetivo total na conversão4, suporte a USDc ou dólares digitais e EURc, rendimento em conta remunerada de até 4,5% ao ano em USDc ou dólares digitais na modalidade Prestige, cartão global sem IOF ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1,2,3
-
Wise: custo efetivo total de conversão de 4,3% a 5,5%, conta remunerada internacional em USD pelo Rende+, suporte a EUR.4
-
Nomad: custo efetivo total de conversão de 4,5% a 5,5%, operação apenas com USD, sem suporte a EUR, conta remunerada internacional conforme manifesto.4
-
Inter: custo efetivo total de conversão de 4,3% a 4,5%, suporte a EUR, sem rendimento em conta remunerada internacional.4
-
C6: custo efetivo total de conversão de 4,25% a 4,4%, suporte a EUR, conta remunerada internacional conforme manifesto.4
|
Instituição |
Custo efetivo total de conversão4 |
Rendimento em conta remunerada internacional2,3 |
Suporte a EURc ou EUR |
|---|---|---|---|
|
ARQ |
0,5% |
Até 4,5% ao ano em USDc ou dólares digitais (plano Prestige) |
Sim, EURc |
|
Wise |
4,3% a 5,5% |
Sim, USD pelo Rende+ |
Sim, EUR |
|
Nomad |
4,5% a 5,5% |
Sim, conta remunerada internacional |
Não |
|
Inter |
4,3% a 4,5% |
Não |
Sim, EUR |
|
C6 |
4,25% a 4,4% |
Sim, conta remunerada internacional |
Sim, EUR |
Dados de setembro de 2026. Custo efetivo total inclui spread e demais encargos de conversão.
Abra sua conta do ARQ e converta com 0,5% de custo efetivo total.4
A solução na prática: quanto custa uma compra de R$ 1.000 em cada opção?
Uma compra internacional equivalente a R$ 1.000 tem custo muito diferente em cada solução. O ARQ cobra R$ 5,00, enquanto bancos tradicionais chegam a R$ 100,00, o que representa até vinte vezes mais pelo mesmo gasto.4
A tabela abaixo mostra o custo efetivo total de cada categoria de solução para essa compra. O cálculo considera câmbio de mercado, spread e custos embutidos quando aplicáveis.
|
Solução |
Custo efetivo total de conversão para moedas ou ativos virtuais estrangeiros4 |
Custo sobre R$ 1.0004 |
|---|---|---|
|
ARQ |
0,5% |
R$ 5,00 |
|
C6 |
4,25% a 4,4% |
R$ 42,50 a R$ 44,00 |
|
Inter |
4,3% a 4,5% |
R$ 43,00 a R$ 45,00 |
|
Wise |
4,3% a 5,5% |
R$ 43,00 a R$ 55,00 |
|
Nomad |
4,5% a 5,5% |
R$ 45,00 a R$ 55,00 |
|
Avenue |
4,0% a 5,45% |
R$ 40,00 a R$ 54,50 |
|
Bancos tradicionais |
7% a 10% |
R$ 70,00 a R$ 100,00 |
Dados de setembro de 2026. Custo efetivo total inclui spread e demais encargos de conversão.
Simule sua primeira conversão e veja o custo efetivo total na prática.
A Wise ainda vale a pena em 2026?
A Wise continua útil para quem precisa de conta multimoeda e pagamentos internacionais. O custo efetivo total de conversão de 4,3% a 5,5%, porém, fica bem acima do custo efetivo total de 0,5% do ARQ.4
A Wise oferece conta remunerada internacional em USD pelo Rende+, mas não oferece investimentos em ações e ETFs americanos sem comissão nem rendimento em reais de até 120% do CDI.
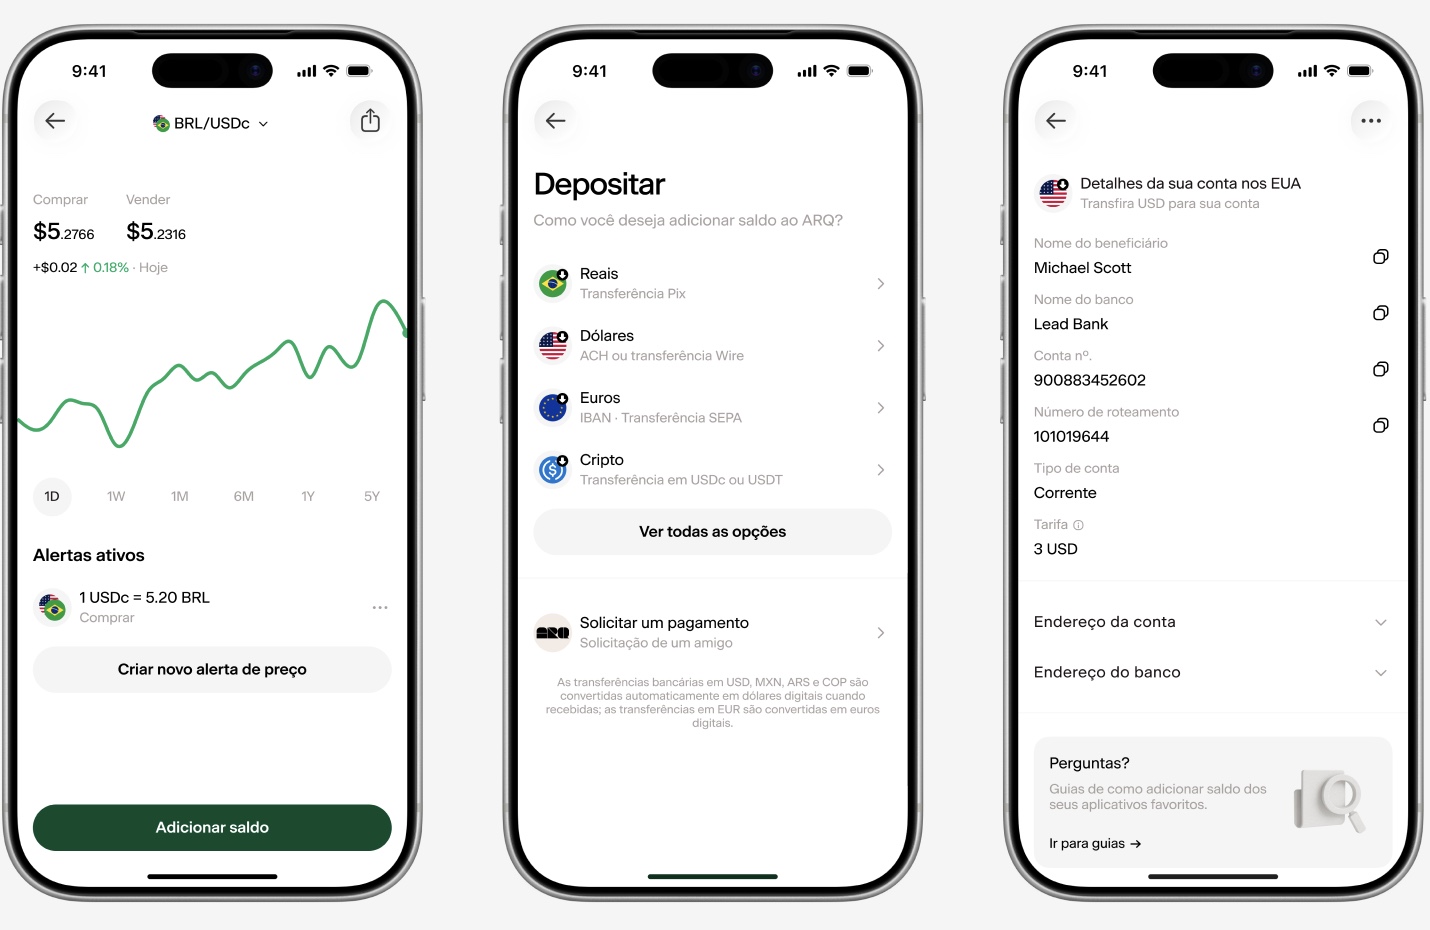
O ARQ reúne tudo em um único app do ARQ. A conversão tem custo efetivo total de 0,5%.4 O saldo em USDc ou dólares digitais rende até 4,5% ao ano, e o saldo em reais rende 120% do CDI.2,3 O app também oferece investimentos em ações e ETFs americanos sem comissão e cartão global sem IOF ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1,5
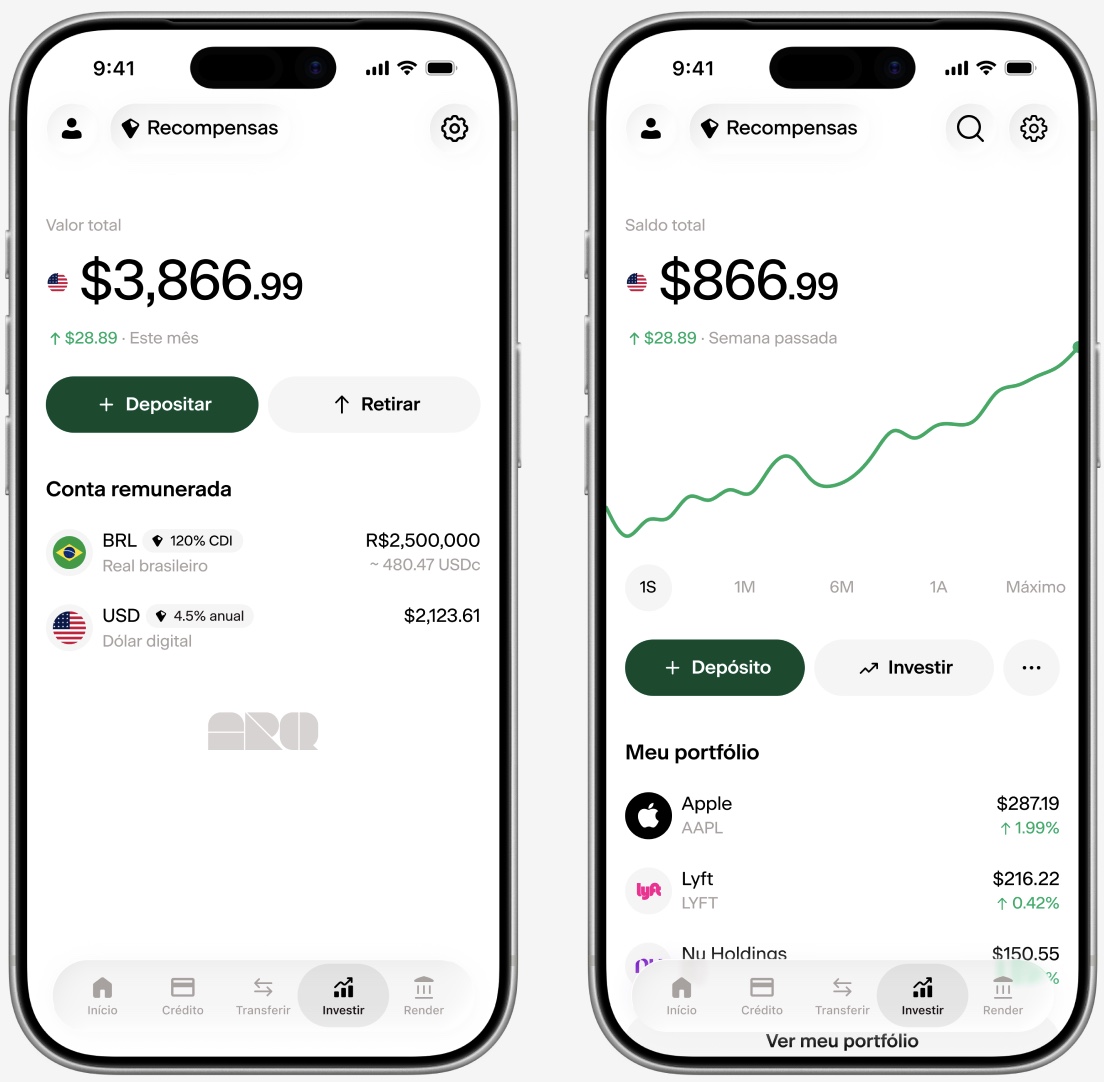
Compare as taxas e simule sua conversão no app do ARQ.
Qual a melhor conta internacional para usar na Europa?
O custo efetivo total não é o único critério. O destino também define qual solução funciona melhor. Para quem vai usar euro na Europa, o primeiro passo é verificar se a solução escolhida tem suporte a EURc ou EUR.
-
ARQ: suporte a EURc, ativo virtual lastreado em euro.
-
Wise: suporte a EUR.
-
Inter: suporte a EUR.
-
Nomad: operação apenas com USD, sem suporte a EUR.
Dados da Abecs para o primeiro semestre de 2026 mostram que a Europa concentrou R$ 25,5 bilhões em gastos internacionais de brasileiros com cartões, o maior volume entre todos os destinos. Escolher uma conta com suporte a euro e custo efetivo total baixo impacta de forma direta o orçamento da viagem.
O ARQ oferece conta global com ativos virtuais lastreados em moedas fortes e custo efetivo total de 0,5% na conversão.4 O cartão global do ARQ permite gastar o saldo em ativos virtuais lastreados em moeda estrangeira sem IOF ou spread oculto, tanto em USDc ou dólares digitais quanto em EURc.1
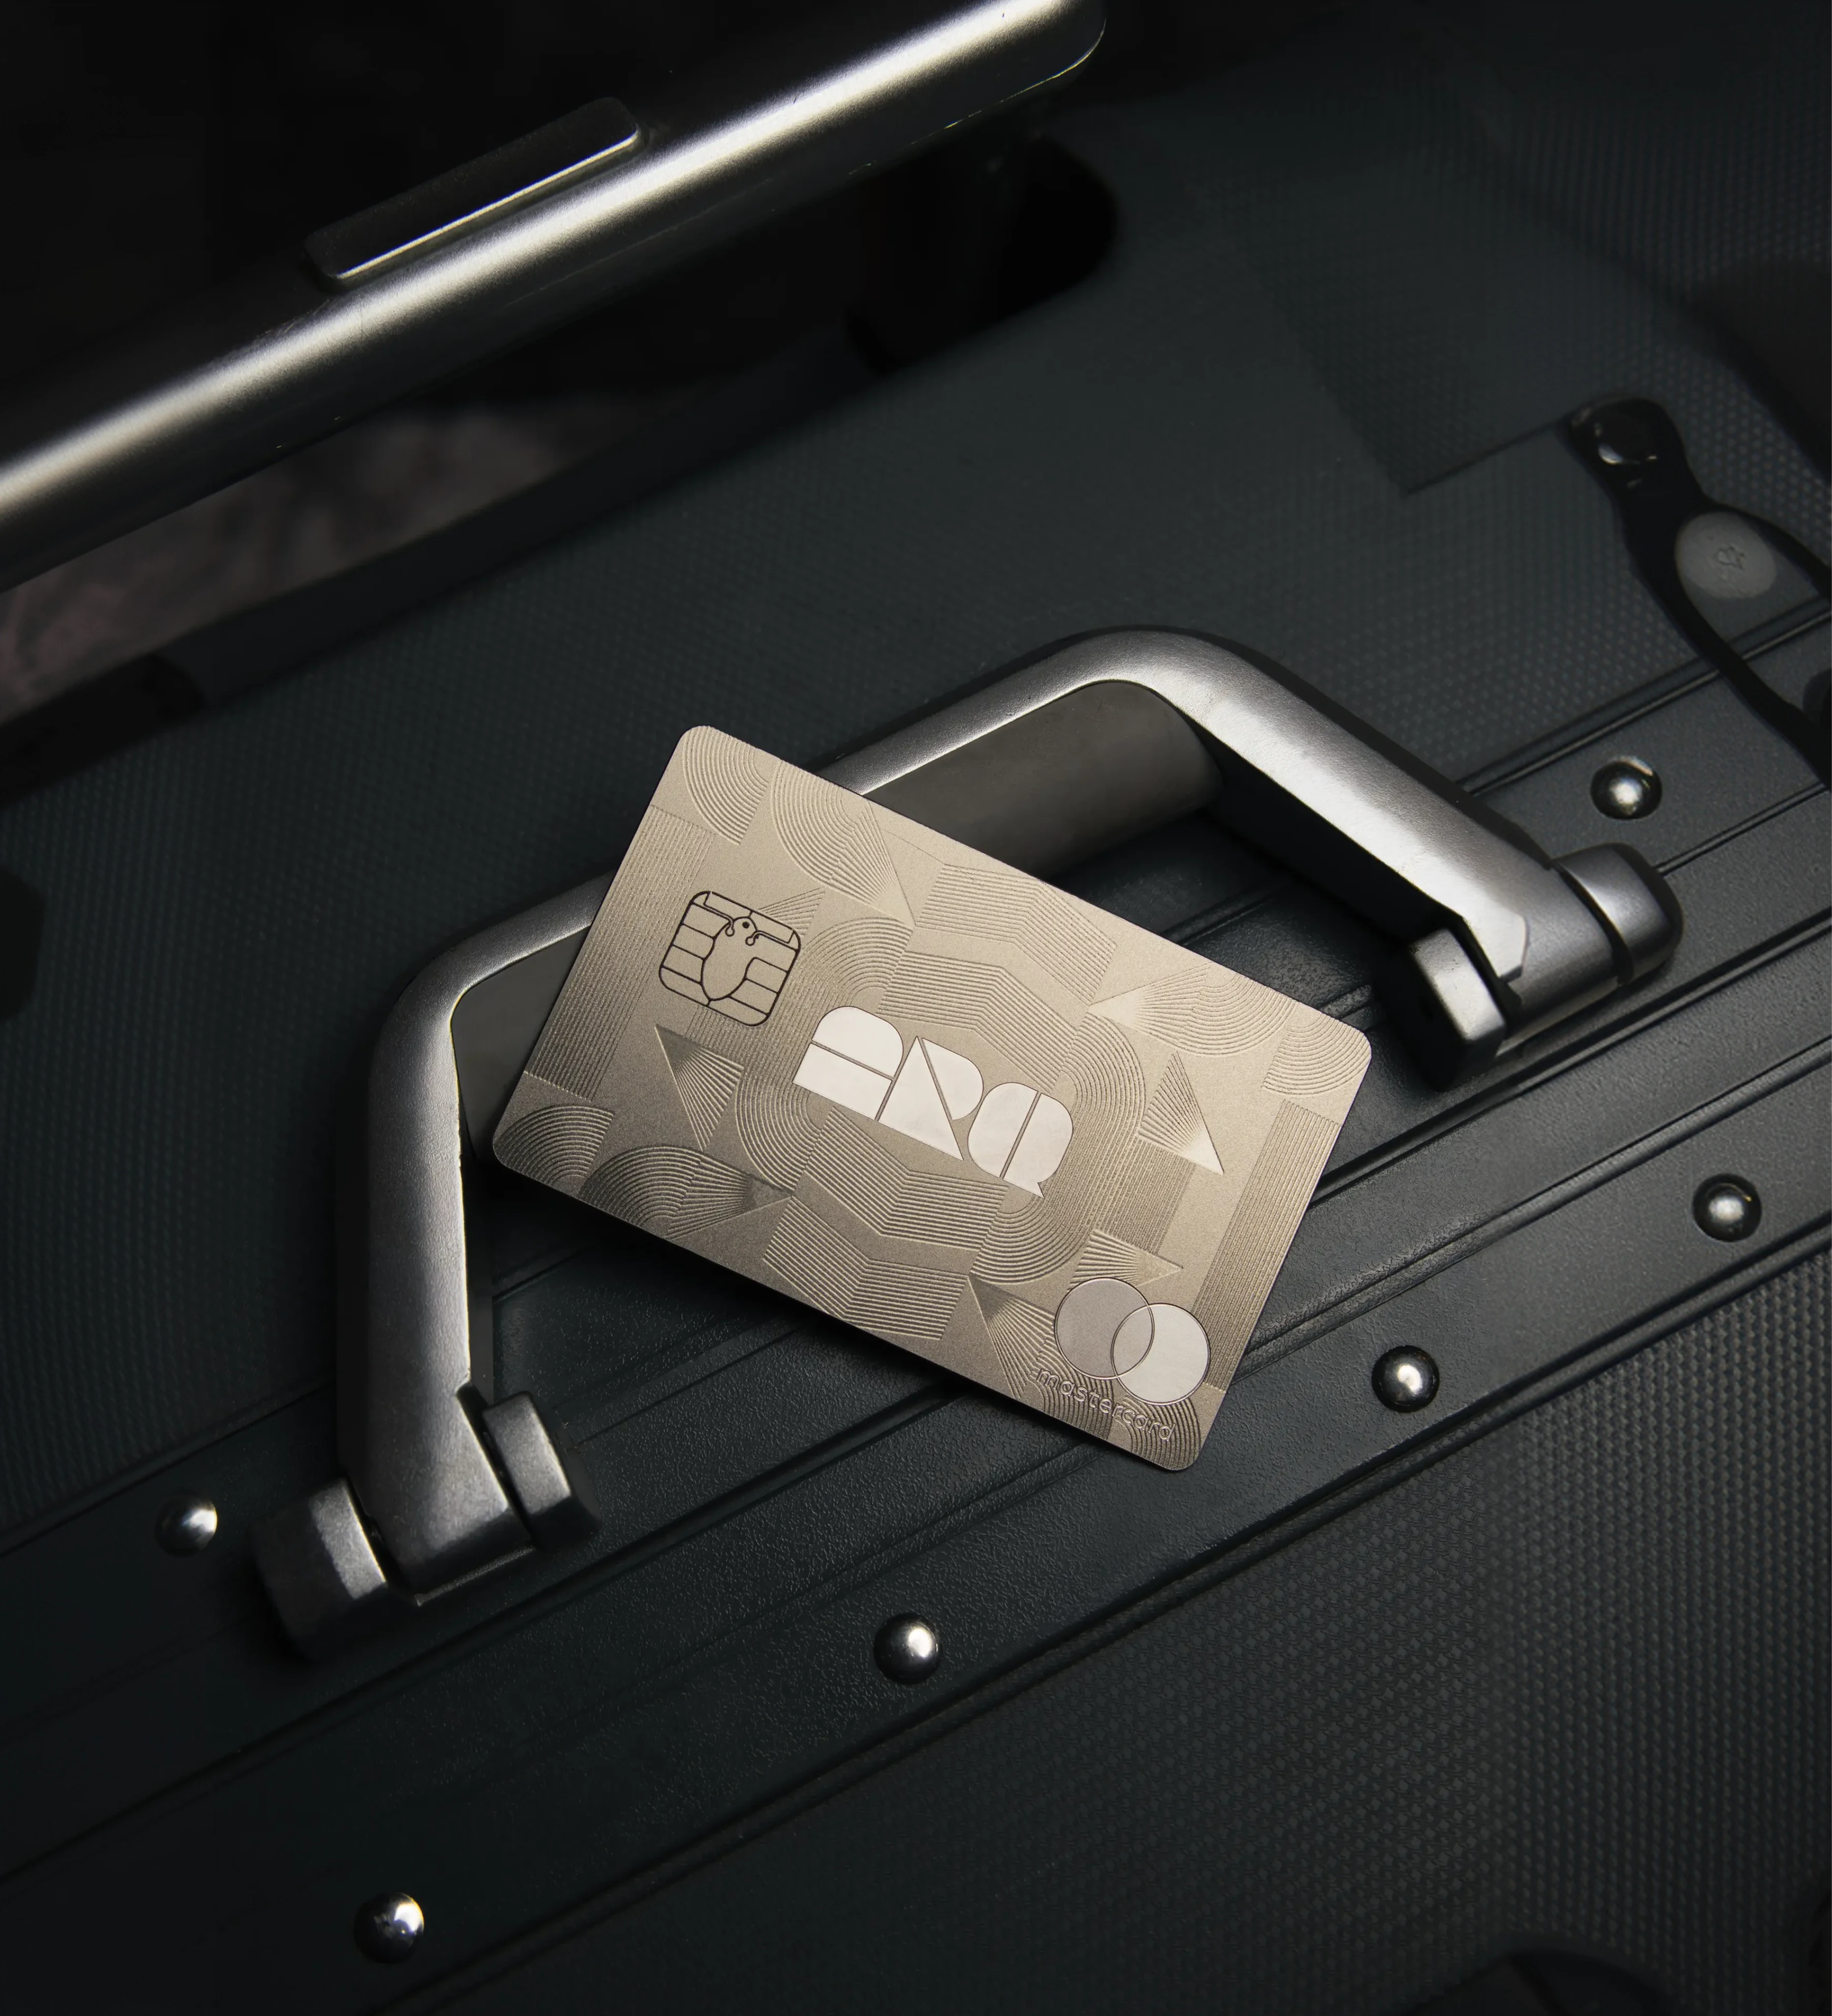
Leve o cartão global do ARQ na sua viagem à Europa.1
Como escolher em 3 passos: destino, volume de gasto e forma de pagamento
Escolher o melhor cartão internacional com spread baixo para viagem fica mais simples com três passos objetivos.`
-
Verificar o destino: confirmar se a solução tem suporte a EURc ou EUR para Europa ou a USDc ou dólares digitais para Estados Unidos e outros destinos. A Nomad, por exemplo, opera apenas com USD e não atende viajantes que precisam de euro.
-
Estimar o volume de gasto: calcular o custo efetivo total em cada opção sobre o orçamento previsto em reais. Com R$ 20.000 em gastos, a diferença entre 0,5% e 5% representa até R$ 900 a mais no custo da viagem.4
-
Escolher a forma de pagamento: conta global de débito, cartão de crédito tradicional, cartão de cooperativa ou cartão de plataforma global apresentam custos e condições diferentes. A decisão deve considerar custo efetivo total auditável e necessidade de rendimento sobre o saldo que sobra da viagem.
O ARQ apresenta custo efetivo total de 0,5% e rendimento em conta remunerada de até 4,5% ao ano em USDc ou dólares digitais para o saldo que não foi gasto durante a viagem.2,3,4
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos Estados Unidos na modalidade Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos Estados Unidos via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
Perguntas frequentes
Qual cartão tem a menor taxa para compra internacional?
Ao considerar o custo efetivo total, o ARQ apresenta 0,5% de custo de conversão. As principais contas globais, como C6, Inter, a Wise e a Nomad, ficam entre 4,25% e 5,5%, enquanto bancos tradicionais chegam a 7% a 10%.4
A Wise ainda vale a pena?
A Wise segue como opção sólida para pagamentos internacionais e conta multimoeda, com suporte a EUR e conta remunerada em USD pelo Rende+. O custo efetivo total de conversão de 4,3% a 5,5%, porém, fica acima do custo efetivo total de 0,5% já citado do ARQ. Para viajantes que priorizam custo efetivo total menor e rendimento sobre o saldo, o ARQ tende a oferecer condições mais competitivas.4
Conclusão: menor custo efetivo total decide a escolha
O melhor cartão internacional com spread baixo para viagem é aquele que apresenta o menor custo efetivo total, porque esse indicador concentra todos os custos embutidos na operação. Dados da Abecs para o primeiro semestre de 2026 mostram que brasileiros movimentaram mais de R$ 58 bilhões em compras no exterior com cartões, volume que cresce a cada ano e torna a escolha da conta certa cada vez mais relevante.
O ARQ se destaca pelo custo efetivo total de 0,5% na conversão, sem IOF ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, e pelo rendimento de até 4,5% ao ano em USDc ou dólares digitais sobre o saldo que sobra da viagem. O custo aparece de forma clara antes de confirmar a operação, o que reduz o risco de surpresa na fatura.2,3,4
Comece a planejar sua viagem com o cartão global do ARQ.1
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.