Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
O que são dólar comercial, dólar turismo e PTAX
O dólar comercial é a cotação usada em operações de maior volume entre instituições financeiras e empresas, como importação, exportação e remessas corporativas. É o número que aparece nos noticiários como “a cotação do dólar do dia”, mas não é o preço que uma pessoa física paga ao comprar moeda em espécie ou ao usar cartão.
O dólar turismo é a cotação praticada por casas de câmbio e bancos na venda de moeda física ou em cartões pré-pagos para pessoas físicas. Essa cotação inclui spread adicional para cobrir custos operacionais como manutenção de dinheiro físico em caixa, segurança e logística. O spread entre o dólar comercial e o dólar turismo costuma ficar entre 3% e 8% e pode ultrapassar 10% em momentos de alta volatilidade.
A PTAX é a taxa de câmbio de referência calculada e divulgada oficialmente pelo Banco Central do Brasil com base na média das cotações praticadas por instituições financeiras autorizadas ao longo do dia. Essa taxa serve para contratos, balanços contábeis, operações de comércio exterior e cálculos regulatórios. Ela não corresponde à cotação de balcão paga diretamente pelo consumidor.
Por que “dólar azul” e “dólar branco” não existem oficialmente
Os termos “dólar azul” e “dólar branco” aparecem em pesquisas e redes sociais, mas o Brasil tem um mercado de câmbio unificado de taxas livres, conforme o Novo Marco Cambial (Lei nº 14.286/2021. A diferença entre “dólar comercial” e “dólar turismo” é comercial, não jurídica. Não existe categoria oficial chamada “dólar azul” ou “dólar branco”. Transacionar divisas fora do sistema financeiro oficial configura evasão de divisas, crime financeiro previsto na Lei 7.492/1986.
O dólar turismo é a referência mais próxima do que o viajante paga na prática. O custo final, porém, depende da modalidade escolhida para converter reais. Para comparar essas modalidades de forma justa, é preciso olhar para o custo efetivo total, que organiza o passo a passo a seguir.
Principais lições deste artigo
- A cotação do dólar comercial, PTAX ou turismo funciona como referência, mas o custo real depende do custo efetivo total da operação.
- Comparar apenas a cotação anunciada pode distorcer a análise. O que importa é a soma de spread, taxas e custos embutidos.
- Modalidades como o ARQ trabalham com custo efetivo total de 0,5%, bem abaixo das faixas de 4,3% a 10% de bancos tradicionais, Wise, Nomad e casas de câmbio.3
- Fracionar conversões ao longo do tempo reduz o impacto da volatilidade e aproxima o preço de um valor médio mais equilibrado.
- O ARQ permite converter, enviar, receber, guardar e investir em USDc ou dólares digitais e EURc com custo efetivo total de 0,5%.4
Abra sua conta do ARQ e veja o custo efetivo total antes de cada conversão
Passo 1: entender o que é custo efetivo total
O custo efetivo total de uma operação de câmbio é a soma de tudo o que o brasileiro paga para converter reais em moeda ou ativo virtual estrangeiro. Esse custo inclui a diferença entre a cotação de mercado e a cotação oferecida pela instituição, além de taxas e custos embutidos na operação. Duas operações com o mesmo valor em reais podem terminar com preços finais bem diferentes dependendo do canal escolhido.
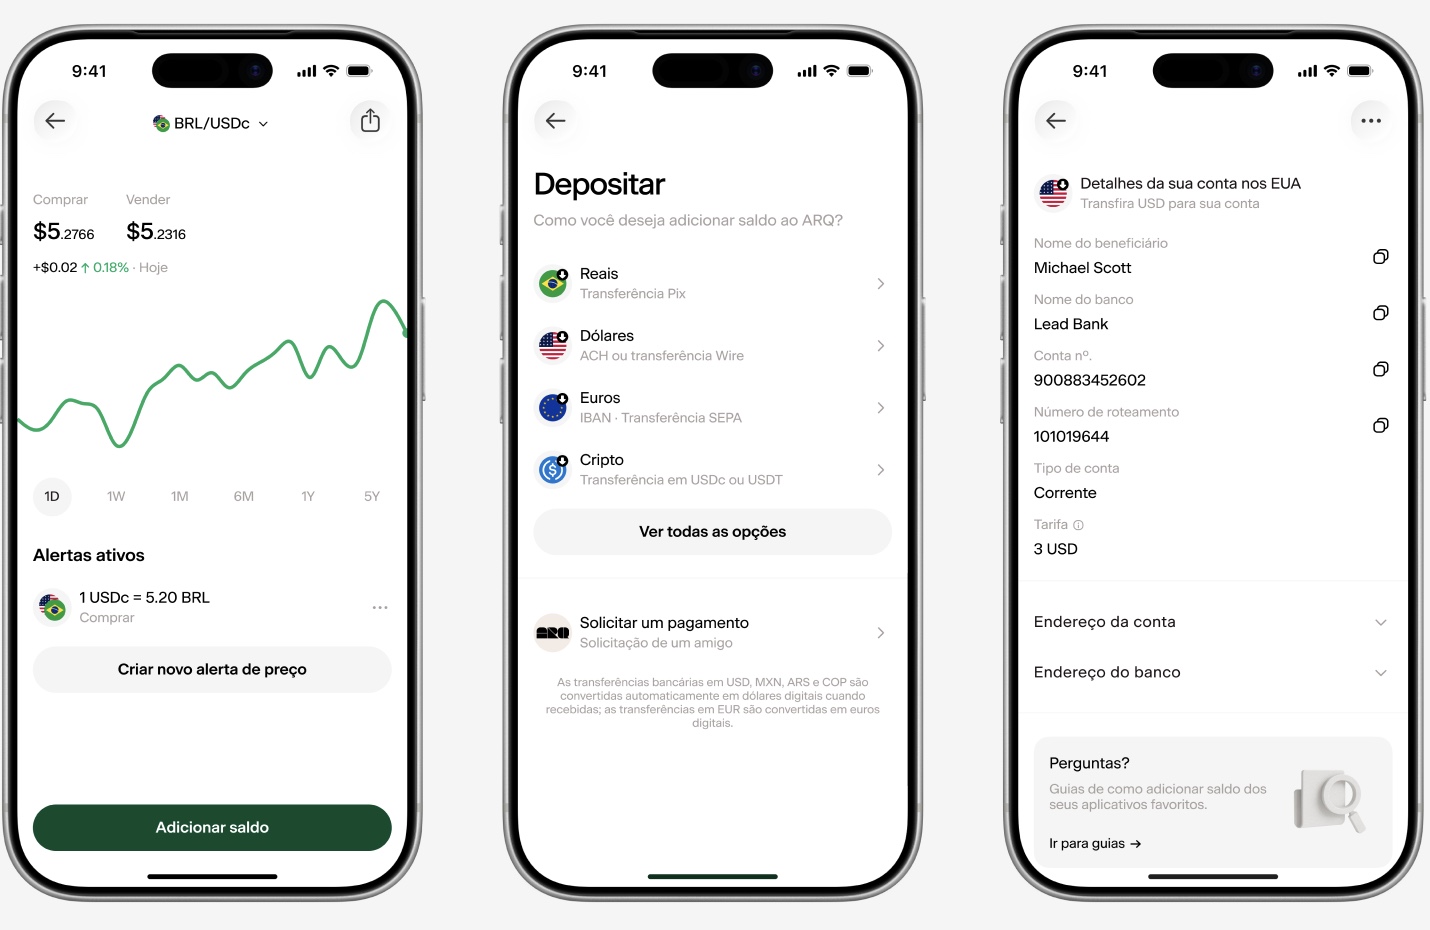
Um exemplo em reais ajuda a visualizar esse efeito. Suponha que a PTAX de venda do dólar esteja em R$ 5,16 e que você queira converter R$ 10.000:
- Em um banco tradicional com spread de 8%, a cotação base oferecida sobe para cerca de R$ 5,57 por dólar (R$ 5,16 × 1,08). Sobre esse valor ainda incide IOF de câmbio de 3,5% nas operações de turismo de pessoa física. No fim, o poder de compra fica cerca de R$ 1.795 menor do que o obtido pela cotação de mercado.
- Em uma plataforma com custo efetivo total de 0,5%, a cotação efetiva estimada fica em torno de R$ 5,19 por dólar.3 Essa é uma estimativa baseada na PTAX de venda, não uma oferta de câmbio. O custo total da operação fica em R$ 50.
A diferença relevante aparece no valor final recebido, não apenas na cotação exibida. Campanhas que prometem “sem taxas” podem embutir custos diretamente no câmbio, o que torna a comparação pela cotação nominal pouco confiável. O critério de decisão deve ser o custo efetivo total da operação, e não apenas a cotação anunciada.
Simule uma conversão no app do ARQ e confira o custo efetivo total em tempo real
Passo 2: comparar o custo efetivo total de cada modalidade
A diferença entre modalidades chega a mais de vinte vezes no custo efetivo total.3 A tabela abaixo mostra essa distância e compara as principais formas de conversão de reais para moedas ou ativos virtuais estrangeiros, com faixas de custo efetivo total verificadas nos sites oficiais de cada provedor.
| Modalidade | Custo de conversão para moedas ou ativos virtuais estrangeiros | Suporte a EURc ou EUR | Rendimento em conta remunerada internacional1 |
|---|---|---|---|
| ARQ | 0,5% | EURc (sim) | até 4,5% ao ano em USDc ou dólares digitais (plano Prestige)2 |
| Wise | 4,3% a 5,5% | EUR (sim) | Não oferece conta remunerada em dólar |
| Nomad | 4,5% a 5,5% | Não | Não |
| Bancos tradicionais | 7% a 10% | Limitado | Não |
| Casas de câmbio (espécie) | aproximadamente 6% a 10% | Sim (EUR físico) | Não |
Dados pesquisados em setembro de 2026.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
Abra sua conta do ARQ e compare o custo efetivo total com outras modalidades
Passo 3: escolher a modalidade certa para o seu caso
A escolha da modalidade depende do tipo de gasto, do valor envolvido e do nível de previsibilidade que você busca no câmbio.
Dólar em espécie: essa opção atende bem a gastos pequenos no exterior, como gorjetas e compras em mercados locais. Em troca, envolve custo de deslocamento até a casa de câmbio, risco de segurança ao carregar papel-moeda e spread que pode superar 8% sobre a PTAX. A compra em aeroportos costuma ter o custo mais alto do mercado.
Cartão brasileiro no exterior: essa alternativa oferece praticidade, mas o custo efetivo total só aparece na fatura semanas depois. Bancos tradicionais embutem de 4% a 6% de spread nos cartões, o que eleva o custo total e reduz a transparência.
Conta global com ativos virtuais lastreados em moeda forte: o ARQ permite gastar o saldo em ativos virtuais lastreados em moeda estrangeira por meio de um cartão global Mastercard.5 O pagamento ocorre sem IOF ao usar o saldo, porque o custo já foi pago na conversão inicial de 0,5%. O usuário visualiza a taxa de conversão antes de confirmar a operação, o que evita surpresas na fatura.
O ARQ é uma conta global com ativos virtuais lastreados em moedas fortes, como USDc ou dólares digitais e EURc, e não uma conta em moeda forte. Essa estrutura permite oferecer cartão global nos planos Standard, Premium e Prestige, com função débito nos planos Standard e Premium e função crédito exclusiva no plano Prestige. Para abrir a conta, basta apresentar RG ou CNH, ou RNM ou passaporte, além de uma selfie, sem exigir endereço nos EUA, SSN ou ITIN.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth).4 Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
Abra a conta do ARQ e teste o cartão global com USDc ou dólares digitais e EURc
Passo 4: fracionar as conversões para diluir o risco cambial
A cotação do dólar varia com frequência e de forma relevante. Movimentos de 1% a 3% em poucos dias são comuns em períodos de volatilidade, o que torna arriscado concentrar toda a conversão em uma única data. Fracionar as conversões ao longo do tempo distribui a exposição entre várias cotações e aproxima o resultado de um preço médio mais equilibrado.
1
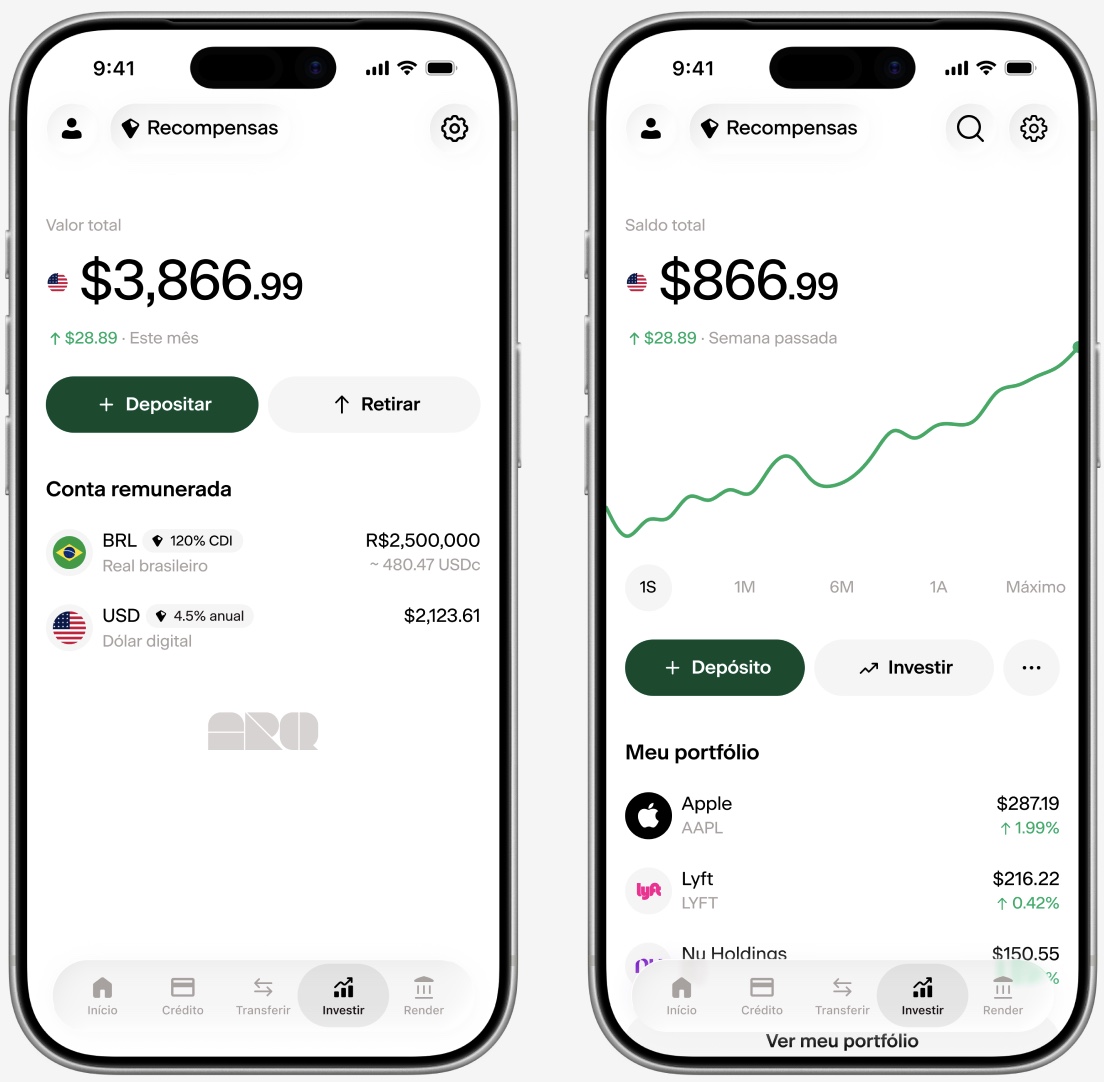
Espalhar as conversões ao longo do mês ou do trimestre reduz a chance de fechar todo o câmbio no pior momento. Plataformas com custo efetivo total baixo, como o ARQ com 0,5%, tornam esse fracionamento viável. Cada conversão pequena preserva valor, o que não ocorre quando o custo efetivo total se aproxima de 7% ou 10%.
Use o app do ARQ para programar conversões em USDc ou dólares digitais e EURc ao longo do tempo
Passo 5: veredito sobre onde converter pagando menos hoje
Os dados de setembro de 2026 indicam que o ARQ tem o menor custo efetivo total entre as opções analisadas. Como mostrado na tabela, o ARQ opera com 0,5% de custo efetivo total, enquanto Wise e Nomad ficam na faixa de 4,3% a 5,5%. Bancos tradicionais e casas de câmbio trabalham com custos acima de 6%.
Essa diferença de custo impacta diretamente o valor em moeda forte ou em ativos virtuais lastreados em moeda forte que você recebe. Em operações maiores ou recorrentes, a economia acumulada se torna significativa ao longo do tempo.
Conclusão
A cotação do dólar hoje para real funciona como ponto de partida, mas não define sozinha o quanto você paga. O número exibido nos noticiários, seja dólar comercial, PTAX ou dólar turismo, não representa o valor final da conversão para a pessoa física. O fator decisivo é o custo efetivo total, que combina a diferença entre a cotação de mercado e a cotação oferecida com todas as taxas e custos embutidos.
Cotações, custos e condições de mercado mudam com frequência. Revisar periodicamente o custo efetivo total de cada modalidade antes de converter ajuda a manter a escolha vantajosa ao longo do tempo.
Crie sua conta do ARQ e acompanhe o custo efetivo total em cada envio e conversão
Perguntas frequentes
Qual a diferença entre dólar comercial e dólar turismo?
O dólar comercial é a cotação de referência do mercado interbancário, usada em transações entre bancos e empresas que operam com comércio exterior e finanças internacionais. O dólar turismo é a cotação aplicada a pessoas físicas na compra de moeda em espécie ou em cartões para viagem. Essa cotação inclui spread para cobrir custos operacionais e tende a ser vários pontos percentuais mais alta do que a cotação comercial, especialmente em momentos de maior volatilidade ou em locais como aeroportos.
O que é a PTAX do Banco Central?
A PTAX é a taxa de câmbio de referência oficial calculada e divulgada diariamente pelo Banco Central do Brasil. Essa taxa representa a média ponderada das operações de câmbio realizadas no mercado interbancário ao longo do dia e é publicada em um boletim intermediário e em um boletim de fechamento. A PTAX serve como base para contratos financeiros, balanços contábeis de empresas com operações internacionais, liquidação de derivativos cambiais na B3 e operações de comércio exterior.
Vale a pena comprar dólar em espécie ou usar cartão?
A decisão depende do custo efetivo total de cada opção no momento da compra e do tipo de gasto planejado. Dólar em espécie pode ser útil para valores menores e despesas pontuais, mas envolve deslocamento até a casa de câmbio, risco de segurança e spreads elevados, que podem superar 10% em alguns pontos de venda. Cartões de bancos tradicionais costumam combinar spread elevado com IOF, o que aumenta o custo final e reduz a previsibilidade. Soluções com custo efetivo total baixo e taxa visível antes de cada operação tendem a oferecer melhor relação custo-benefício.
Quais são os três tipos de dólar no Brasil?
As três referências de dólar mais usadas no Brasil são o dólar comercial, o dólar turismo e a PTAX. O dólar comercial reflete as operações entre instituições financeiras e empresas. O dólar turismo mostra o preço aplicado ao varejo, em casas de câmbio e canais voltados a pessoas físicas. A PTAX consolida uma média das cotações praticadas ao longo do dia e serve como referência para contratos e fins regulatórios.
O dólar vai subir ou cair?
O comportamento do câmbio resulta de uma combinação de fatores domésticos e externos, como decisões de política monetária no Brasil e nos Estados Unidos, dados fiscais, fluxo de capitais e eventos geopolíticos. Essa quantidade de variáveis torna qualquer previsão de curto prazo incerta. Para quem precisa converter reais, uma estratégia prudente é fracionar as conversões ao longo do tempo e buscar plataformas com custo efetivo total baixo, o que reduz o impacto de movimentos pontuais na cotação.
Onde converter dólar pelo menor custo total hoje?
Com base nos dados verificados em setembro de 2026, o ARQ oferece o menor custo efetivo total disponível para brasileiros, com 0,5% na conversão de reais para USDc ou dólares digitais (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc)) e EURc. O cadastro leva menos de 2 minutos e exige RG ou CNH, ou RNM ou passaporte, além de uma selfie, sem necessidade de endereço nos EUA, SSN ou ITIN. A adição de saldo ocorre via Pix, com conversão rápida e taxa visível antes de confirmar. As alternativas mais próximas, Wise com 4,3% a 5,5% e Nomad com 4,5% a 5,5%, apresentam custo efetivo total várias vezes maior. Bancos tradicionais chegam a faixas entre 7% e 10%.3
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 Rentabilidade passada não é garantia de rentabilidade futura.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.