Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
Existem três tipos de conta em moeda digital no Brasil: tradicional, criptomoeda e stablecoin, cada uma com custo, risco e uso distintos.
-
A diferença de custo entre o ARQ e os bancos tradicionais chega a milhares de reais em conversões de R$ 50 mil.4
-
Contas em stablecoin como a do ARQ permitem rendimento de até 4,5% ao ano em USDc ou dólares digitais, enquanto muitas alternativas deixam o saldo sem remuneração.2,3
-
Perfis como viajantes, investidores, freelancers e compradores online encontram no ARQ uma combinação de baixo custo, rendimento e acesso ao mercado internacional.
-
Comece a converter, enviar, receber, guardar e investir em USDc ou dólares digitais e EURc com 0,5% de custo efetivo total.4 Conheça o ARQ e veja como funciona na prática.
Os três tipos de conta em moeda digital no Brasil
Escolher o tipo certo de conta em moeda digital evita pagar mais do que o necessário e reduz riscos desnecessários.
Conta em moeda estrangeira tradicional: oferecida por bancos tradicionais e contas globais como a Nomad, o C6 e a Avenue. O saldo fica em dólar ou euro em instituições bancárias. O custo efetivo total de conversão nas principais alternativas do mercado brasileiro varia entre 4,0% e 10%, dependendo do player e do tipo de conta.4
Conta para criptomoedas: voltada à negociação de ativos voláteis como Bitcoin e Ethereum. Essa conta não tem foco em reserva de valor estável nem em pagamentos do dia a dia. O risco de oscilação de preço é elevado e o uso como substituto de conta em moeda estrangeira costuma ser inadequado para a maioria dos perfis.
Conta em stablecoin: como a conta do ARQ em USDc e EURc. O saldo é lastreado 1:1 em ativo virtual lastreado em moeda forte, o que mantém o valor estável. A conversão custa 0,5% e o saldo pode ser usado para gastar, enviar, receber e investir em ativos virtuais lastreados em moeda estrangeira. Essa é a terceira via que muitos comparativos ignoram.4
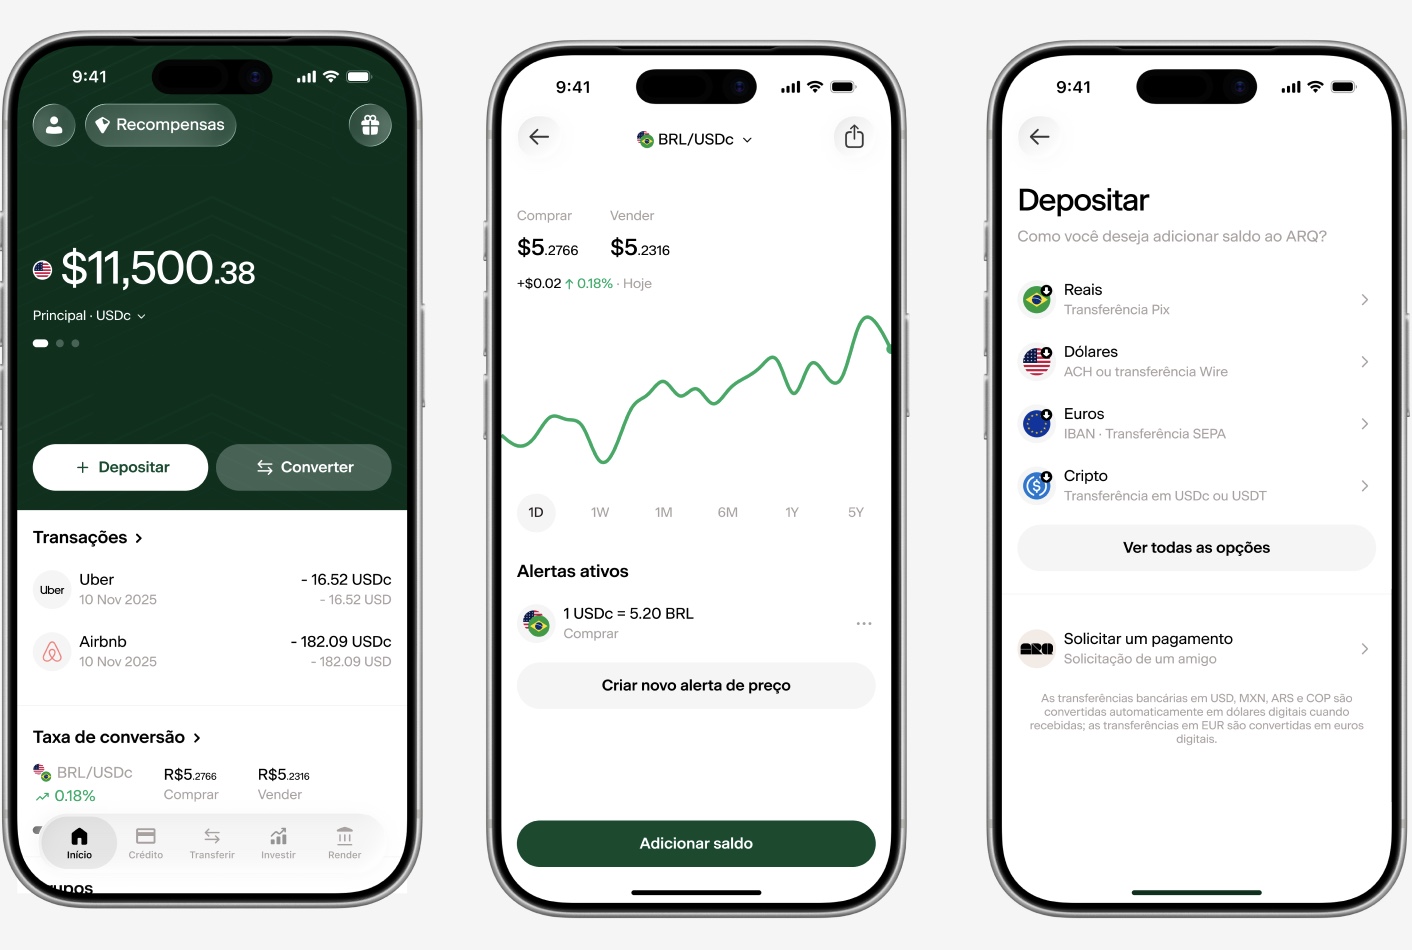
Muitos brasileiros escolhem o tipo de conta que não combina com o objetivo. Quem busca reserva de valor e pagamentos internacionais com custo baixo encontra na conta em stablecoin uma combinação de valor estável e custo efetivo total de 0,5%, sem a volatilidade das criptomoedas e sem os 4% a 10% das contas tradicionais.4
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
Custo efetivo total por player: quanto você paga de verdade para converter reais
O custo de conversão varia muito entre os players e impacta diretamente quanto chega na sua conta em moeda digital.
A tabela abaixo compara os principais players disponíveis para brasileiros em setembro de 2026. O ponto central é a diferença entre eles: o custo efetivo total varia de 0,5% no ARQ a 10% em bancos tradicionais.4 O custo inclui spread de câmbio e demais encargos aplicáveis à conversão de reais para ativos virtuais ou moedas estrangeiras.
|
Player |
Custo efetivo total de conversão4 |
Suporte a EURc ou EUR |
Rendimento em conta remunerada internacional2,3 |
Investimentos sem comissão1 |
|---|---|---|---|---|
|
0,5% |
Sim (EURc) |
Até 4,5% ao ano em USDc/dólares digitais |
Sim |
|
|
Wise |
4,3–5,5% |
Sim (EUR) |
Rendimento de aproximadamente 3,44% ao ano em USD por meio de sua funcionalidade de investimento (Interest/Rende+) |
Não oferece investimentos |
|
Nomad |
4,5–5,5% |
Não (apenas USD) |
Não oferece |
Sim |
|
C6 |
4,25–4,4% |
Sim (EUR) |
Não oferece |
Sim |
|
Avenue |
4,0–5,45% |
Sim (EUR) |
Não oferece |
Não (US$ 2,50 por trade) |
|
Bancos tradicionais |
7–10% |
Limitado |
Não oferece |
Não (variável) |
Dados pesquisados em setembro de 2026.
A diferença entre 0,5% e 10% é expressiva em qualquer volume. Em uma conversão de R$ 50.000, a diferença entre o ARQ e um banco tradicional pode representar mais de R$ 4.750 em custo adicional.4
Quanto rende o saldo em uma conta em moeda digital
Custo de conversão é apenas metade da equação. A outra metade é o que acontece com o saldo depois que ele já está na conta.
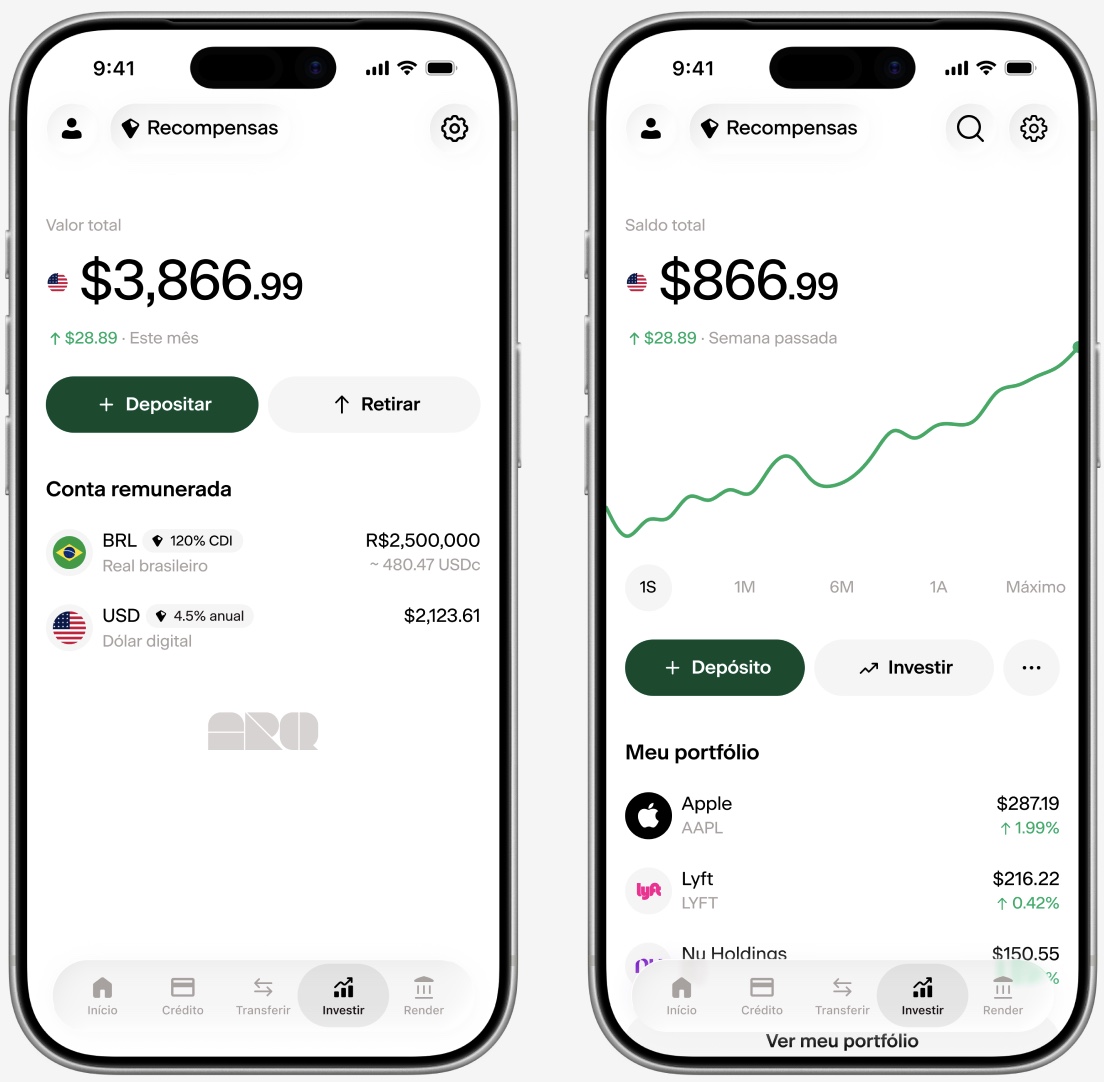
No ARQ, o saldo em USDc ou dólares digitais rende por meio da aba “render” no app do ARQ, com liquidez diária. Os percentuais variam conforme o plano:
-
Standard (gratuito): 2% ao ano em USDc ou dólares digitais e 100% do CDI em reais2,3
-
Premium (US$ 6,99/mês): 3,5% ao ano em USDc ou dólares digitais e 120% do CDI em reais2,3
-
Prestige (US$ 199/ano): 4,5% ao ano em USDc ou dólares digitais e 120% do CDI em reais2,3
Rendimentos não são garantidos e podem mudar ao longo do tempo. Para referência, o CDI estava em 13,90% ao ano em setembro de 2026. Entre os players analisados, apenas o ARQ e a Wise oferecem rendimento em conta remunerada internacional. Os bancos tradicionais oferecem conta remunerada em reais, com rendimento menor, e a Avenue não oferece rendimento sobre o saldo em moeda estrangeira.
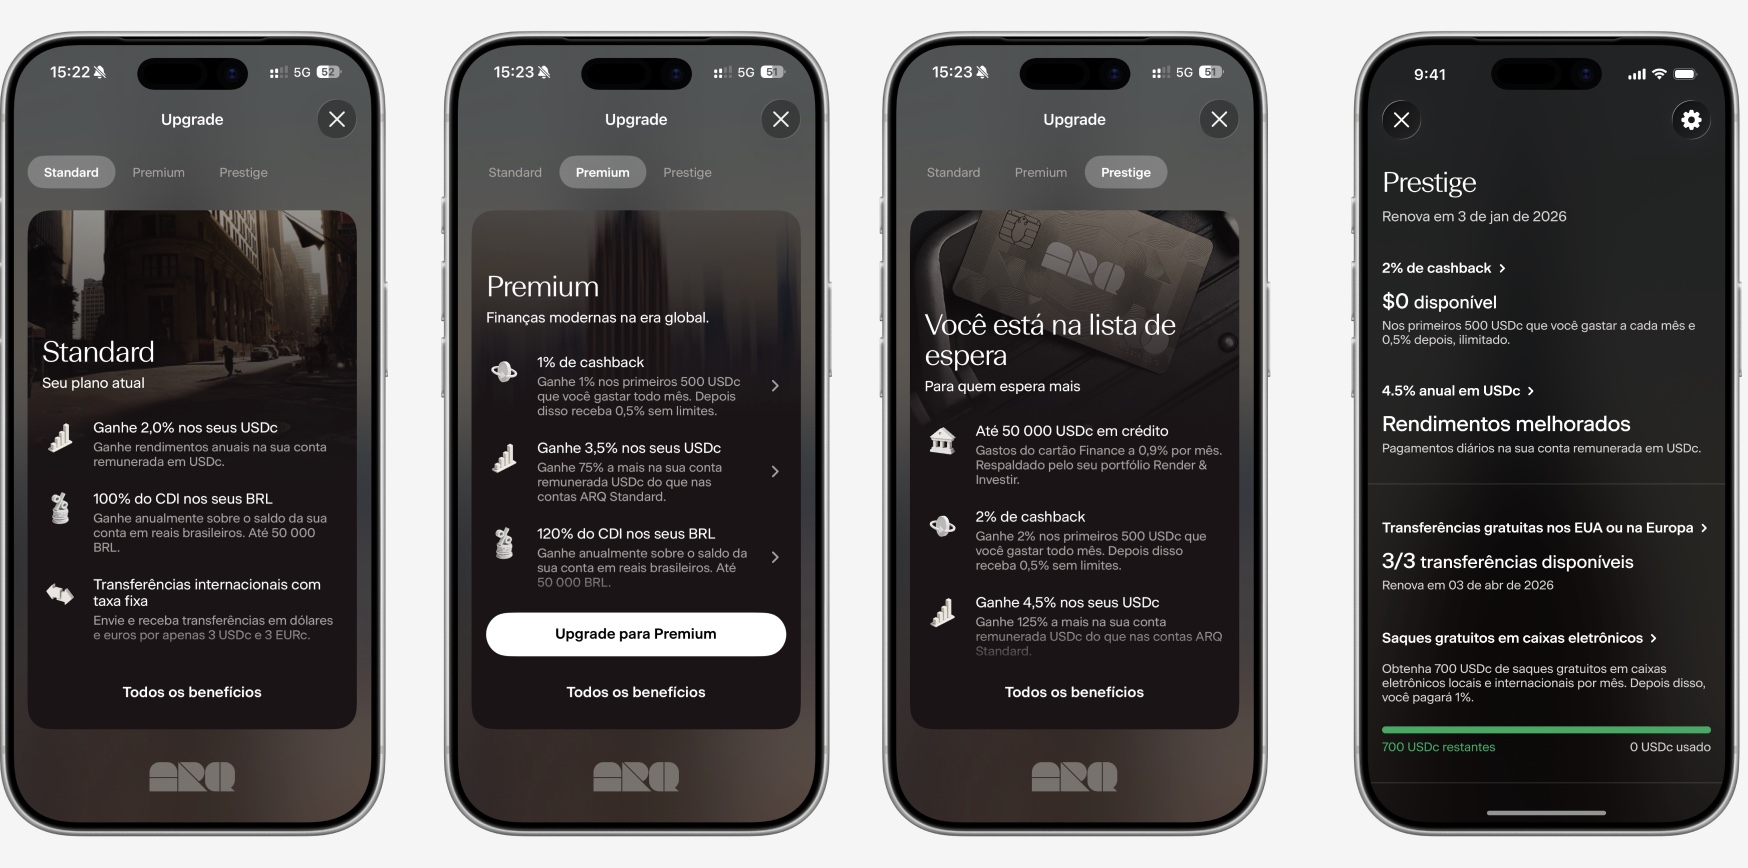
Abra sua conta e invista em ações e ETFs americanos sem comissão, com liquidação instantânea.1
Qual conta em moeda digital escolher por perfil
Viajante
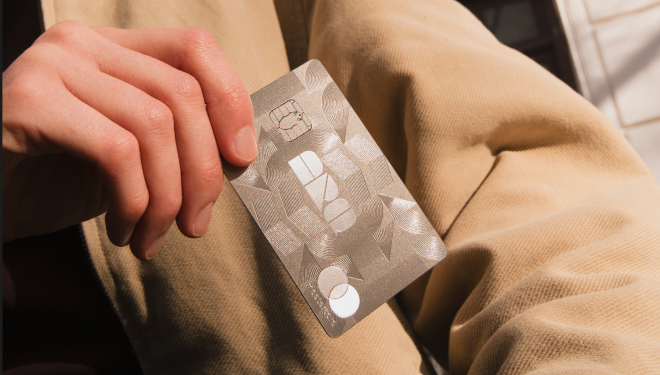
Para quem viaja com frequência, o critério principal é o custo de conversão somado à aceitação do cartão no exterior. O ARQ cobra 0,5% de custo efetivo total e oferece cartão global Mastercard, com cartão virtual liberado logo após o cadastro.4,5 O cartão é compatível com Apple Pay e Google Pay, o que permite começar a usar antes de o cartão físico chegar. O gasto ocorre a partir do saldo em ativos virtuais lastreados em moeda estrangeira, sem IOF adicional ou spread oculto.
Investidor
Para quem quer diversificar patrimônio com acesso ao mercado americano, a conta precisa permitir investir em ações e ETFs sem comissão e com investimento mínimo acessível. A conta também deve dispensar endereço nos EUA, SSN ou ITIN.
O ARQ cobra 0,5% de custo efetivo total para conversão destinada a investimentos, contra 2,1% a 3,1% dos concorrentes. O investimento mínimo é de US$ 1, a liquidação é instantânea e o cadastro leva menos de 2 minutos com RG/CNH ou RNM/passaporte e selfie.1,4
Freelancer e trabalhador remoto
Para quem recebe pagamentos do exterior, o ponto decisivo é ter dados bancários próprios no exterior e liberdade para decidir quando converter. A conta ideal fornece informações da conta nos EUA, como routing number e account number, e IBAN na Europa, sem conversão forçada.
O ARQ permite receber diretamente de plataformas como Deel, Upwork e OnTop, manter o saldo em USDc ou dólares digitais e converter para reais apenas quando fizer sentido. O custo efetivo total da conversão é de 0,3%, contra 1,38% a 2,38% dos concorrentes.4
Comprador online e assinante
Para quem paga assinaturas em dólar digital ou faz compras em sites internacionais, o foco é reduzir custos recorrentes em cada pagamento. O ARQ oferece cartão global Mastercard que gasta do saldo em ativos virtuais lastreados em moeda estrangeira.5 O cashback é de 1% no plano Premium e de 2% no Prestige, nos primeiros US$ 500 por mês. O custo recai apenas sobre a conversão inicial de 0,5%, sem encargos adicionais a cada compra.
Segurança, regulação e erros comuns ao escolher uma conta em moeda digital
Segurança e regulação definem o nível de proteção do saldo em moeda digital.
O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil. O saldo em USDc ou dólares digitais e EURc é lastreado 1:1 por dólares americanos mantidos em conta bancária nos EUA, além de notas equivalentes do Tesouro americano.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Os erros mais comuns ao escolher uma conta em moeda digital no Brasil são:
-
Olhar apenas a taxa anunciada e ignorar o custo efetivo total, que inclui spread, encargos e tarifas fixas
-
Confundir conta em criptomoeda com conta em stablecoin, que têm perfis de risco e uso diferentes
-
Distribuir o dinheiro em muitos apps sem consolidar, o que reduz rendimento e aumenta a complexidade de gestão
-
Não verificar se o saldo rende enquanto fica parado, o que deixa o dinheiro sem remuneração
Cada um desses erros tem consequência prática. O primeiro leva a pagar mais do que o necessário. O segundo expõe o patrimônio a um risco que não combina com o objetivo. O terceiro reduz o potencial de rendimento e dificulta o controle. O quarto mantém recursos parados sem retorno.
Vale acompanhar também o cenário regulatório. O Banco Central do Brasil ampliou em junho de 2026 o acesso a contas em moeda estrangeira no país, como parte da regulamentação do Marco Legal do Câmbio. As novas regras entram em vigor em 1º de outubro de 2026 e focam em pessoas jurídicas exportadoras e com vínculos de crédito externo. Essas mudanças não alteram o acesso de pessoas físicas a contas em stablecoin como as oferecidas pelo ARQ.
Como simular o custo real antes de abrir conta
Simular o custo real antes de abrir conta ajuda a comparar players de forma objetiva.
-
Escolha um valor em reais que você pretende converter, por exemplo, R$ 10.000.
-
Simule a conversão no app da conta em moeda digital que você está avaliando e anote o valor final que receberia em ativos virtuais ou moeda estrangeira.
-
Compare o valor final com o de um banco tradicional para o mesmo montante.
-
Verifique se o custo efetivo total aparece de forma clara antes de confirmar a operação.
O ARQ mostra o custo efetivo total da operação antes da confirmação, com 0,5% de custo efetivo total na conversão. Em uma conversão de R$ 10.000, isso representa R$ 50 de custo total, contra cerca de R$ 700 a R$ 1.000 em bancos tradicionais para o mesmo valor.4
Simule sua primeira conversão e veja o custo total antes de confirmar.
Perguntas frequentes sobre conta em moeda digital no Brasil
Qual a diferença entre conta em dólar, conta em cripto e conta em stablecoin?
As três categorias foram detalhadas no início do artigo. Em resumo, a conta em dólar tradicional mantém saldo em moeda estrangeira em instituições bancárias. A conta em criptomoeda é voltada à negociação de ativos voláteis como Bitcoin e Ethereum. A conta em stablecoin, como a conta do ARQ em USDc ou dólares digitais e EURc, mantém o saldo em ativos virtuais lastreados 1:1 em moeda forte, com possibilidade de rendimento e uso para pagamentos internacionais, envios e investimentos.
Qual conta cobra menos para converter reais em dólar digital?
O ARQ cobra 0,5% de custo efetivo total na conversão de reais para USDc ou dólares digitais. Os demais players variam entre 4,0% e 10%, como mostrado na tabela comparativa acima. Dados pesquisados em setembro de 2026.4
Quanto rende R$ 10.000 em uma conta em moeda digital?
O rendimento depende do player e do produto. No ARQ, R$ 10.000 convertidos em USDc ou dólares digitais e aplicadas na conta remunerada rendem entre 2% e 4,5% ao ano em USDc ou dólares digitais, conforme o plano Standard, Premium ou Prestige. O mesmo valor mantido em reais na conta remunerada do ARQ rende entre 100% e 120% do CDI, com liquidez diária.2,3 Contas que não oferecem rendimento sobre o saldo em ativos virtuais ou moeda estrangeira, como a Avenue, deixam o dinheiro sem remuneração enquanto parado. A Wise oferece conta remunerada internacional e os bancos tradicionais oferecem conta remunerada em reais, com rendimento menor.
É seguro manter dinheiro em uma conta em moeda digital no Brasil?
O nível de segurança varia conforme o tipo de conta e o player. No ARQ, o saldo em USDc ou dólares digitais e EURc é lastreado 1:1 por dólares americanos mantidos em conta bancária nos EUA e notas equivalentes do Tesouro americano. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil. Contas em criptomoedas voláteis têm perfil de risco diferente, pois o valor pode oscilar significativamente. Contas em stablecoin com lastro verificado e regulação ativa oferecem maior previsibilidade de valor do que criptomoedas, mas não são equivalentes a depósitos bancários tradicionais cobertos pelo FGC no Brasil.
Conclusão: qual é a melhor conta em moeda digital no Brasil para você
Existem três tipos de conta em moeda digital no Brasil e a escolha depende do perfil de uso. Quem quer negociar ativos voláteis pode considerar uma conta em criptomoedas. Quem precisa de uma conta em moeda estrangeira tradicional com estrutura bancária pode avaliar contas globais, com custo efetivo total mais alto. Quem quer converter, enviar, receber, guardar e investir em ativos virtuais lastreados em moeda forte com custo baixo encontra no ARQ uma opção competitiva.
O ARQ reúne os atributos que os perfis acima valorizam: menor custo de conversão do mercado entre os players analisados, rendimento sobre o saldo em USDc ou dólares digitais e em reais e acesso ao mercado americano sem comissão, com cartão global Mastercard integrado ao saldo.
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.