Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
O dólar digital corresponde à compra de stablecoins USDT ou USDC.
-
O custo real da operação está no spread embutido na cotação e nas taxas de negociação. Comparar o custo efetivo total entre plataformas é essencial. O ARQ oferece 0,5% de custo efetivo total, enquanto bancos tradicionais chegam a 7–10%.2
-
Stablecoins como USDT e USDC não geram rendimento automático. O rendimento depende do produto contratado na plataforma escolhida.
-
Para quem busca converter, guardar, gastar e investir em dólar digital com transparência de custos, o ARQ entrega a jornada completa com o menor custo efetivo total do mercado.
Conheça o ARQ e simule sua conversão
Quanto vale 1 dólar digital?
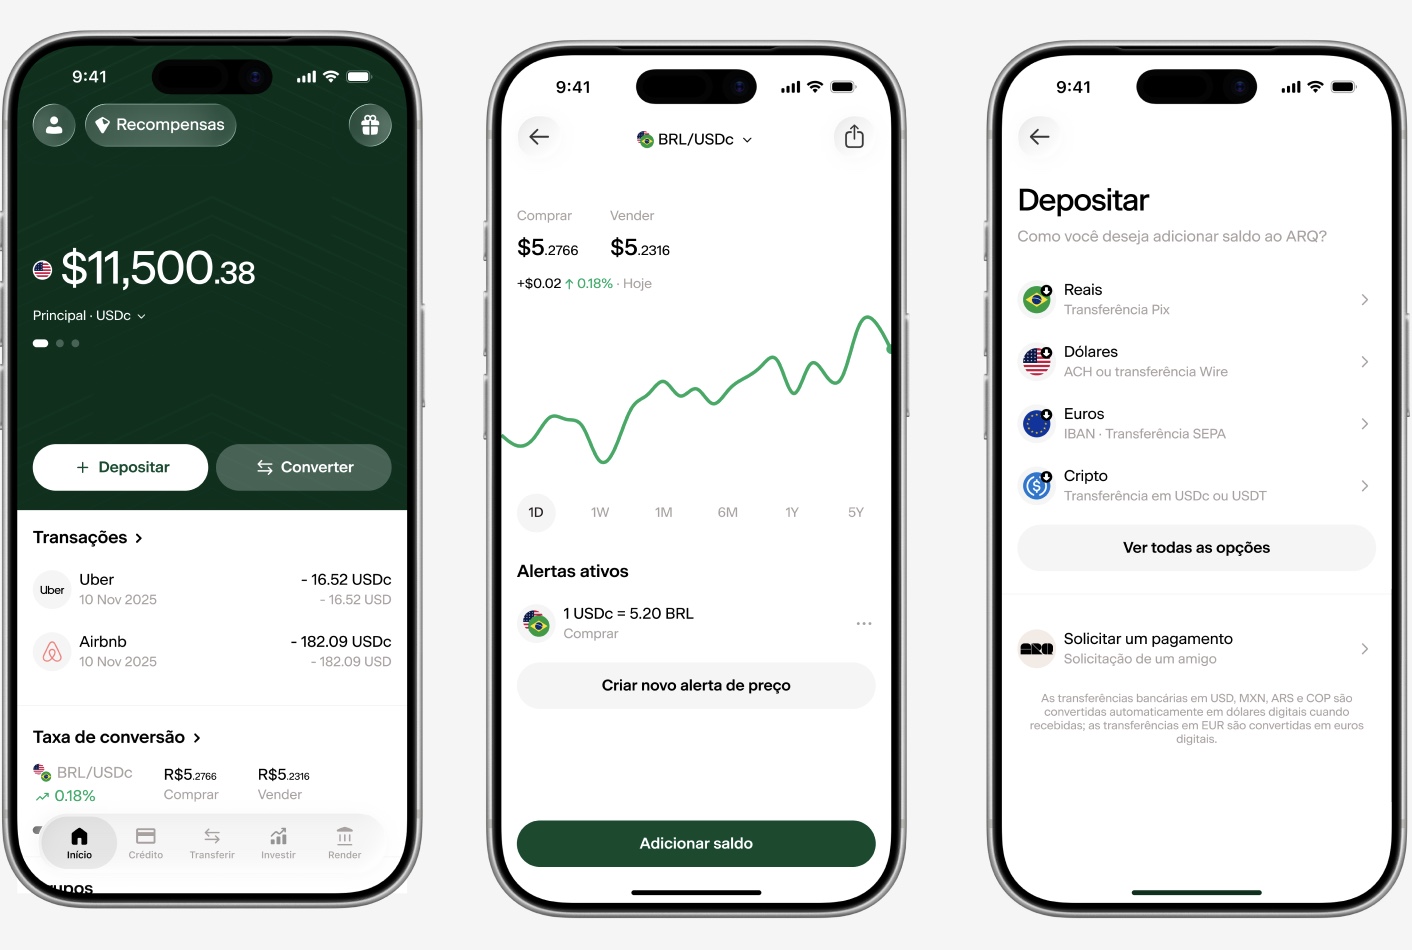
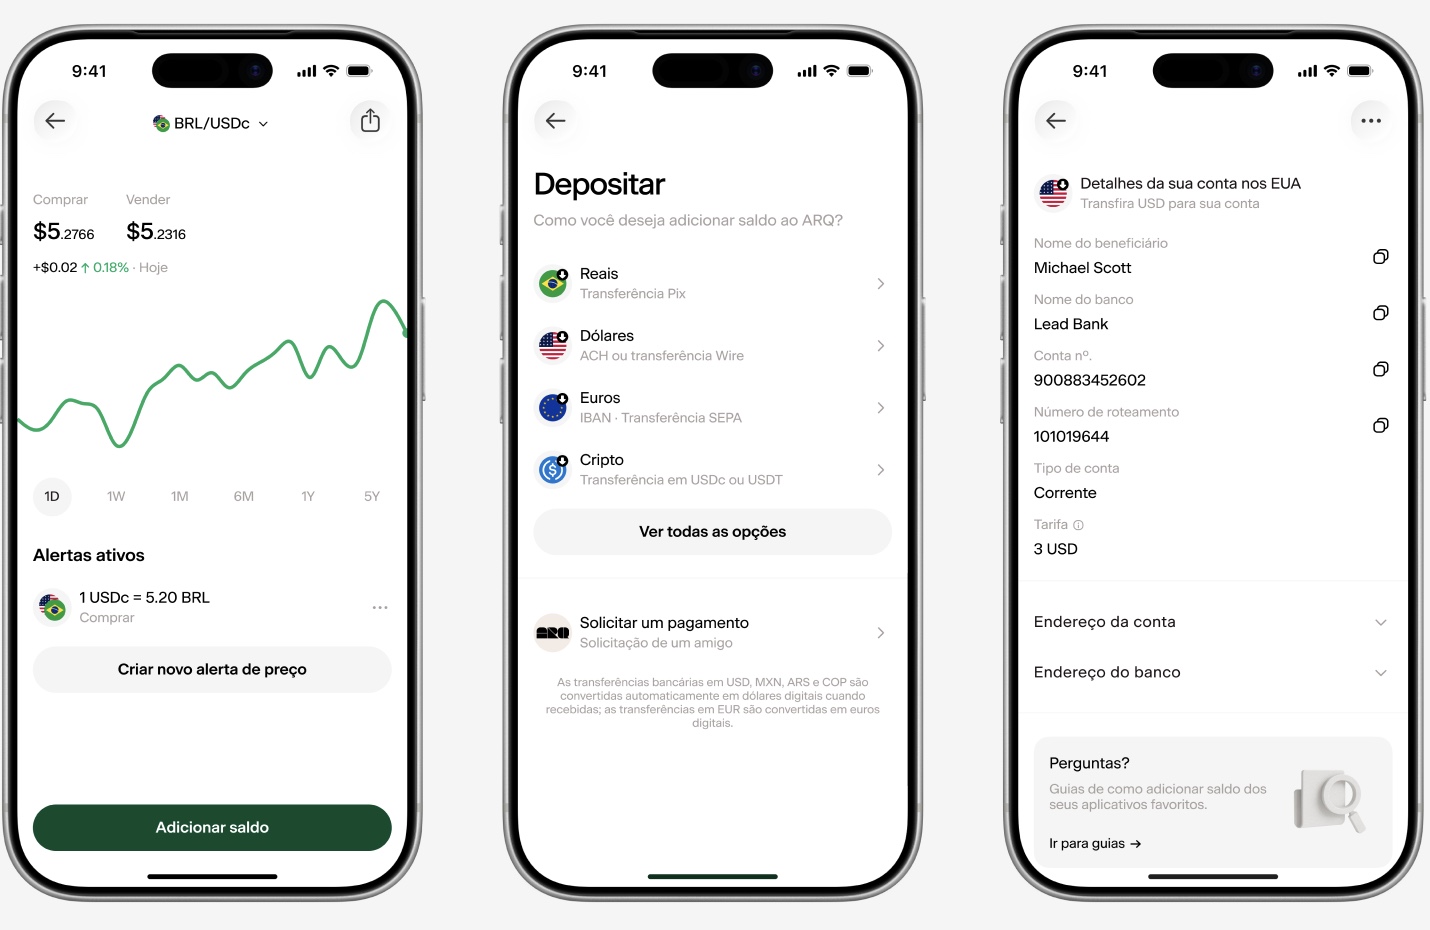
Stablecoins como USDC e USDT são projetadas para manter paridade de 1:1 com o dólar americano, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). Na prática, o valor de 1 USDT ou 1 USDC em reais varia conforme o câmbio do dia entre o real e o dólar.
O USDC, emitido pela Circle, é totalmente respaldado por reservas em dinheiro e equivalentes de caixa altamente líquidos, resgatável em dólares americanos na paridade de 1:1. As reservas são atestadas mensalmente por uma das quatro maiores empresas de contabilidade independentes dos EUA.
O valor em reais de 1 dólar digital oscila diariamente. Para saber quanto vale no momento da compra, consulte a cotação do dia diretamente na plataforma que você for usar ou em um agregador de câmbio independente. Se o objetivo for manter o saldo e não apenas converter, é importante entender se esse dólar digital rende algum rendimento. A próxima seção explica esse ponto.
Quanto rende o dólar digital?
Stablecoins como USDT e USDC não rendem por si mesmas, embora o PL das Stablecoins preveja que emissores e PSAVs possam distribuir aos titulares os rendimentos gerados pelas reservas.
Esses ativos buscam manter paridade com o dólar americano, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). O rendimento depende exclusivamente de onde o saldo é mantido e de qual produto é contratado na plataforma escolhida.
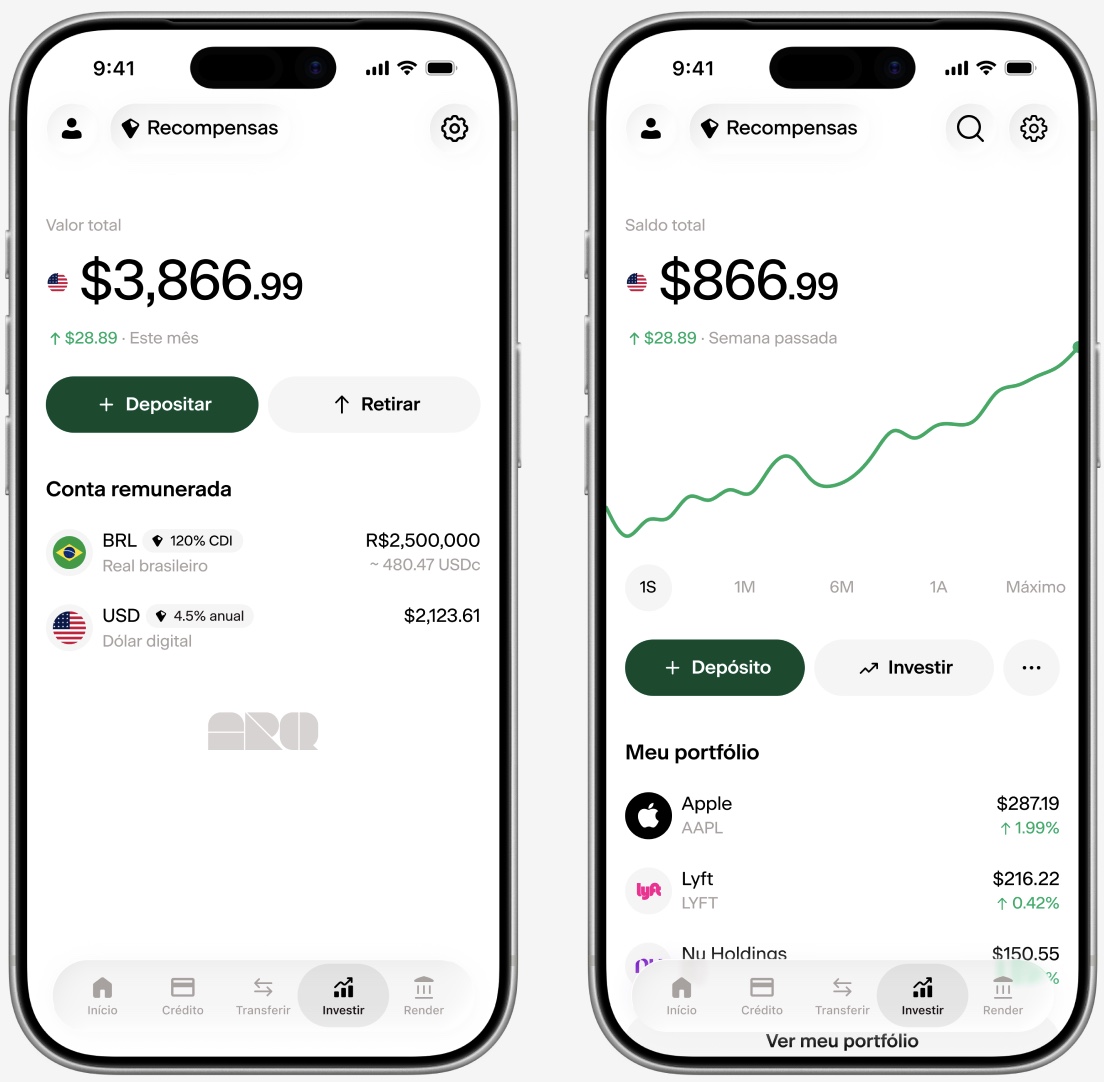
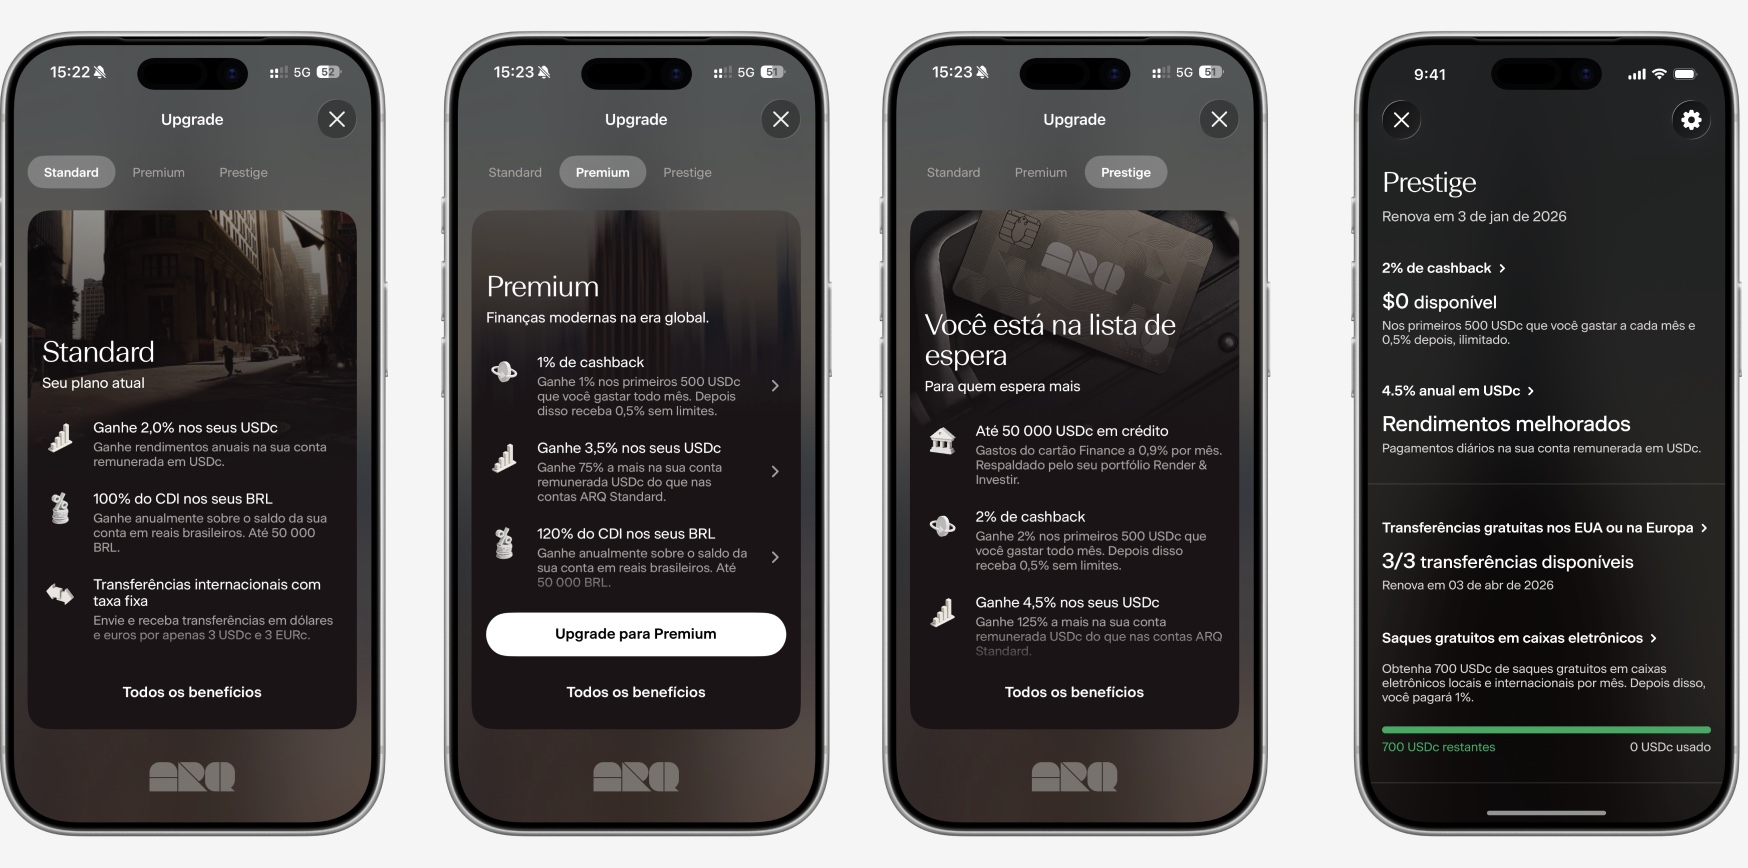
No ARQ, a conta remunerada oferece rendimentos de até 4,5% ao ano em USDc no plano Prestige, com liquidez diária. Os planos Standard e Premium oferecem 2% e 3,5% ao ano, respectivamente. Em reais, os planos Premium e Prestige rendem até 120% do CDI. Rendimentos não são fixos e podem mudar ao longo do tempo.1
Para entender melhor como funciona o rendimento do dólar digital no Brasil, veja a comparação completa de rendimentos em USDc.
Qual a diferença entre USD e USDC?
USD é a moeda fiduciária dos Estados Unidos, emitida pelo Federal Reserve. Essa moeda existe em forma física, em notas e moedas, e em forma escritural, em saldos em contas bancárias americanas. USDC é um ativo virtual privado emitido pela Circle, lastreado em dólar na proporção de 1:1, que circula em blockchains como Ethereum e Solana.
Essa distinção importa porque stablecoins como USDC se aproximam de um ativo referenciado em moeda estrangeira, e não de um saldo em reais tokenizado. Isso tem implicações regulatórias e práticas para quem busca “dólar digital” no Brasil.
O ARQ trabalha com USDc, e não com USD. USDc é o ativo virtual lastreado em dólar americano disponível na plataforma, mantido na proporção de 1:1 por dólares americanos em conta nos EUA e notas equivalentes do Tesouro americano. Para entender melhor o que é o dólar digital e como ele funciona, leia o guia completo sobre USDc.
Quanto custa de verdade: custos reais do dólar digital em plataformas
O custo real de comprar stablecoins varia conforme a plataforma escolhida. Cada alternativa combina taxas de negociação e spread embutido na cotação de forma diferente, e esses componentes nem sempre aparecem de maneira clara antes da confirmação da ordem. A tabela abaixo reúne plataformas para comparar o custo efetivo total de conversão entre as alternativas disponíveis para brasileiros:
|
Plataforma |
Custo efetivo total de conversão2 |
Suporte a EURc ou EUR |
Observação |
|---|---|---|---|
|
ARQ |
0,5% |
EURc |
Conversão BRL → USDc/EURc |
|
Mercado Bitcoin |
Até 0,70% |
Não oferece |
Taxa spot em torno de 0,30% e spread estimado entre 0,15% e 0,40% |
|
Nomad |
4,5–5,5% |
EUR |
Opera com USD e EUR fiduciários |
|
C6 |
4,25–4,4% |
EUR |
Conta global em moeda fiduciária |
|
Avenue |
4,0–5,45% |
EUR |
Varia por tipo de conta em moeda fiduciária |
|
Wise |
4,3–5,5% |
EUR |
Ferramenta de pagamentos em moedas fiduciárias |
|
Bancos tradicionais |
7–10% |
Limitado |
Custo efetivo total mais alto do mercado |
Dados pesquisados em setembro de 2026. Confira os valores atualizados nos sites oficiais de cada plataforma.
Atenção: o custo efetivo total inclui spread, taxas de negociação e eventuais custos de saque ou conversão. Comparar apenas a taxa anunciada, sem considerar o spread, pode levar a uma estimativa incorreta do custo real da operação.
O USDC é confiável?
Depois de entender os custos, surge a dúvida sobre a confiabilidade do próprio USDC. O USDC é emitido pela Circle e está disponível em mais de 180 países, com reservas atestadas mensalmente por uma das quatro maiores empresas de contabilidade independentes dos EUA. As reservas são compostas principalmente por dinheiro e títulos de curto prazo do Tesouro americano, mantidos no Circle Reserve Fund, regulamentado pela SEC e administrado pela BlackRock.
No ARQ, o saldo em USDc é lastreado 1:1 por dólares americanos mantidos em conta nos EUA, além de notas equivalentes do Tesouro americano. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas. O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Nenhuma stablecoin oferece proteção absoluta. Em março de 2023, o USDC perdeu temporariamente a paridade com o dólar quando o Silicon Valley Bank, onde a Circle mantinha reservas, colapsou. Esse episódio mostrou que stablecoins centralizadas dependem da saúde do sistema bancário tradicional. O ambiente regulatório brasileiro também está em evolução. As regras de autorização de PSAVs do Banco Central do Brasil entraram em vigor em fevereiro de 2026, com prazo final para protocolos até 30 de outubro de 2026.
Dólar digital vale a pena para brasileiros em 2026?
A resposta depende do objetivo de cada pessoa. Para quem quer exposição ao dólar de forma simples, o acesso a USDT e USDC pode ajudar.
O ponto de atenção está na transparência dos custos da plataforma que os oferece. Para quem busca uma jornada mais completa, que inclui converter, guardar, gastar e investir em ativos virtuais lastreados em dólar, vale comparar o custo efetivo total entre plataformas.
Dados da Receita Federal divulgados pelo Ministério da Fazenda mostram que stablecoins responderam por cerca de 80% do volume declarado de criptoativos no Brasil em 2025. Isso indica que a demanda por dólar digital é real e crescente, enquanto o custo de acesso varia bastante entre plataformas.
Ao avaliar uma plataforma, considere quatro critérios: a transparência do custo efetivo total antes da confirmação; a possibilidade de gastar com o saldo em ativos virtuais lastreados em moeda estrangeira; as opções de rendimento sobre o saldo parado; e o status regulatório junto ao Banco Central do Brasil.
Perguntas frequentes
Quanto vale 1 dólar digital?
O valor em reais de 1 dólar digital varia conforme o câmbio do dia. Para saber o valor atualizado, consulte a cotação diretamente na plataforma que você for usar ou em um agregador independente.
Quanto rende o dólar digital?
Stablecoins como USDT e USDC não rendem por si mesmas, embora o PL das Stablecoins preveja que emissores e PSAVs possam distribuir aos titulares os rendimentos gerados pelas reservas. O rendimento depende de onde o saldo é mantido. No ARQ, a conta remunerada oferece rendimentos em USDc ou dólares digitais que variam conforme o plano.2 Em exchanges como o Mercado Bitcoin, o rendimento depende dos produtos específicos contratados na plataforma.
Qual a diferença entre USD e USDC?
USD é a moeda fiduciária dos Estados Unidos, emitida pelo Federal Reserve. USDC é um ativo virtual privado emitido pela Circle, lastreado em dólar na proporção de 1:1, que circula em blockchains. O ARQ trabalha com USDc, ativo virtual lastreado em dólar americano, e não com USD diretamente.
O USDC é confiável?
O USDC tem reservas atestadas mensalmente por auditores independentes e é emitido pela Circle, empresa regulada nos EUA, na Europa e em Singapura. Nenhuma stablecoin oferece proteção absoluta. O USDC já perdeu temporariamente a paridade em 2023 durante a crise do Silicon Valley Bank. O ambiente regulatório brasileiro para exchanges também está em evolução, o que torna relevante verificar o status de autorização da plataforma escolhida junto ao Banco Central.
Como trocar USDC por real?
Na maioria das exchanges, o processo é o inverso da compra. Você seleciona o valor em USDC que deseja converter, confirma a ordem de venda no par USDC/BRL e o saldo em reais fica disponível para saque via Pix. No ARQ, a conversão reversa de USDc ou dólares digitais para reais tem custo efetivo total de 0,3%, com o valor visível antes da confirmação.2
Compare as taxas e veja a diferença. Conheça o ARQ e simule sua primeira conversão.
Conclusão: o que fazer com essa informação?
“Dólar digital” é o nome popular para comprar stablecoins USDT ou USDC. O custo real está no spread embutido na cotação e nas taxas de negociação, que variam por plataforma e devem ser conferidos com data de referência no site oficial.
Para quem quer uma jornada que inclui converter reais em ativos virtuais lastreados em dólar, guardar, gastar com cartão global e investir, o ARQ entrega essa experiência com o menor custo efetivo total do mercado. A conversão tem custo efetivo total de 0,5%.2 A conta remunerada oferece rendimentos de até 4,5% ao ano em USDc ou dólares digitais.1 O cartão global Mastercard permite pagamentos sem IOF.3 O acesso a ações e ETFs americanos é sem comissão.4
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
3 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.