Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- O CET reúne spread cambial, tarifas e encargos obrigatórios em um único percentual e permite comparar soluções de forma consistente.
- O spread cambial é o componente mais variável e concentra a maior oportunidade de economia, com variação de 0% a mais de 6% entre emissores.
- Calcular o CET exige comparar a taxa de conversão efetiva da fatura com a PTAX do Banco Central do dia da liquidação da operação.
- O spread cambial passou a ser a principal variável que o consumidor consegue ajustar, já que os encargos obrigatórios são padronizados.
Conheça o ARQ e comece a economizar
O que é custo efetivo total e por que ele define quanto você realmente paga
O CET reúne em um único número percentual todos os custos de uma operação internacional. Sem esse indicador, comparar um cartão de banco tradicional com uma conta global se parece com comparar preços sem olhar para o frete. O número que aparece na vitrine não reflete o custo final.
O problema é estrutural. O spread cambial e os encargos são cobranças distintas. O spread é a diferença aplicada pela instituição financeira sobre a taxa de câmbio de referência. Os encargos são fixos para todos os cartões. Comparar cartões apenas por um componente isolado não mostra o custo real. A economia relevante está no spread, que varia de 0% a mais de 6% dependendo da instituição.
Todos os meios de pagamento para gastos de viagem pagam os mesmos encargos obrigatórios em 2026. O spread cambial passou a ser a única variável que o consumidor consegue otimizar e concentra a maior oportunidade de economia.
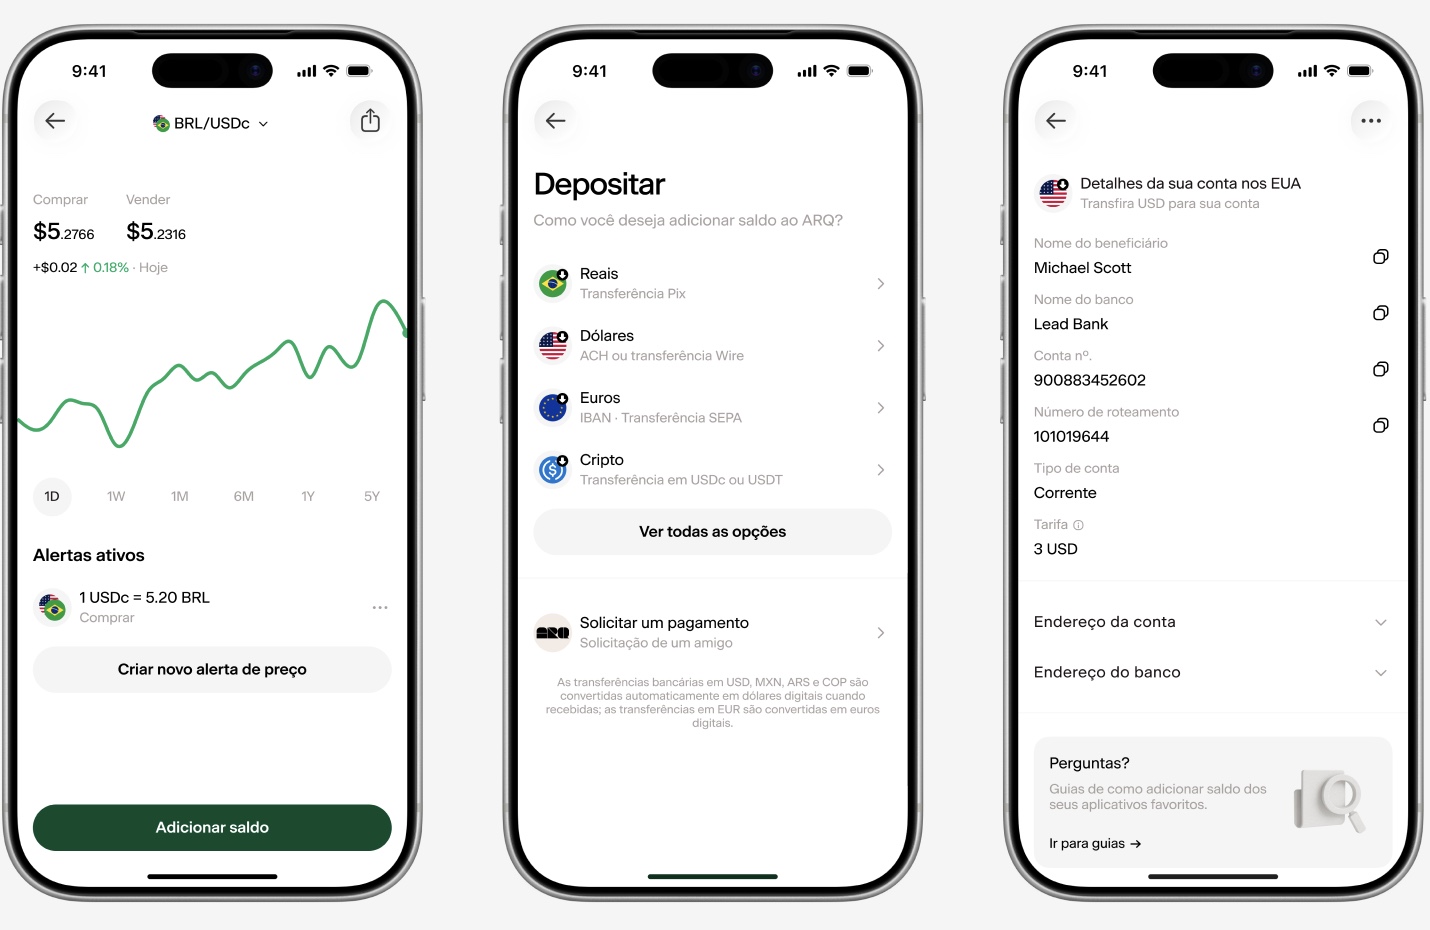
Viaje com o cartão do ARQ com custo efetivo total de 0,5% na conversão1
Pré-requisitos e conceitos básicos
O cálculo do CET exige alguns dados básicos.
Tenha em mãos:
- fatura do cartão com ao menos uma compra internacional
- extrato da compra internacional, com valor em moeda estrangeira e valor cobrado em reais
- cotação de referência do Banco Central do Brasil (PTAX) do dia em que a operação foi processada
- calculadora
Os três componentes do CET são:
- Spread cambial: diferença entre a cotação de mercado e a cotação efetivamente aplicada pelo emissor do cartão. Esse componente é variável e concentra a maior oportunidade de economia. Ele não aparece como linha separada na fatura, pois já está embutido na taxa de conversão.
- Encargos obrigatórios: encargos que incidem sobre compras internacionais com cartão e que são iguais para todos os emissores. Nenhuma instituição financeira consegue eliminá-los.
- Tarifas: taxas administrativas, de saque no exterior ou de manutenção cobradas pelo emissor.
O custo efetivo total corresponde à soma percentual desses componentes sobre o valor da compra.
Visão geral do processo
O cálculo do CET segue cinco etapas em ordem lógica.
- Identificar os componentes do CET do seu cartão
- Calcular o spread do seu cartão
- Aplicar a fórmula do CET
- Reproduzir um exemplo numérico completo
- Comparar o CET por tipo de solução
Primeiro você entende os componentes. Em seguida, calcula o spread. Depois, aplica a fórmula. A ordem importa porque o spread só pode ser calculado depois de identificar a taxa de conversão efetiva na fatura.
Com o CET calculado, você consegue escolher a solução mais adequada ao seu perfil de gasto.
Passo 1: identifique os componentes do CET do seu cartão
Objetivo: listar todos os custos que compõem o CET.
Comece pela fatura, que reúne todos os custos da operação. Verifique se há encargos obrigatórios discriminados, apenas para confirmar a presença desse componente. Em seguida, compare o câmbio usado na fatura com a cotação de referência do Banco Central do dia em que a operação foi processada, pois essa diferença estima o spread. Por fim, identifique tarifas adicionais, como taxa de saque, anuidade proporcional e tarifa de conversão.
Resultado esperado: uma lista dos componentes que você pagou naquela compra.
Dica prática: o spread costuma ser o componente mais relevante no longo prazo, especialmente em bancos tradicionais, onde pode variar entre 5% e 7% sobre a cotação comercial.
Passo 2: calcule o spread do seu cartão
Objetivo: descobrir o percentual de spread aplicado pelo seu emissor.
Ações:
- pegue o valor em reais cobrado na fatura para uma compra em moeda estrangeira
- divida pelo valor original em moeda estrangeira para obter a taxa de conversão efetiva
- compare com a taxa de referência do Banco Central (PTAX) do dia em que a operação foi processada
- calcule a diferença percentual entre as duas taxas, que corresponde ao spread
Fórmula do spread:
Spread (%) = [(taxa de conversão efetiva ÷ PTAX do dia) − 1] × 100
Exemplo genérico: se a taxa de conversão efetiva foi R$ 5,70 e a taxa de referência era R$ 5,50, o spread é de aproximadamente 3,6%.
Resultado esperado: você passa a conhecer o spread do seu cartão naquela operação. Repita o cálculo por três meses para obter o spread médio real.
A cotação relevante para o cálculo do spread é a PTAX do dia em que a operadora liquidou a transação, geralmente entre 1 e 3 dias após a compra, e não a do dia em que o cartão foi passado.
Calcule o CET do seu cartão atual e veja quanto você pode economizar com o ARQ
Passo 3: aplique a fórmula do CET
Objetivo: calcular o custo efetivo total em percentual.
Fórmula:
CET = spread (%) + tarifas (%) + encargos obrigatórios (se aplicáveis)
Ações:
- some o spread calculado no passo anterior
- adicione tarifas percentuais, como taxa de saque e tarifa de conversão
- inclua encargos obrigatórios, se aplicáveis à sua solução
Resultado esperado: o CET aproximado do seu cartão atual, expresso em percentual sobre o valor da compra.
Observação importante: os encargos obrigatórios são iguais para todos os cartões. A diferença de CET entre soluções vem quase inteiramente do spread e das tarifas.
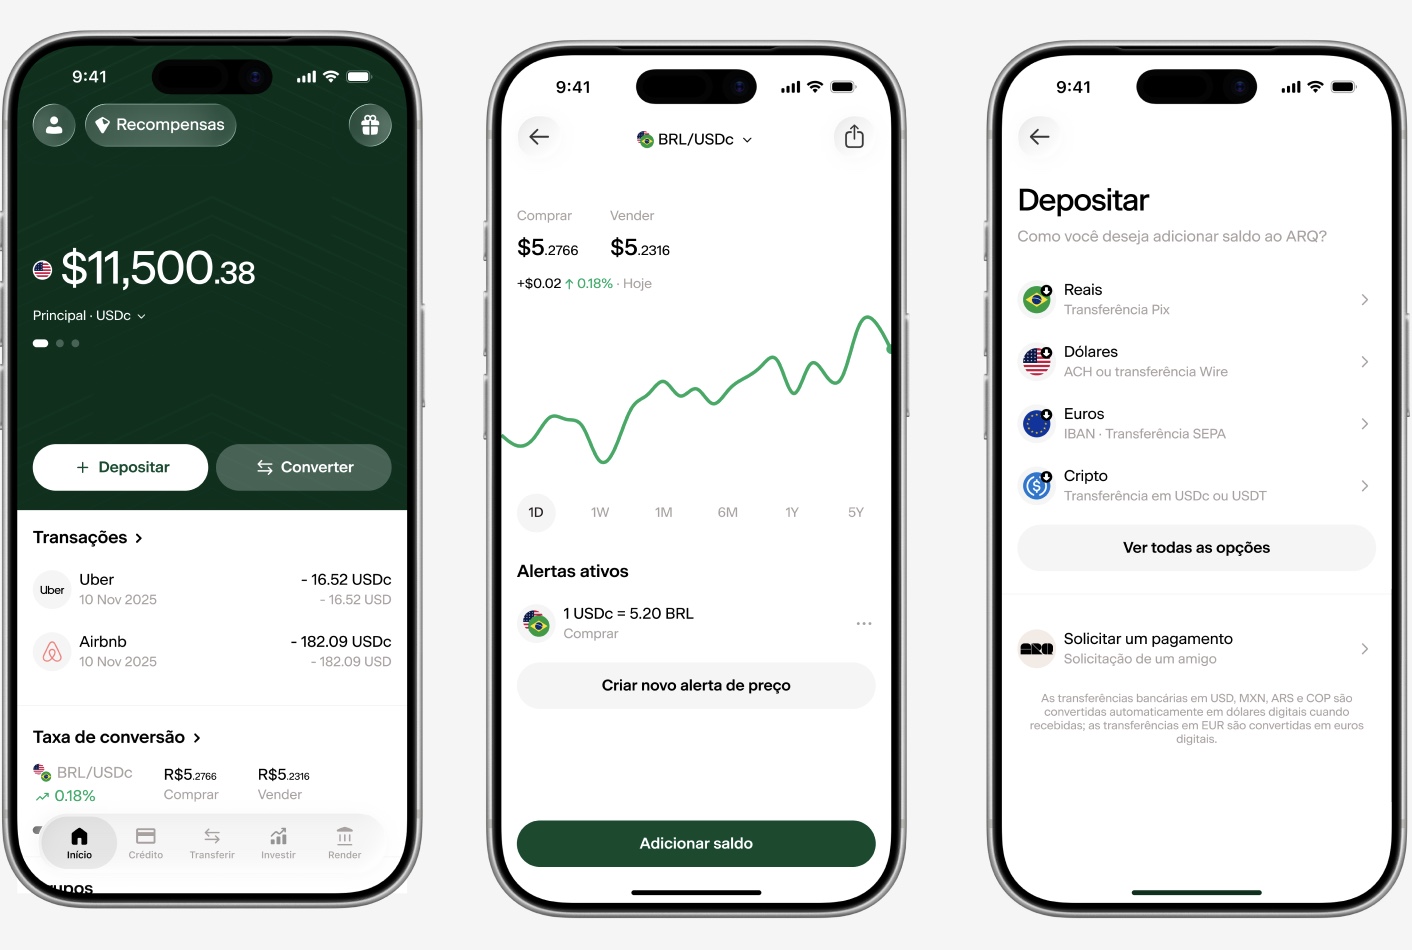
Passo 4: exemplo numérico completo
Objetivo: mostrar um cálculo real e replicável.
Cenário: compra de R$ 5.500 no exterior com cartão de banco tradicional.
- valor da compra em reais: R$ 5.500,00
- taxa de conversão efetiva aplicada pelo banco: R$ 5,70 por unidade de moeda estrangeira
- PTAX do dia de processamento: R$ 5,50
- spread calculado: (5,70 ÷ 5,50 − 1) × 100 = 3,6%
- tarifas adicionais do emissor: 1%
- encargos obrigatórios: aplicáveis e iguais para todos os cartões
- CET parcial (spread + tarifas): 3,6% + 1% = 4,6% antes dos encargos obrigatórios
Esse CET parcial de 4,6% ainda não inclui os encargos obrigatórios. Na prática, bancos tradicionais chegam a um custo efetivo total entre 7% e 10%. Com spread de 5% mais encargos obrigatórios, uma compra de US$ 500 pode custar entre R$ 80 e R$ 100 a mais do que a cotação do câmbio comercial indica.
Resultado esperado: com os seus próprios números de fatura e PTAX, você replica esse cálculo e descobre o CET real do seu cartão.
Passo 5: compare o CET por tipo de solução
Objetivo: entender onde seu cartão se posiciona em relação às alternativas disponíveis.
A tabela abaixo mostra que a diferença de CET entre bancos tradicionais e soluções especializadas pode chegar a quase 10 pontos percentuais. Também mostra que o ARQ fica na ponta mais baixa da escala.
| Tipo de solução | Faixa de CET (%) | Observações |
|---|---|---|
| Bancos tradicionais | 7–10% | spread de 5–7% mais encargos obrigatórios e tarifas |
| Nomad | 4,5–5,5% | opera apenas em USD; não oferece suporte a EUR |
| C6 (conta global) | 4,25–4,4% | spread de 0,75–0,90% mais encargos obrigatórios |
| Avenue (conta internacional) | 4,0–5,45% | spread regressivo por volume; conta de investimento tem CET de 1,6–3,05% |
| Wise | 4,3–5,5% | câmbio comercial sem spread; taxa de serviço a partir de 0,78% |
| ARQ2 | 0,5% | cartão global ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira |
Dados pesquisados em setembro de 2026.
Resultado esperado: você entende onde seu cartão se posiciona e qual é a economia potencial ao migrar para uma solução com CET menor.
Escolha conforme seu perfil de gasto
Objetivo: usar o CET calculado para tomar uma decisão prática.
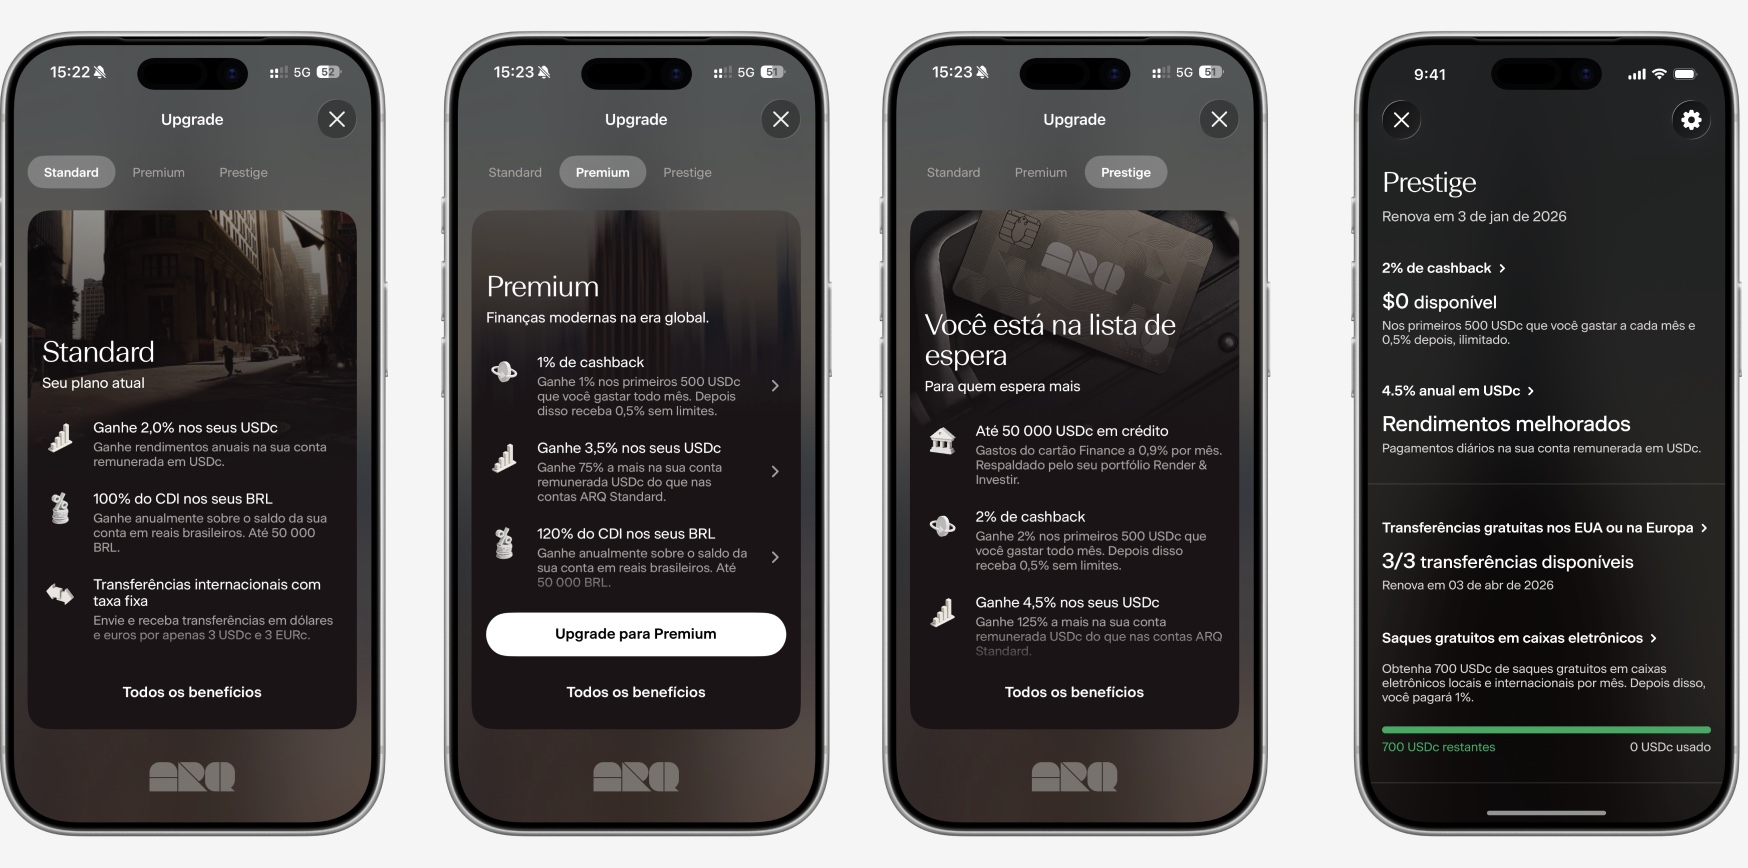
Viajante esporádico: o foco recali na economia visível na conversão e na praticidade no pagamento. O ARQ oferece conversão com 0,5% de custo efetivo total e cartão global ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. O cartão virtual fica disponível imediatamente após o cadastro, via Apple Pay ou Google Pay.
Assinante recorrente: o foco recali no custo acumulado ao longo do ano. Em assinaturas mensais em moeda estrangeira, um usuário que gasta o equivalente a US$ 300 mensais em plataformas internacionais acumula US$ 3.600 ao ano. A diferença de spread entre 6% e 0% representa mais de R$ 1.230 ao ano. Além da economia no spread, o ARQ oferece cashback de 1% no plano Premium e 2% no plano Prestige, nos primeiros US$ 500 por mês de gasto, e transparência total antes de cada operação.
Comprador de alto valor: o foco recali em limite e segurança. O ARQ oferece cartão internacional no plano Prestige, com limite de até US$ 50.000 baseado nos investimentos na conta do ARQ.
Verificação e métricas de sucesso
A verificação do cálculo garante que o CET reflita o custo real da operação.
Após calcular o CET, confirme se o cálculo está correto:
- revise a fatura e localize o valor em moeda estrangeira e o valor em reais de uma mesma compra
- compare a taxa de conversão efetiva com a PTAX do dia de processamento no Banco Central
- verifique se há tarifas adicionais discriminadas em linhas separadas da fatura
Os principais indicadores para acompanhar são:
- CET final em percentual, que soma spread, tarifas e encargos
- economia potencial ao trocar de solução, calculada pela diferença de CET multiplicada pelo volume anual de gastos internacionais
O spread é o componente que mais varia entre soluções. A diferença de spread entre instituições costuma ser maior do que a variação cambial que o consumidor tenta cronometrar. Otimizar o spread costuma ser mais eficiente do que tentar acertar o momento da conversão.
Dicas avançadas e variações do processo
As dicas avançadas ajudam a reduzir ainda mais o CET depois que você domina o cálculo básico.
Para altos valores, é possível negociar spread com bancos tradicionais por meio de segmentos premium, como Private. Clientes de programas de relacionamento premium conseguem spreads de até 1%, mas precisam manter saldo elevado ou pagar anuidade para isso.
Contas globais e plataformas especializadas reduzem o CET ao operar com câmbio comercial e spread próximo de zero. Com a unificação dos encargos obrigatórios em 2025, a diferença de custo entre o pior e o melhor meio de pagamento passou a ser impulsionada principalmente pelo spread cambial.
O ARQ permite converter reais em USDc ou dólares digitais e EURc, que são euros digitais EURc e não o euro digital proposto pelo BCE, com 0,5% de custo efetivo total. Depois, você gasta com o cartão global sem custo adicional na transação, pois o spread já foi pago na conversão inicial.
Reduza seu custo efetivo total para 0,5% na conversão. Conheça o ARQ
Perguntas frequentes
Como calcular compra internacional no cartão de crédito?
O cálculo da compra internacional no cartão de crédito considera o custo efetivo total. Some o spread cambial, as tarifas e os encargos obrigatórios, se aplicáveis, sobre o valor da compra. O resultado corresponde ao CET. Para estimar o spread, compare a taxa de conversão efetiva da fatura com a taxa de referência do Banco Central, a PTAX, do dia em que a operação foi processada. A diferença percentual entre as duas taxas corresponde ao spread aplicado pelo emissor.
Qual o spread do cartão de crédito para compras internacionais?
O spread varia por emissor. Bancos tradicionais praticam entre 5% e 7%, enquanto contas globais e fintechs praticam entre 0,4% e 1%. O spread é o componente que mais varia entre soluções e concentra a maior oportunidade de economia. Como os encargos obrigatórios são iguais para todos os cartões, a diferença de custo efetivo total entre soluções vem quase inteiramente do spread.
Qual cartão tem a menor taxa de câmbio?
A taxa de conversão depende do spread aplicado pelo emissor. Soluções com spread próximo de zero, como o ARQ, oferecem custo efetivo total de 0,5% na conversão ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. Bancos tradicionais apresentam CET total significativamente mais alto, como mostrado na comparação por tipo de solução.
Vale a pena usar cartão de crédito no exterior?
O uso do cartão de crédito no exterior vale a pena quando o CET se mantém em patamar competitivo. Se o CET ficar acima de 4%, alternativas como contas globais com spread reduzido tendem a ser mais econômicas. Calcule o CET do seu cartão atual antes de decidir. Para quem já mantém saldo em ativos virtuais lastreados em moeda estrangeira, gastar com o cartão vinculado a esse saldo elimina a conversão no momento da compra e reduz o custo efetivo total.
O que mudou nas regras de encargos sobre operações internacionais em 2025?
As regras de encargos sobre operações internacionais passaram por mudanças relevantes em 2025, com a unificação dos encargos obrigatórios para a maioria das operações de câmbio ligadas a gastos pessoais internacionais. Com a unificação, os encargos deixaram de ser o principal diferencial de custo entre produtos. O spread cambial passou a ser a variável que o consumidor consegue otimizar. Para entender o impacto no seu custo final, consulte fontes oficiais como o Banco Central do Brasil e o Ministério da Fazenda.
Simule o CET do seu cartão e veja quanto pode economizar com o ARQ
Conclusão
Calcular o CET do seu cartão para gastos no exterior segue cinco etapas claras: identificar os componentes, calcular o spread, aplicar a fórmula, verificar com um exemplo numérico e comparar soluções. O spread é o componente que mais varia e concentra a maior oportunidade de economia.
Como visto na comparação por tipo de solução, o CET dos bancos tradicionais fica em patamar bem mais alto do que o das contas globais. Contas globais como a Nomad reduzem esse custo. O ARQ trabalha com 0,5% de custo efetivo total na conversão ao usar USDc ou dólares digitais, com cartão global vinculado ao saldo em ativos virtuais lastreados em moeda estrangeira.
Revisar periodicamente os custos do seu cartão ajuda a manter o controle sobre o CET, já que as condições de mercado e as tarifas dos emissores mudam com frequência. O CET calculado hoje pode ser diferente em alguns meses.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.4
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA, na área de Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.3
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
*O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.