Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- A isenção de IOF em compras no cartão de crédito ocorre em campanhas promocionais, cartões premium ou condições específicas, e não atende todos os clientes de forma contínua.
- O spread cambial costuma pesar mais que o próprio IOF. Um cartão com IOF zero e spread alto pode sair mais caro que um cartão sem isenção e spread baixo.
- Entre os emissores analisados, apenas cartões premium como Nubank Ultravioleta e BTG Pactual Black/Ultrablue oferecem isenção estrutural. Os demais dependem de campanhas temporárias.
- O cartão global do ARQ usa USDc ou dólares digitais e permite pagar com custo efetivo total de 0,5%, sem IOF e sem spread oculto na compra.1,2
- Antes de escolher um cartão por causa de IOF zero, vale comparar o custo total da operação e verificar as condições vigentes no app do emissor.
Conheça o ARQ e pague em USDc ou dólares digitais sem IOF nem spread oculto
Por que a isenção de IOF em compras no cartão de crédito é tão confusa
Campanhas de marketing usam “IOF zero” como chamariz, mas as condições raramente aparecem de forma clara. A isenção costuma depender de segmento de cartão, gasto mínimo, período promocional ou convite.
Esse cenário gera dúvida. O consumidor vê o anúncio, mas não consegue confirmar se se qualifica nem por quanto tempo terá o benefício.
Dados da Abecs mostram que os gastos de brasileiros no exterior com cartões chegaram a US$ 18 bilhões em 2025, uma expansão de 14% em relação ao ano anterior, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). A demanda por pagamentos internacionais também cresce fora das viagens. O número de brasileiros declarando ativos no exterior subiu de 263.500 em 2018 para 861.100 em 2023, segundo a Receita Federal. Em 2025, o Brasil registrou a 2ª maior saída de dólares da história, com saldo negativo de US$ 33,3 bilhões, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).
Nesse contexto, entram alternativas como o ARQ, uma plataforma financeira global com 0,5% de custo efetivo total na conversão.2
Veja na prática quanto o spread pesa na sua fatura. Simule com o ARQ
IOF por emissor: Nubank, Mercado Pago, Itaú, Inter e BTG
Os dados abaixo foram verificados em setembro de 2026. As condições variam por emissor, por tipo de cartão e por campanha vigente. Ao comparar os cinco casos, fica claro que nenhum deles oferece isenção universal. O que existe são recortes específicos de segmento, campanha ou mecanismo de devolução. Confirme sempre no app ou no contrato do seu banco antes de tomar qualquer decisão.
Nubank
O Nubank Ultravioleta devolve o IOF de todas as compras internacionais feitas no cartão de crédito, inclusive nos cartões adicionais, com crédito lançado na fatura em até sete dias. O benefício se aplica ao cartão Ultravioleta, não ao cartão padrão do Nubank. Clientes do plano convencional não têm acesso à isenção. Dados verificados em setembro de 2026.
Mercado Pago
O Mercado Pago anunciou spread cambial zero para compras internacionais feitas com seu cartão de crédito, usando a cotação de referência do câmbio comercial sem margem adicional. O Mercado Pago não isenta o IOF de compras internacionais, que segue com alíquota de 3,5%. Dados verificados em setembro de 2026.
Itaú
O Itaú não oferece, de forma estrutural e permanente, pagamento sem IOF em compras internacionais para o conjunto de seus cartões. Eventuais isenções dependem de campanha com período e condições definidos. Dados verificados em setembro de 2026.
Inter
O cartão internacional padrão do Inter não oferece isenção estrutural e permanente de IOF para compras internacionais, com incidência de IOF de 3,50% sobre as transações. O Inter disponibiliza cartões específicos, como o cartão de débito e o cartão de crédito da Global Account, que não cobram IOF no momento da transação, embora a recarga em dólar possa ter IOF de 1,1%. Confirme no app do Inter. Dados verificados em setembro de 2026.
BTG Pactual
O BTG Pactual oferece compensação integral do IOF em compras internacionais elegíveis para os cartões Ultrablue, BTG Pactual Black, BTG Pactual Platinum e TAP BTG Pactual Black, com benefício divulgado por tempo indeterminado e possibilidade de encerramento a qualquer momento. O benefício é vinculado a esses cartões. Dados verificados em setembro de 2026.
Os cinco emissores adotam abordagens distintas. Alguns oferecem isenção estrutural para segmentos específicos. Outros operam via cashback ou crédito em fatura. Outros dependem inteiramente de campanhas com prazo definido. Nenhum dos cinco emissores analisados (Nubank, Mercado Pago, Itaú, Inter e BTG Pactual) oferece pagamento sem IOF de forma universal e permanente para todos os clientes, pois as isenções se limitam a cartões, valores ou campanhas específicas.
Quem realmente consegue IOF zero
Se nenhum emissor oferece isenção universal, o acesso ao IOF zero se concentra em perfis específicos. Na prática, os perfis que costumam ter acesso à isenção de IOF em compras no cartão de crédito são:
- Clientes de segmentos de alta renda com cartões premium ou exclusivos, como o Nubank Ultravioleta ou os cartões Black e Ultrablue do BTG Pactual.
- Participantes de campanhas com período e gasto mínimo definidos, como a campanha “Viajou, Comprou, Zerou!” da Caixa, válida de 1º de fevereiro de 2026 a 31 de janeiro de 2027 para cartões Visa Platinum, Visa Infinite e Caixa Ícone Visa, com necessidade de cadastro prévio.
- Clientes convidados para programas específicos de emissores, com condições contratuais que preveem o benefício.
A isenção quase nunca é permanente nem automática para todos os clientes. Para verificar se você se qualifica, consulte o app do emissor, os termos da campanha vigente e o contrato do seu cartão.
Simule o custo total da sua próxima compra internacional com o ARQ
Como não pagar IOF em compras internacionais
Alguns passos práticos ajudam quem quer pagar sem IOF em compras internacionais:
- Verificar se o seu cartão participa de alguma campanha de IOF zero ativa no momento da compra.
- Ler as condições da campanha, como período de vigência, gasto mínimo, necessidade de cadastro e mecanismo de devolução, se automático, com ativação ou dependente do pagamento da fatura.
- Considerar cartões de segmentos com isenção estrutural, como os citados acima, se o seu perfil se enquadrar.
- Avaliar alternativas de pagamento que operam sem IOF. Existem cartões e soluções que permitem gastar do saldo em ativos virtuais lastreados em moeda estrangeira sem passar pelo cartão de crédito tradicional e sem IOF.
Use o cartão do ARQ para pagar em USDc ou dólares digitais sem IOF nem spread oculto1
IOF zero é economia real? IOF e spread no custo total
O ponto central está no custo total da compra internacional. A isenção de IOF pode parecer uma grande economia, mas o custo final em um cartão brasileiro costuma ser maior por causa do spread cambial, que é a diferença entre a cotação de referência do mercado e a taxa aplicada pelo emissor na conversão.
Um exemplo prático mostra que o spread pode pesar mais que o IOF: em uma compra de US$ 1.000, um cartão com IOF devolvido e spread de 5% pode custar mais do que um cartão sem devolução de IOF e spread de 1%. Em reais, a diferença entre um cartão com IOF devolvido e spread alto, em torno de 4% a 5%, e um cartão sem devolução de IOF e spread baixo, de 0% a 1%, pode ultrapassar R$ 200 em uma única compra equivalente a US$ 1.000, dependendo da cotação do dólar no dia, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).
Para tornar o raciocínio concreto, considere uma compra de R$ 3.000 em serviços internacionais. Com um cartão que oferece IOF zero mas cobra spread de 5%, o custo adicional do spread chega a R$ 150. Com um cartão sem isenção de IOF mas com spread de 1%, o custo total da operação pode ser menor. O spread cambial cobrado pelas instituições financeiras brasileiras em compras internacionais pode chegar a 7%, valor que se soma ao IOF e eleva o custo efetivo total a até 10,5%.
Antes de trocar de cartão por causa de uma campanha de IOF zero, vale olhar o custo total da operação, incluindo o spread. A isenção isolada não garante a melhor fatura.
Calcule o custo efetivo total da sua conversão em USDc ou dólares digitais com o ARQ
A solução: alternativas ao cartão de crédito para quem quer pagar sem IOF e sem spread oculto
Se o problema é o custo total, e não apenas o IOF, a saída está em soluções que reduzam as duas cobranças ao mesmo tempo. Nesse contexto, entram alternativas como o ARQ, uma plataforma financeira global com 0,5% de custo efetivo total na conversão. Isso significa pagar sem IOF e sem spread oculto.
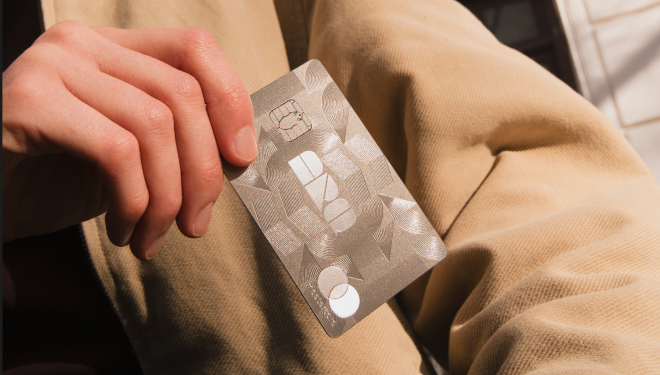
O cartão global Mastercard do ARQ permite gastar com o saldo em ativos virtuais lastreados em moeda estrangeira, em USDc ou dólares digitais ou EURc, sem IOF ou spread oculto ao realizar compras.1 O custo já foi pago na conversão inicial, com taxa visível antes de confirmar a operação.
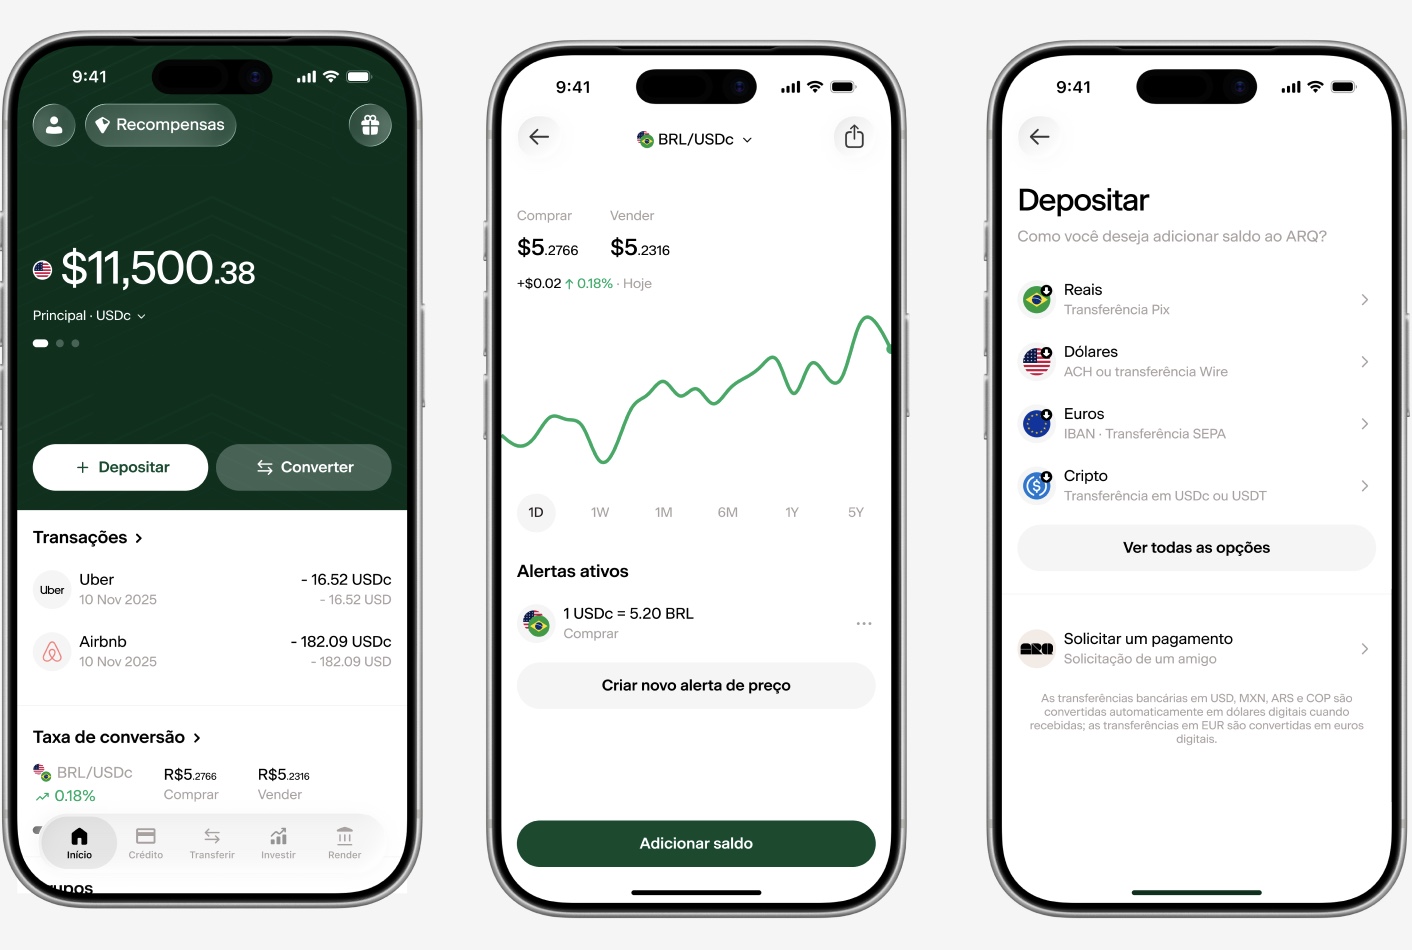
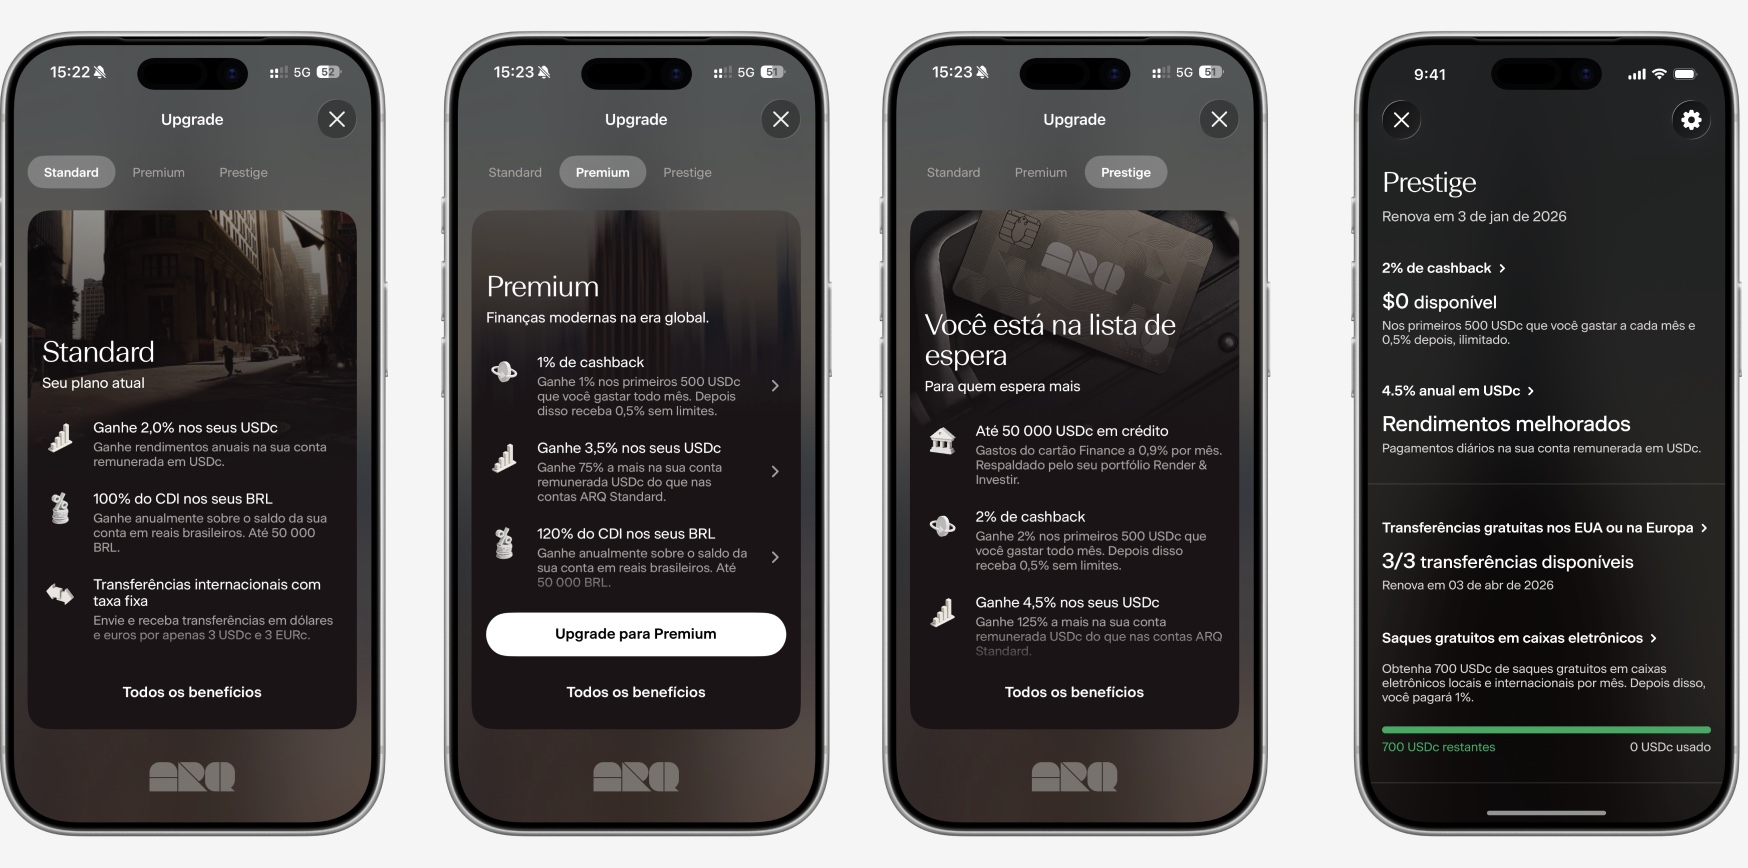
O cartão virtual fica disponível imediatamente após o cadastro para uso em Apple Pay e Google Pay.1 Esse cadastro leva menos de 2 minutos e exige apenas RG/CNH ou RNM/passaporte e uma selfie. O cartão global está disponível nos planos Standard, Premium e Prestige.1
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.3,4
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
A tabela abaixo compara o custo de conversão para moedas ou ativos virtuais estrangeiros entre as principais alternativas disponíveis ao brasileiro em setembro de 2026.2 O contraste mais relevante está na primeira coluna de custos: o ARQ opera com 0,5% de custo efetivo total, enquanto as demais alternativas partem de cerca de 4% e podem chegar a 10%.2
| Provedor | Custo de conversão para moedas ou ativos virtuais estrangeiros | Suporte a EURc ou EUR | Rendimento em conta remunerada internacional3 |
|---|---|---|---|
| ARQ | 0,5% | Sim (EURc) | Até 4,5% ao ano em USDc (plano Prestige)5 |
| Wise | A partir de 4,3% | Sim (EUR) | Sim, em USD (Rende+) |
| Nomad | 4,5%–5,5% | Não | Sim, em conta remunerada em moeda estrangeira3 |
| C6 Global | 4,25%–4,4% | Sim (EUR) | Sim, em conta remunerada em moeda estrangeira3 |
| Avenue | 4,0%–5,45% (conta internacional) | Sim (EUR) | Não |
| Bancos tradicionais | 7%–10% | Não | Sim, em reais, com rendimento menor |
Dados pesquisados em setembro de 2026. Custos e condições sujeitos a alterações. Consulte os sites oficiais de cada provedor antes de tomar decisões.
Veja quanto 0,5% de custo efetivo total em USDc ou dólares digitais muda a sua fatura internacional
Perguntas frequentes sobre isenção de IOF em compras no cartão de crédito
Qual cartão de crédito não paga o IOF?
Nenhum cartão de crédito elimina o IOF de forma universal e permanente para todos os clientes. O que existe são campanhas de IOF zero com período definido, cartões de segmentos premium com isenção estrutural para determinados perfis e mecanismos de cashback ou crédito em fatura que devolvem valor equivalente. Entre os emissores que oferecem alguma forma de pagamento sem IOF em compras internacionais estão o Nubank Ultravioleta, o BTG Pactual, para cartões Black, Ultrablue, Platinum e TAP Black, e o Porto Bank, entre outros. As condições mudam com frequência e devem ser confirmadas diretamente com o emissor.
O Nubank cobra IOF?
O cartão padrão do Nubank cobra IOF em compras internacionais. O Nubank Ultravioleta oferece devolução do IOF de todas as compras internacionais feitas no cartão de crédito, inclusive nos cartões adicionais, com crédito lançado na fatura em até sete dias. O benefício é exclusivo do plano Ultravioleta. Confirme as condições vigentes no app do Nubank antes de usar.
O cartão Mercado Pago tem IOF?
O Mercado Pago mantém a cobrança de IOF de compras internacionais, com alíquota de 3,5%. O que o Mercado Pago anunciou foi spread zero para compras internacionais, zerando o spread cambial. A cobrança do IOF segue normal. Confirme as condições vigentes no app antes de usar, pois as condições mudam com frequência.
Qual a menor taxa de IOF no cartão?
A menor taxa possível é IOF zero, ou seja, pagamento sem IOF. Isso ocorre em situações específicas, como cartões com isenção estrutural para determinados segmentos, campanhas promocionais com período definido ou soluções de pagamento que operam com saldo em ativos virtuais lastreados em moeda estrangeira, como o cartão global do ARQ com USDc ou dólares digitais. Fora dessas situações, o IOF incide normalmente. Confirme sempre com o emissor do seu cartão.
Como não pagar o IOF em compras internacionais?
As formas práticas de pagar sem IOF em compras internacionais incluem usar um cartão que participe de campanha de IOF zero ativa, verificar se o seu perfil se enquadra em cartões de segmentos com isenção estrutural ou optar por soluções de pagamento que permitem gastar com saldo em ativos virtuais lastreados em moeda estrangeira sem IOF. Em todos os casos, vale confirmar as condições vigentes antes de usar, porque as regras mudam com frequência.
Teste o cartão do ARQ e veja como pagar em USDc ou dólares digitais sem IOF nem spread oculto1
Conclusão: o custo total importa mais do que a isenção isolada
A isenção de IOF em compras no cartão de crédito existe em campanhas, segmentos e condições contratuais específicas, e pode ser encerrada a qualquer momento pelo emissor.
O custo total da operação, incluindo o spread cambial, pesa mais do que a isenção de IOF isolada. Um cartão com IOF zero e spread alto pode sair mais caro do que um cartão sem isenção e spread baixo. A comparação correta considera sempre o custo efetivo total.
O ARQ resolve o problema na raiz. Seu cartão global permite pagar sem IOF e sem spread oculto, com 0,5% de custo efetivo total na conversão de reais para USDc ou EURc. Esse custo é até 20 vezes menor do que o dos bancos tradicionais.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
5 Rentabilidade passada não é garantia de rentabilidade futura.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.