Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- O Drex é a versão digital do real emitida pelo Banco Central, com paridade 1:1, mas não é criptomoeda nem substitui o Pix.
- O projeto foi redesenhado em 2026 sem blockchain e a retomada para uso por pessoas físicas só é esperada em 2027.
- O foco principal é a liquidação de ativos tokenizados e contratos inteligentes entre instituições financeiras, não os pagamentos do dia a dia.
- O uso é voluntário, não oferece rendimento e não resolve a necessidade de exposição a moedas fortes como dólar ou euro.
- Enquanto o Drex não chega, o ARQ já oferece conversão, envio, recebimento, guarda e investimento em USDc ou dólares digitais e EURc com custo efetivo total de 0,5%.
O que é o Drex, em 3 frases
O Drex é a moeda digital oficial do Brasil emitida pelo Banco Central, com paridade fixa de 1:1 com o real físico. É uma moeda soberana, com emissor central, lastro público e valor estável. O projeto cria uma infraestrutura de liquidação de ativos tokenizados e contratos inteligentes entre instituições financeiras.
O nome é um acrônimo: D de digital, R de real, E de eletrônico e X de conexão, em referência ao logo do Pix. O projeto nasceu como “Real Digital” entre 2020 e 2022 e recebeu o nome Drex em agosto de 2023. Desde então, passou por uma mudança de rota relevante: o Banco Central reposicionou o Drex de moeda digital de varejo para infraestrutura de liquidação e tokenização de ativos, após enfrentar desafios técnicos nas fases de teste.
O problema: por que o Drex ainda não resolve a vida financeira de quem quer moeda ou ativo virtual lastreado em moeda forte
O Drex é uma iniciativa do Banco Central para o real brasileiro. Ele não atende a necessidade de quem quer converter, guardar, enviar, receber ou investir em moeda ou ativo virtual lastreado em moeda forte estrangeira, como o dólar ou o euro.
O cronograma do projeto acumula atrasos. A plataforma de testes baseada em blockchain foi desligada pelo Banco Central em 10 de novembro de 2025, após o sistema não atender aos requisitos de privacidade e segurança. Segundo apuração do Valor Econômico publicada em 31 de agosto de 2026, a retomada do projeto só é esperada para 2027.
A FAQ oficial do Banco Central, atualizada em 20 de fevereiro de 2024, afirma que ainda não há data específica para o lançamento do Drex e que o projeto segue em fase de testes em ambiente restrito. Essa resposta segue vigente até setembro de 2026.
Como o Drex funcionaria na prática (segundo o piloto)
O piloto foi desligado em novembro de 2025, mas o fluxo testado até então indica como o Drex deve operar quando for retomado. O caso de uso mais ilustrativo é a compra de um imóvel:
- Comprador e vendedor negociam o imóvel e registram o bem na infraestrutura da plataforma Drex.
- Um contrato inteligente, um acordo que se executa sozinho quando as condições combinadas são cumpridas, é programado com as regras da transação.
- O dinheiro do comprador fica retido até que a propriedade seja registrada no nome dele.
- Quando o registro é confirmado, o pagamento é liberado automaticamente ao vendedor. Se algo falhar, o valor retorna ao comprador.
Esse mecanismo é chamado de “entrega contra pagamento” (Delivery vs Payment, DvP). A transferência do dinheiro e a transferência do ativo acontecem na mesma transação, o que reduz o risco de contraparte.
Outros casos de uso testados no piloto incluem compra de veículos, crédito com garantias, antecipação de recebíveis, títulos públicos tokenizados e transações internacionais.
O acesso ao Drex segue um modelo de dois níveis. O Banco Central emite o Drex de atacado para instituições autorizadas, e bancos e fintechs distribuam a versão de varejo ao cidadão. O usuário acessa pelo app da instituição onde já tem conta, sem interagir diretamente com o Banco Central. Não haverá um “app do Drex” separado.
Drex substitui o Pix?
O Drex e o Pix têm funções diferentes. O Pix é um sistema de pagamentos instantâneos que move reais entre contas 24 horas por dia, enquanto o Drex é a própria moeda em formato digital, projetada para liquidação condicionada de ativos e contratos inteligentes.
O Pix resolve envios do dia a dia entre pessoas e empresas. O Drex foca em operações em que o pagamento depende do cumprimento de uma regra ou da entrega de um ativo, como a compra de um imóvel ou a liberação de crédito por etapas. Os dois são complementares e devem coexistir por muitos anos. No futuro, o Pix pode até ser o canal para movimentar Drex.
Drex é criptomoeda?
O Drex não é criptomoeda. O Drex é moeda soberana emitida pelo Banco Central, com paridade 1:1 com o real e valor fixo, enquanto criptomoedas como o Bitcoin não têm emissor central e têm preço definido pela oferta e demanda do mercado.
A Lei 14.478/2022 exclui expressamente moedas nacionais e eletrônicas do conceito de ativo virtual, o que coloca o Drex em categoria regulatória distinta das criptomoedas.
Stablecoins também têm diferenças relevantes. Elas têm lastro em moeda fiduciária, mas não são emitidas por um banco central, o que as coloca em uma categoria regulatória distinta do Drex.
É obrigatório usar o Drex? Posso perder dinheiro?
O uso do Drex é voluntário para o cidadão. O Banco Central afirmou que a adoção será gradual e que o usuário só usaria Drex se decidisse converter saldo voluntariamente, sem conversão automática do dinheiro depositado em banco para Drex.
O Drex não é um investimento. Por manter paridade 1:1 com o real, não faz sentido “comprar Drex” esperando valorização. Ele representa o real em formato digital, sem rendimento e sem variação de preço.
Quanto vai valer 1 Drex?
A paridade é 1:1 com o real: 1 Drex equivale a R$ 1, com valor fixo e sem volatilidade de mercado. O Drex não tem cotação própria.
O que o Drex não é
- Criptomoeda: tem emissor central, o Banco Central do Brasil, lastro soberano e paridade fixa com o real. Não depende de mineração nem de especulação de mercado.
- Um novo Pix: o Pix é meio de pagamento instantâneo para o dia a dia. O Drex é infraestrutura de liquidação de ativos tokenizados e contratos condicionados.
- Investimento: é representação digital do real, sem rendimento e sem valorização. Comprar Drex não gera retorno financeiro.
Drex, Pix e criptomoedas: comparação direta
A tabela abaixo resume as diferenças que mais geram confusão: quem emite cada um, qual a relação com o real e qual a finalidade principal.
| Característica | Drex | Pix | Criptomoedas (ex.: Bitcoin) |
|---|---|---|---|
| Emissor | Banco Central do Brasil | Banco Central do Brasil, como operador do sistema | Sem emissor central |
| Relação com o real | Paridade fixa 1:1 | Opera reais, sem paridade própria | Sem relação com o real, valor definido pelo mercado |
| Finalidade principal | Liquidação de ativos tokenizados e contratos inteligentes | Pagamentos e envios instantâneos do dia a dia | Reserva de valor, especulação e pagamentos descentralizados |
Dados pesquisados em setembro de 2026.
Quais os riscos do Drex e o que ainda falta definir
O Tribunal de Contas da União (TCU) publicou o Acórdão 288/2026-Plenário em 12 de fevereiro de 2026. O documento reconhece boas práticas de gestão no Banco Central, mas destaca que o projeto ainda está em fases iniciais de teste. A auditoria lista riscos que precisam de mais detalhamento:
- Privacidade e sigelo bancário: a dificuldade de conciliar rastreabilidade com a LGPD e a Lei Complementar 105/2001 foi o principal motivo do desligamento da plataforma de testes em novembro de 2025.
- Segurança cibernética e proteção de dados: apontadas pelo TCU no Acórdão 288/2026-Plenário como áreas que exigem mais detalhamento.
- Governança da programabilidade: como o dinheiro pode ser condicionado por contratos automáticos, surge a questão de quem pode programar o quê e com quais limites.
- Cronograma: o projeto segue sem data oficial de lançamento para pessoas físicas. A retomada é esperada para 2027, segundo apuração do Valor Econômico de 31 de agosto de 2026.
- Desintermediação bancária: a literatura econômica sobre CBDCs aponta que, se o público pudesse migrar depósitos para a moeda do Banco Central em momentos de estresse, as corridas bancárias seriam instantâneas. Esse risco motivou a adoção do modelo de dois níveis.
- Clima político: há percepção de ambiente desfavorável no Congresso Nacional para aprovar a emissão de uma moeda digital soberana.
Quando começa o Drex
O cronograma abaixo mostra como o projeto chegou até aqui e por que a data de lançamento segue indefinida.
- 2020–2022: estudos do Real Digital, com grupo de trabalho e primeiras diretrizes.
- 2023: criação do nome Drex e início do piloto em plataforma de registro distribuído, com consórcios de bancos e outras instituições.
- Fase 1 (2023–2025): foco em privacidade, proteção de dados e segurança, com relatório final que apontou viabilidade, mas limitações nas soluções de privacidade.
- Fase 2 (2024–2025): avaliação de casos de uso com contratos inteligentes, como crédito com garantias, veículos, imóveis e transações internacionais.
- 10 de novembro de 2025: encerramento da plataforma de testes baseada em blockchain.
- 2026: redesenho do projeto com foco em conciliação de gravames, com verificação em tempo real se um bem já foi usado como garantia em diferentes contratos de crédito.
- 2027 (previsão): retomada esperada do projeto, segundo apuração do Valor Econômico publicada em 31 de agosto de 2026. Não há data oficial confirmada pelo Banco Central.
O que fazer enquanto o Drex não chega
Quem quer exposição a moeda ou ativo virtual lastreado em moeda forte não precisa esperar pelo Drex. O ARQ permite converter reais em USDc ou dólares digitais e EURc com 0,5% de custo efetivo total3. Para comparar, bancos tradicionais cobram de 7% a 10%, e outras plataformas chegam a 4,3–5,5%3.
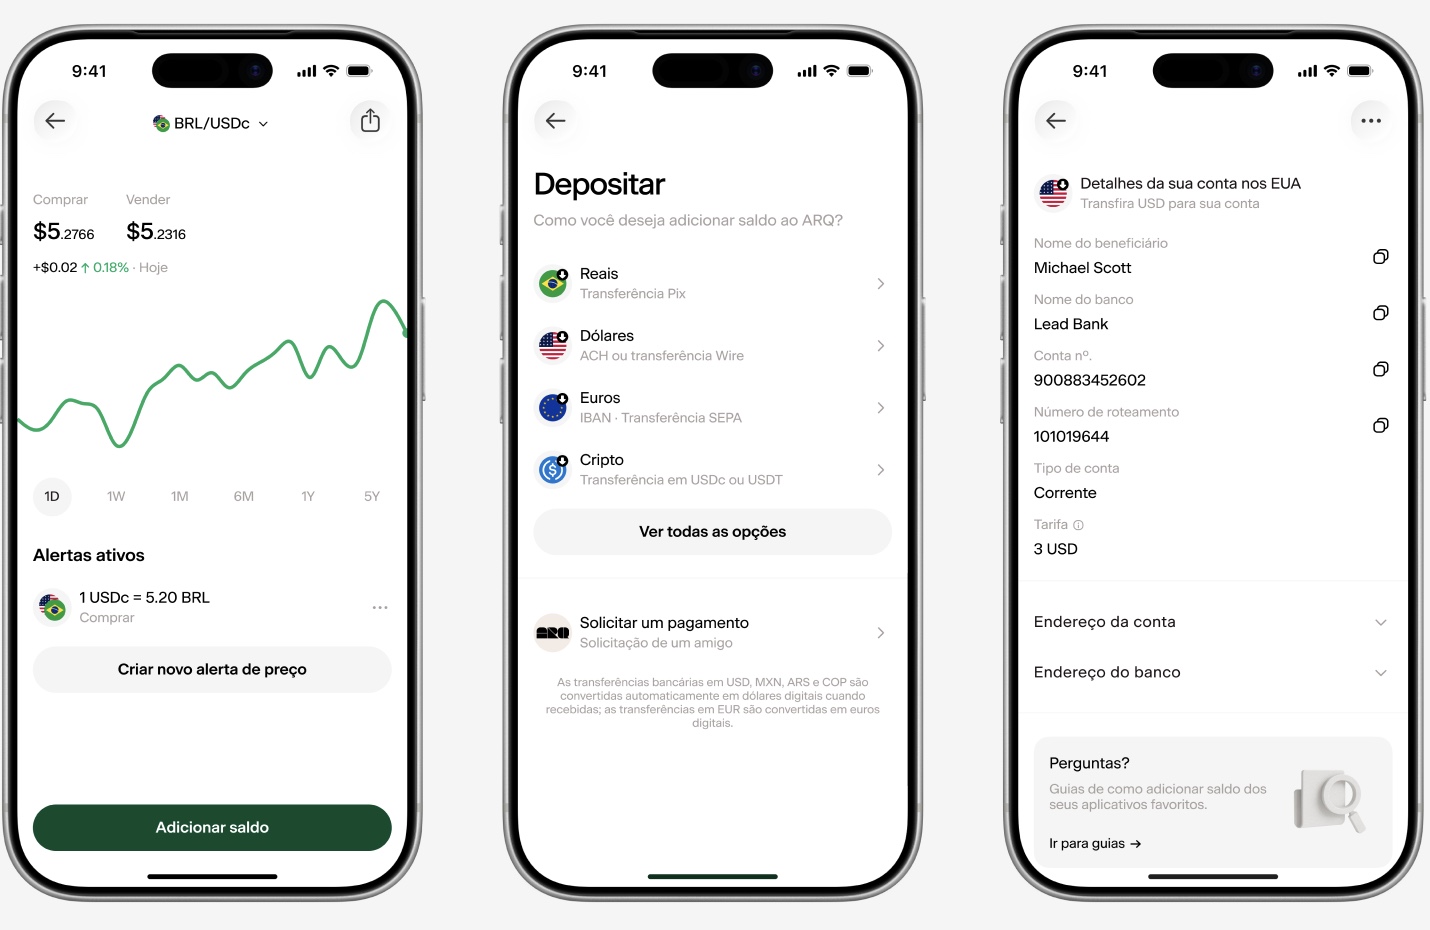
Com o app do ARQ, a pessoa consegue montar um fluxo completo em moeda forte, da conversão ao uso no dia a dia:
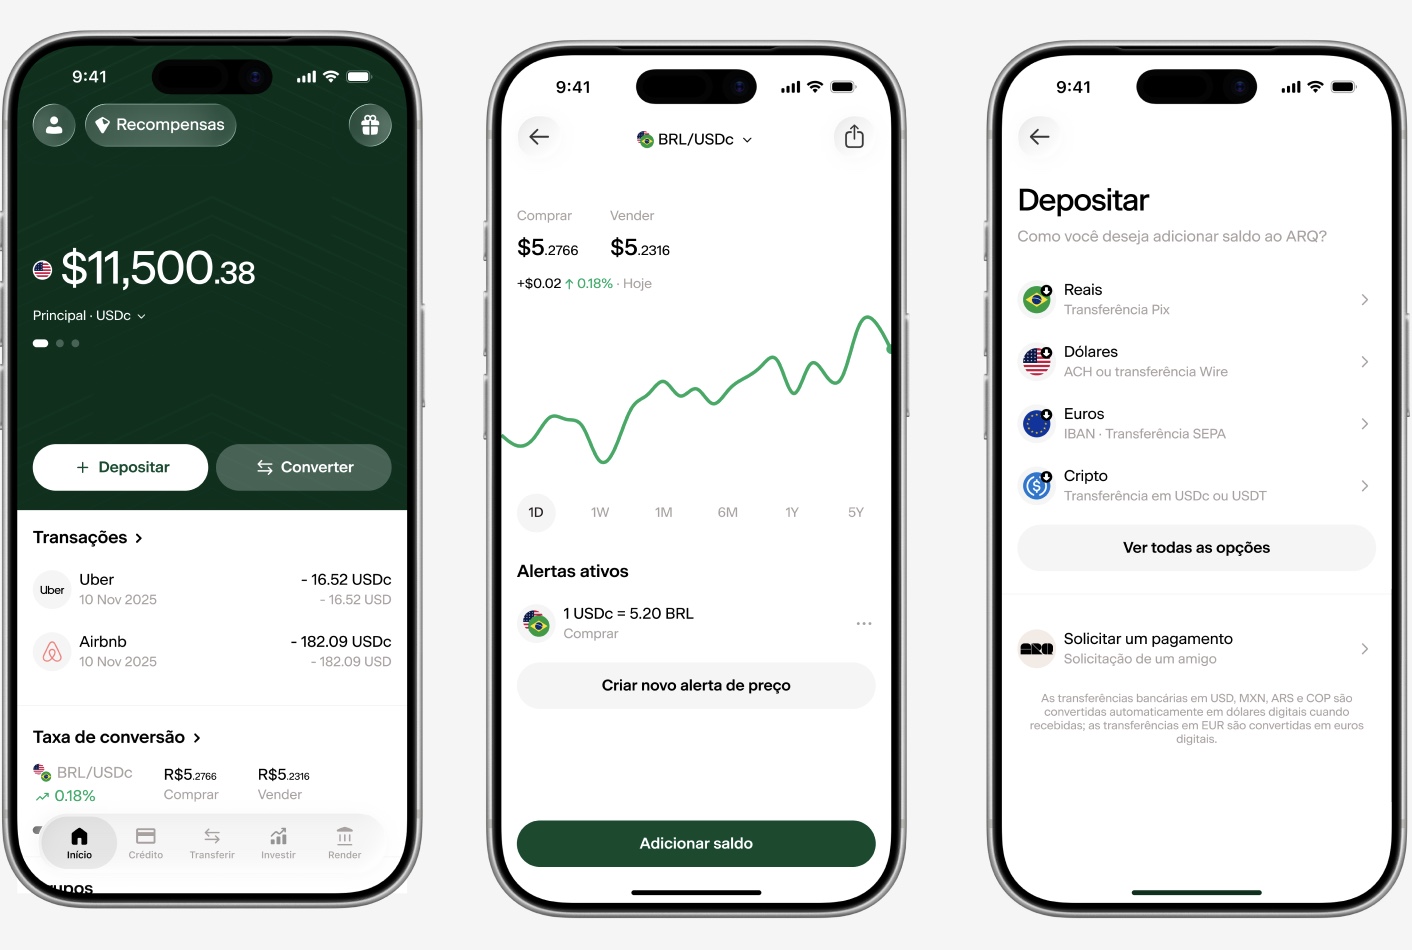
- Converter reais em USDc ou EURc com 0,5% de custo efetivo total, via depósito por Pix, como ponto de partida para os demais recursos.
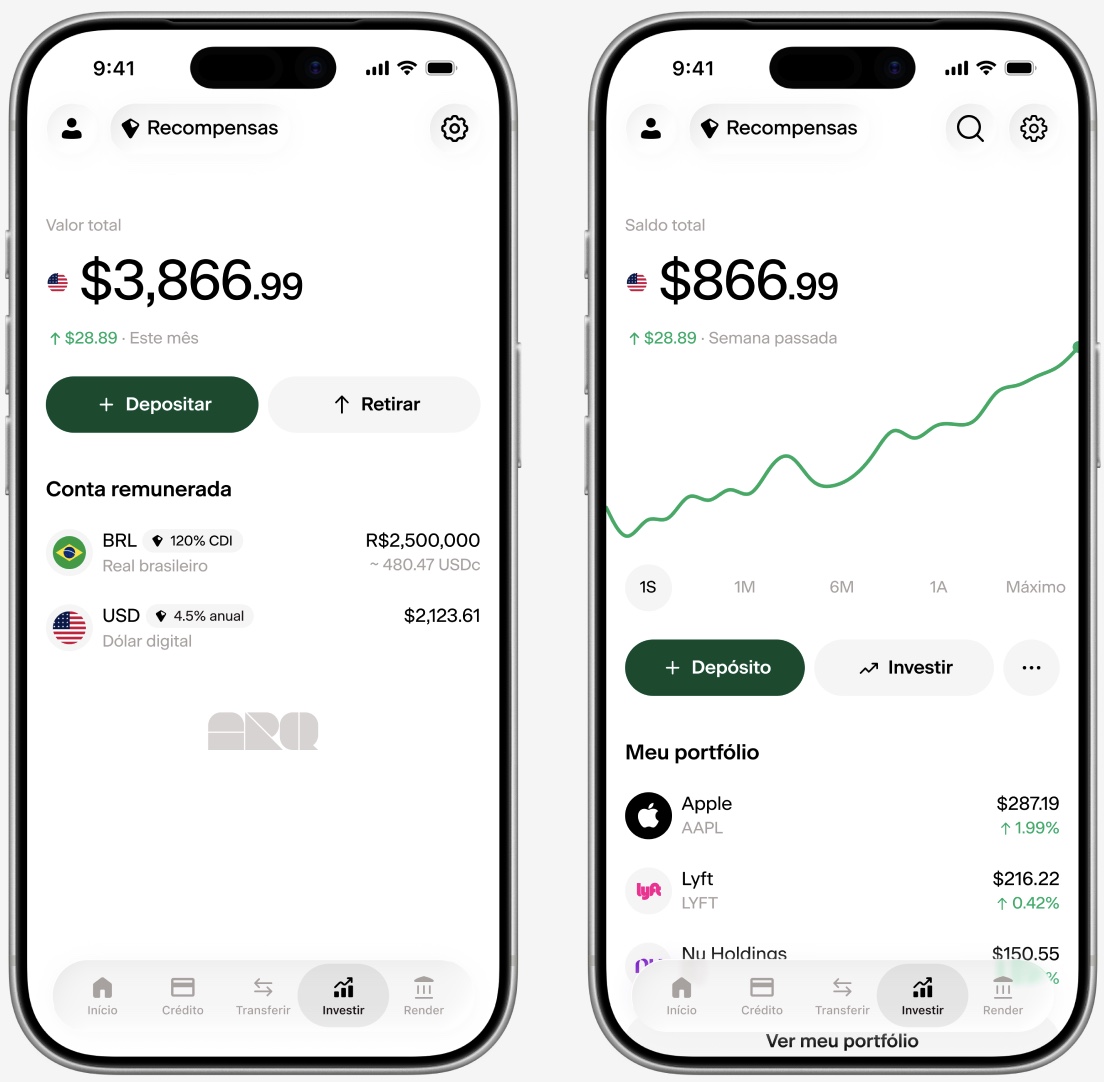
- Manter o saldo convertido em conta remunerada com rendimentos de até 4,5% ao ano em USDc ou dólares digitais e 120% do CDI em reais1. Rendimentos sujeitos a alterações. Rentabilidade passada não é indicativa de rentabilidade futura.
- Usar esse mesmo saldo em ativos virtuais lastreados em moeda estrangeira com o cartão global Mastercard, com pagamento sem IOF5.
- Investir em ações e ETFs americanos sem comissão, com investimento mínimo de US$ 1 e liquidação instantânea.4
- Receber pagamentos internacionais com informações da conta nos EUA, com routing number e account number, e IBAN europeu, compatível com plataformas como Deel, Upwork e OnTop.
- Fazer cadastro em menos de 2 minutos com RG, CNH ou RNM, passaporte e uma selfie.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
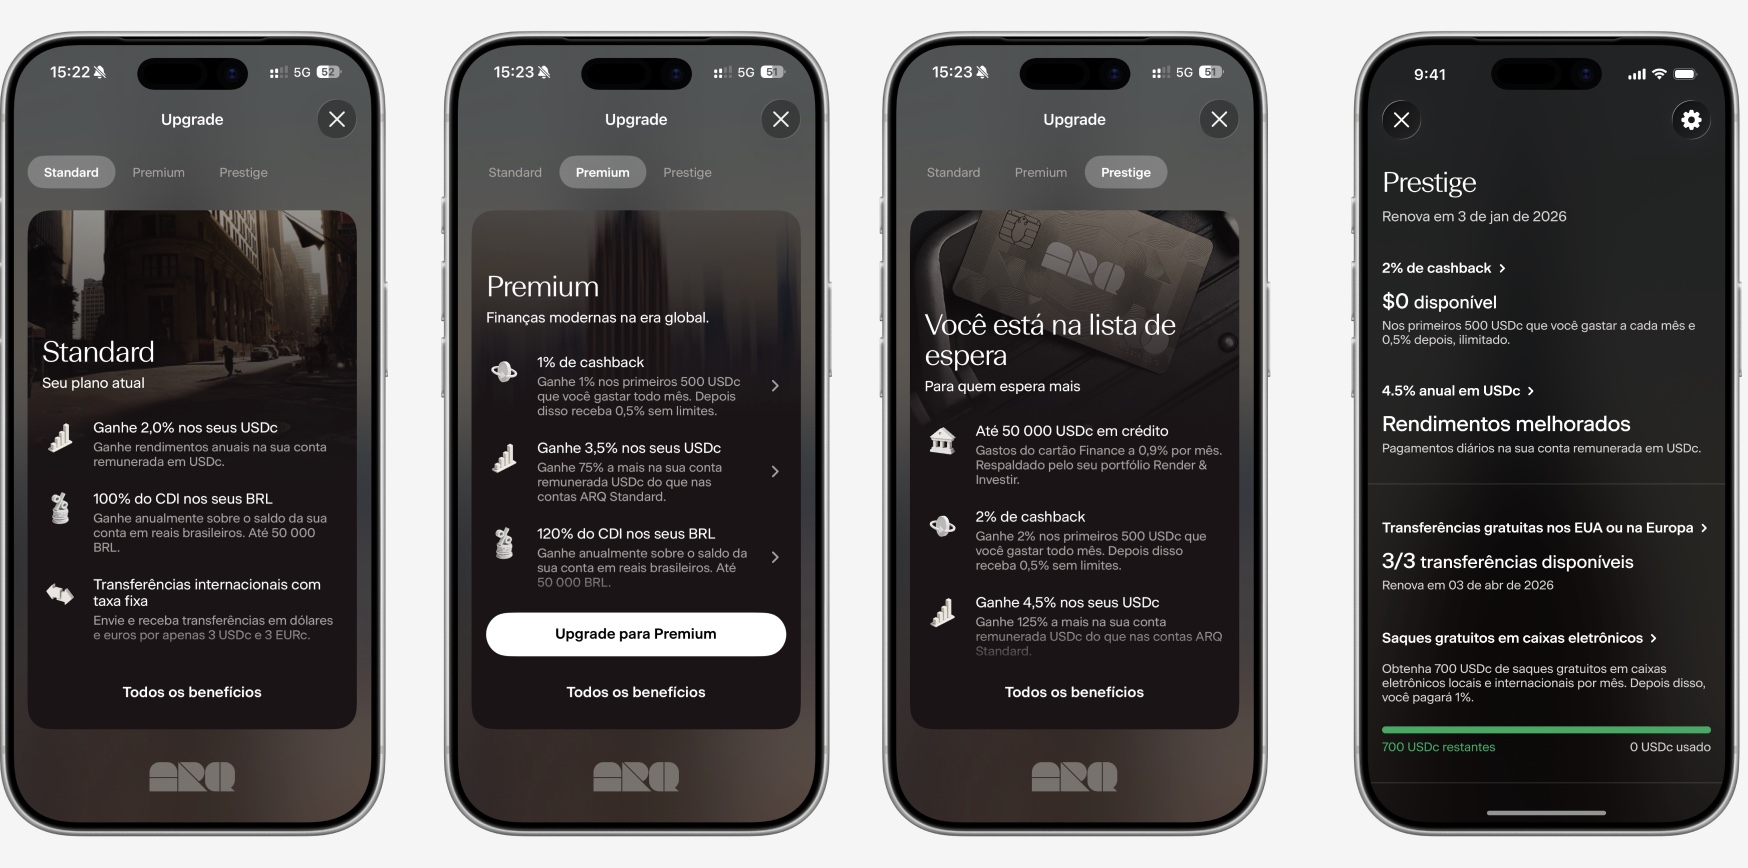
O SIPC é a proteção de até US$ 500.000 para contas de investimento nos EUA, na modalidade Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Abra sua conta e converta reais em USDc ou EURc com 0,5% de custo efetivo total
Perguntas frequentes sobre o Drex
O Drex vai substituir o Pix?
O Drex não substitui o Pix. O Pix é um sistema de pagamentos instantâneos já disponível para toda a população, focado em envios e recebimentos do dia a dia. O Drex é uma infraestrutura de liquidação de ativos tokenizados e contratos condicionados, em que o pagamento só ocorre quando uma regra pré-programada é cumprida. Os dois são complementares e devem coexistir por muitos anos. No futuro, o Pix pode inclusive ser o canal para movimentar Drex.
É obrigatório usar o Drex?
Não há obrigatoriedade de uso. O Banco Central afirmou que a adoção será gradual e voluntária. O usuário só usaria Drex se decidisse converter saldo ativamente pelo app da sua instituição financeira. Não há conversão automática do dinheiro depositado em banco para Drex, e o dinheiro físico continuará em circulação.
Quanto vai valer 1 Drex?
1 Drex equivale a R$ 1, com paridade 1:1 com o real e sem cotação própria. O Drex não tem volatilidade de mercado e não é um ativo de investimento. Comprar Drex com expectativa de valorização não faz sentido.
Quais os riscos do Drex?
Os principais pontos ainda em aberto incluem privacidade e sigilo bancário, segurança cibernética, governança da programabilidade e cronograma sem data oficial para pessoas físicas. A dificuldade de conciliar rastreabilidade com a LGPD e a LC 105/2001 levou ao desligamento da plataforma de testes em novembro de 2025. O TCU acompanha o projeto desde fevereiro de 2026 e apontou, no Acórdão 288/2026-Plenário, riscos que precisam de mais detalhamento.
Quando o Drex começa a valer para pessoas físicas?
Não há data oficial. O piloto foi paralisado em novembro de 2025 com o desligamento da plataforma de testes baseada em blockchain. Segundo apuração do Valor Econômico publicada em 31 de agosto de 2026, a retomada do projeto só é esperada para 2027. Até setembro de 2026, não existe carteira Drex disponível para o público geral.
Conclusão: o que muda na prática e qual o próximo passo
O Drex é a versão digital do real emitida pelo Banco Central do Brasil, com paridade 1:1 e foco em liquidação de ativos tokenizados e contratos inteligentes entre instituições financeiras. É uma moeda soberana, complementar ao Pix e de adoção voluntária. O projeto passou por uma mudança de rota relevante em 2025, com o desligamento da plataforma de testes, e a retomada só é esperada para 2027.
Para o brasileiro que quer exposição a moeda ou ativo virtual lastreado em moeda forte agora, o Drex não oferece resposta no curto ou no médio prazo. O ARQ resolve essa necessidade hoje com conversão de reais em USDc ou dólares digitais e EURc com 0,5% de custo efetivo total, conta remunerada, cartão global Mastercard com pagamento sem IOF, investimentos em ações e ETFs americanos sem comissão e informações da conta nos EUA e IBAN europeu para receber pagamentos internacionais.
Abra sua conta do ARQ e use USDc ou EURc no dia a dia com 0,5% de custo efetivo total
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 Rentabilidade passada não é garantia de rentabilidade futura.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.