Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- Cartões de dólar digital baseados em stablecoins como USDc ou EURc oferecem custo efetivo total de 0,5%, bem abaixo das contas globais tradicionais, que variam entre 3,6% e 5,5%.4
- Esses cartões permitem pagamento em qualquer estabelecimento que aceite Mastercard ou Visa, sem nova conversão a cada compra, com saldo em ativos virtuais lastreados 1:1 em moeda forte.
- A aceitação global é semelhante entre stablecoins e contas globais tradicionais, e as stablecoins podem oferecer rendimento em conta remunerada de até 4,5% ao ano em USDc.2
- Para brasileiros no exterior, receber pagamentos diretamente em USDc ou EURc sem conversão forçada reduz atrito operacional e perda em câmbio.
- O ARQ combina características de stablecoin e de conta global em um único app, com custo efetivo total reduzido e recursos integrados de rendimento e investimento.
Viaje com o cartão do ARQ, com custo efetivo total de 0,5%, sem IOF e com câmbio transparente.
O que é cartão de dólar digital e como funciona
Um cartão de dólar digital usa USDc ou EURc como saldo para gastos internacionais. O ARQ oferece um cartão global Mastercard com versão virtual disponível imediatamente após o cadastro, compatível com Apple Pay e Google Pay, além de cartão físico enviado para qualquer endereço no Brasil.
1
O mecanismo segue uma sequência simples: o usuário deposita reais via Pix na conta do ARQ e converte para USDc ou EURc com 0,5% de custo efetivo total.4 Assim que a conversão é concluída, o saldo em ativos virtuais lastreados em moeda estrangeira fica disponível. A partir daí, ao pagar com o cartão, o gasto sai diretamente desse saldo, sem conversão adicional nem IOF.
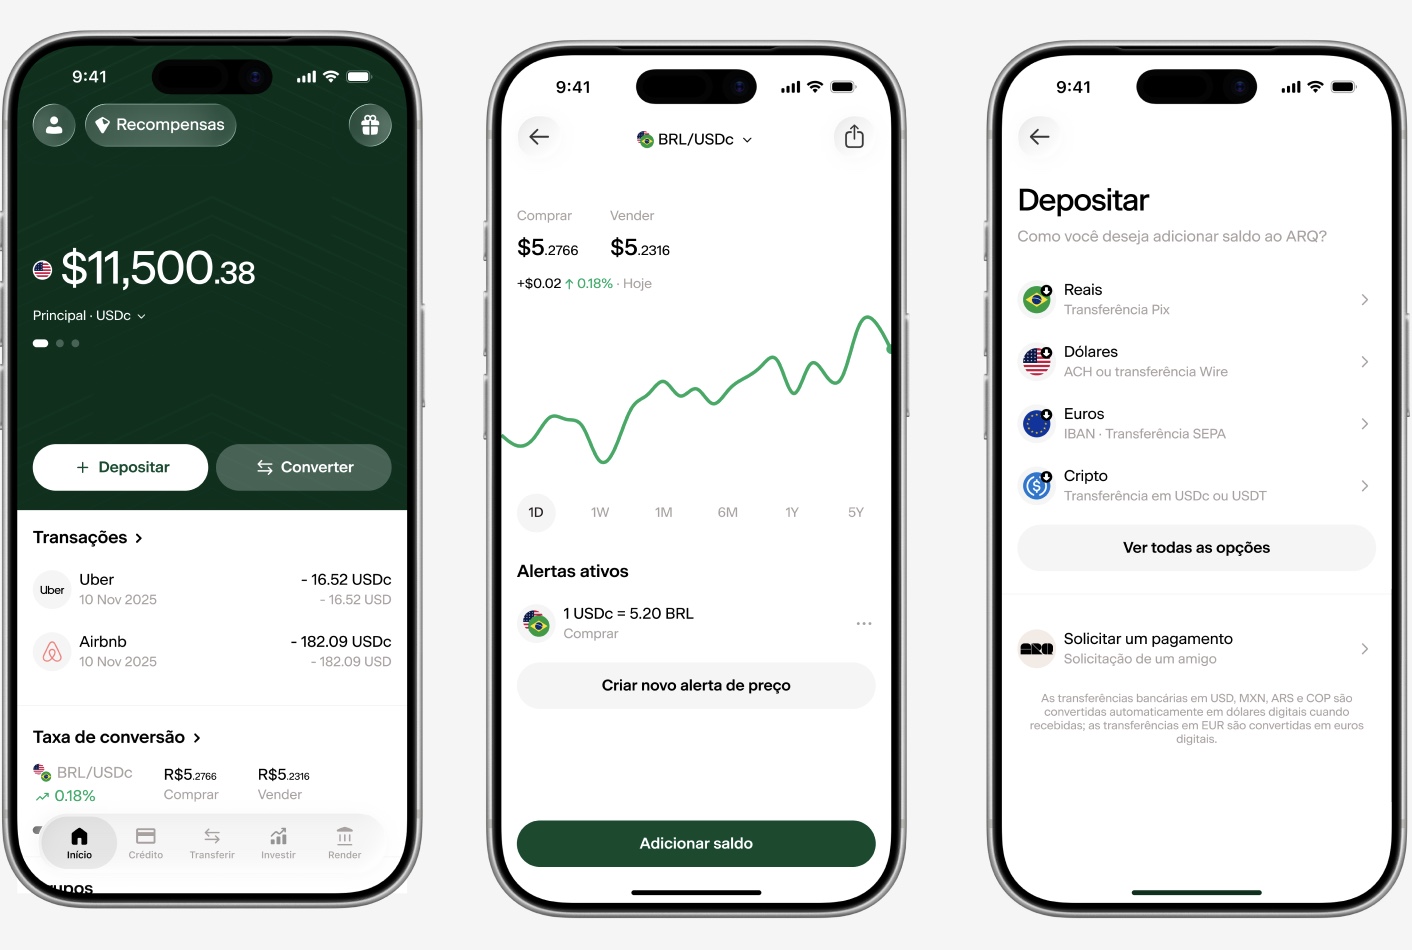
A diferença estrutural entre um cartão de dólar digital e uma conta global tradicional está no que sustenta o saldo. Em contas globais como a da Wise, da Nomad ou de bancos tradicionais, o valor fica em moeda estrangeira dentro de uma conta de pagamento. No ARQ, o saldo fica em ativos virtuais USDc e EURc, lastreados 1:1 em moeda forte, o que permite conversão em tempo real com custo efetivo total de 0,5%, abaixo do custo efetivo total praticado pelas contas globais tradicionais, que varia aproximadamente de 3,6% a 5,5%.
Stablecoin vs conta global: qual a diferença e por que importa
Uma stablecoin como USDc ou EURc é um ativo virtual lastreado em moeda forte. O saldo em USDc e EURc do ARQ é lastreado 1:1 por dólares americanos mantidos em conta bancária nos EUA, além de notas equivalentes do Tesouro americano. Uma conta global tradicional é uma conta em moeda estrangeira oferecida por fintechs e plataformas de pagamento, sem uso de ativo virtual como saldo principal.
A tabela abaixo compara os dois modelos por categoria, com exemplos representativos em cada grupo:
| Categoria | Stablecoin (OKX, DolarApp, RedotPay, ARQ) | Conta global tradicional (Wise, Nomad, Inter Global, C6 Global, Avenue) |
|---|---|---|
| Custo de conversão para moedas ou ativos virtuais estrangeiros | 0,5% (ARQ); varia por plataforma | Varia aproximadamente de 3,6% a 5,5%, conforme o provedor |
| Aceitação em estabelecimentos | Mastercard ou Visa global, onde disponível | Mastercard ou Visa global |
| Suporte a EURc ou EUR | EURc (ARQ); varia por plataforma | EUR (Wise, Inter Global, C6 Global, Avenue); Nomad opera apenas em USD |
| Rendimento em conta remunerada internacional | Até 4,5% ao ano em USDc (ARQ)3 | Rendimento em USD pelo Rende+ (Wise); Nomad e C6 Global oferecem conta remunerada; bancos tradicionais concentram rendimento em reais, em geral menor |
| Cartão físico e virtual | Disponíveis (ARQ) | Disponíveis |
Dados pesquisados em setembro de 2026.
O ARQ une os dois mundos. Opera com ativos virtuais lastreados em moeda forte, mas entrega cartão global Mastercard, conta remunerada e pagamentos internacionais com a praticidade de uma conta global tradicional. Tudo com o custo de conversão já descrito.
Quanto custa de verdade: custo efetivo total com data de referência
O custo efetivo total reúne conversão e tarifas em um único número comparável. A tabela abaixo mostra os custos de conversão de reais para ativos virtuais ou moedas estrangeiras dos principais provedores:
| Provedor | Custo efetivo total, BRL para moeda ou ativo virtual estrangeiro | Custo efetivo total, moeda ou ativo virtual estrangeiro para BRL |
|---|---|---|
| ARQ | 0,5% | 0,3% |
| Wise | 4,3% a 5,5% | 1,38% a 2,38% |
| Nomad | 4,5% a 5,5% | Encargos de 1,1% (conta investimento) ou 3,5% (conta internacional) mais taxa de conversão de 1% a 2% conforme o nível no Nomad Pass, resultando em aproximadamente 2,1% a 5,5% |
| C6 Global | 4,25% a 4,4% | Aproximadamente 1,28% no retorno para reais, com spread de 0,90% e IOF de 0,38% |
| Avenue | 4,0% a 5,45% na conta internacional; 1,6% a 3,05% na conta de investimento | Cotação comercial mais spread, entre 1% e 2% para USD e 1,8% para EUR, além de IOF de 0,38% na repatriação para real |
| XP | 3,6% a 5,1% | Taxa de conversão de 1% a 2,25% conforme perfil e volume; o custo efetivo total, que inclui IOF e tarifas, fica acima dessa faixa |
| Bancos tradicionais | 7% a 10% | 1,38% a 2,38% |
Dados pesquisados em setembro de 2026. Rentabilidade passada não indica resultados futuros. Consulte os valores atualizados nos sites oficiais de cada provedor antes de contratar.
Em um exemplo prático, numa conversão de R$ 5.000, o custo efetivo total do ARQ é de R$ 25. O mesmo valor convertido pela Nomad custa entre R$ 225 e R$ 275. Pelos bancos tradicionais, o custo fica entre R$ 350 e R$ 500.
No plano Standard, os envios internacionais custam $3 USDc ou €3 EURc. Nos planos Premium e Prestige, há envios gratuitos, com 1 por mês no Premium e 3 por mês no Prestige.
Aceitação e segurança: funciona em qualquer maquininha?
Depois de entender o custo, o próximo ponto é onde o cartão funciona. O cartão global Mastercard do ARQ funciona em qualquer estabelecimento que aceite Mastercard, no Brasil, no exterior e em compras online. O saldo em USDc e EURc é lastreado 1:1 por dólares americanos mantidos em conta bancária nos EUA, além de notas equivalentes do Tesouro americano.
Além da aceitação, é importante entender como o saldo fica protegido. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada nem aos investimentos no Brasil.
Melhor escolha por perfil: viagem, compras online, moradia no exterior
Viajante
O viajante frequente precisa de conversão competitiva, cartão aceito globalmente e rapidez no embarque. O ARQ oferece conversão com custo efetivo total de 0,5%, cartão global Mastercard, cartão virtual imediato para Apple Pay e Google Pay e saques em caixas eletrônicos com tarifa de 1% no plano Standard.1 No plano Premium, os saques são gratuitos até $500 por mês. No Prestige, os saques são gratuitos até $700 por mês.
Comprador online e assinante
Quem paga assinaturas recorrentes em moeda estrangeira acumula custos ao longo do ano. O ARQ permite pagamento com IOF reduzido e câmbio transparente, com cashback de 1% no plano Premium e 2% no Prestige nos primeiros $500 por mês, além de mostrar o valor final antes de cada operação.
Brasileiro morando no exterior
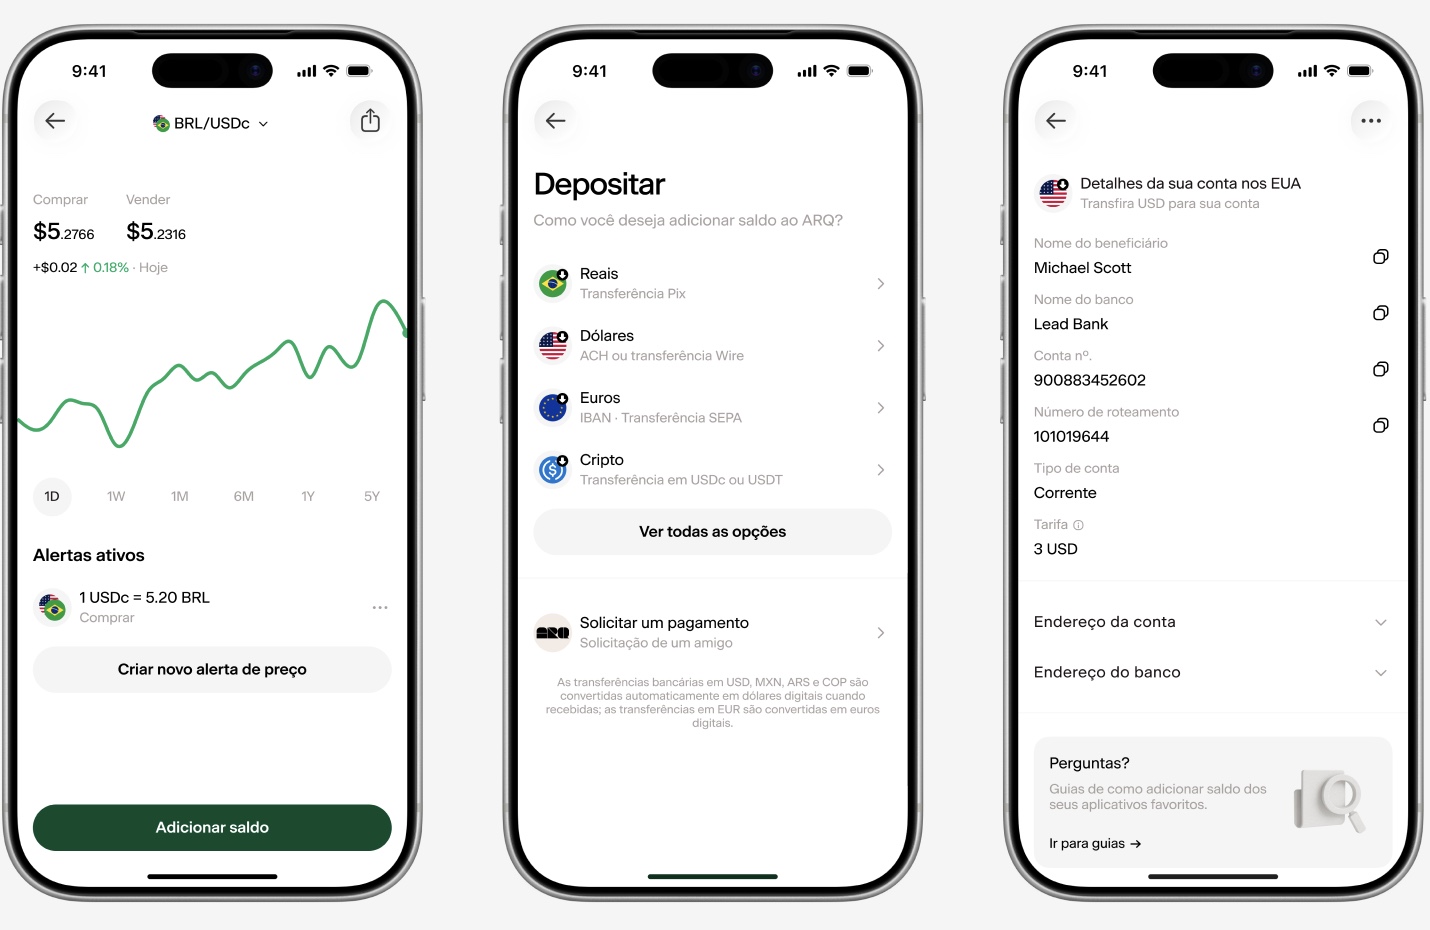
Quem mora fora precisa receber e manter saldo em ativos virtuais lastreados em moeda forte sem conversão forçada. O ARQ fornece dados de conta nos EUA, com routing number e account number, e IBAN europeu para recebimento direto de plataformas como Deel, Upwork e OnTop. O saldo em USDc pode render até 4,5% ao ano, conforme o plano,2 e o saldo em reais pode render até 120% do CDI.
Além de receber sem conversão forçada, quem mora fora pode render o saldo parado. A tabela abaixo compara o rendimento em conta remunerada internacional entre os provedores que oferecem esse produto:
| Provedor | Rendimento em conta remunerada internacional | Suporte a EURc ou EUR |
|---|---|---|
| ARQ | Até 4,5% ao ano em USDc, conforme o plano | EURc |
| Wise | Rendimento em USD pelo Rende+ | EUR |
| Nomad | Conta remunerada em USD | Sem suporte a EUR |
| C6 Global | Conta remunerada em moeda estrangeira | EUR |
| Bancos tradicionais | Rendimento em reais, em geral menor | Suporte limitado |
Dados pesquisados em setembro de 2026. Rentabilidade passada não indica resultados futuros.
Dúvidas comuns sobre contas internacionais e stablecoins
Antes de decidir, vale esclarecer confusões frequentes sobre o que cada produto oferece na prática.
Nubank nos EUA: o Nubank não é uma conta global nos EUA. É uma fintech brasileira regulada pelo Banco Central do Brasil que, embora popularmente chamada de banco digital, opera com licenças de instituição de pagamento, sociedade de crédito, financiamento e investimento e corretora de títulos e valores mobiliários, sem licença bancária plena. Em dezembro de 2025, anunciou a intenção de obter licença bancária em 2026 e, em julho de 2026, firmou acordo para adquirir o Banco Porto Real, sujeito à aprovação do Banco Central, para incorporar essa licença.
Pix nos EUA: o Pix não existe oficialmente nos Estados Unidos, pois é um sistema criado e operado pelo Banco Central do Brasil que funciona apenas dentro do sistema financeiro brasileiro. Desde 2025, passou a ser aceito de forma limitada em alguns estabelecimentos americanos, em cidades como Miami, Orlando e Nova York, por meio de parceria privada entre a Verifone e a fintech brasileira PagBrasil.
Wise é banco americano? A Wise é uma plataforma de pagamentos internacionais com sede no Reino Unido. A Wise não é um banco americano e não oferece o mesmo conjunto de produtos de uma conta bancária nos EUA.
O ARQ é uma conta em moeda forte? O ARQ não é uma conta global em moeda corrente estrangeira. O ARQ é uma conta global com ativos virtuais lastreados em moedas fortes. USDc e EURc são ativos digitais, não moeda corrente, o que tem impacto regulatório e de produto.
Veja na prática como funciona a conta do ARQ em USDc e EURc e simule sua primeira conversão.
Como o ARQ se encaixa: custo reduzido, cartão global e conta remunerada
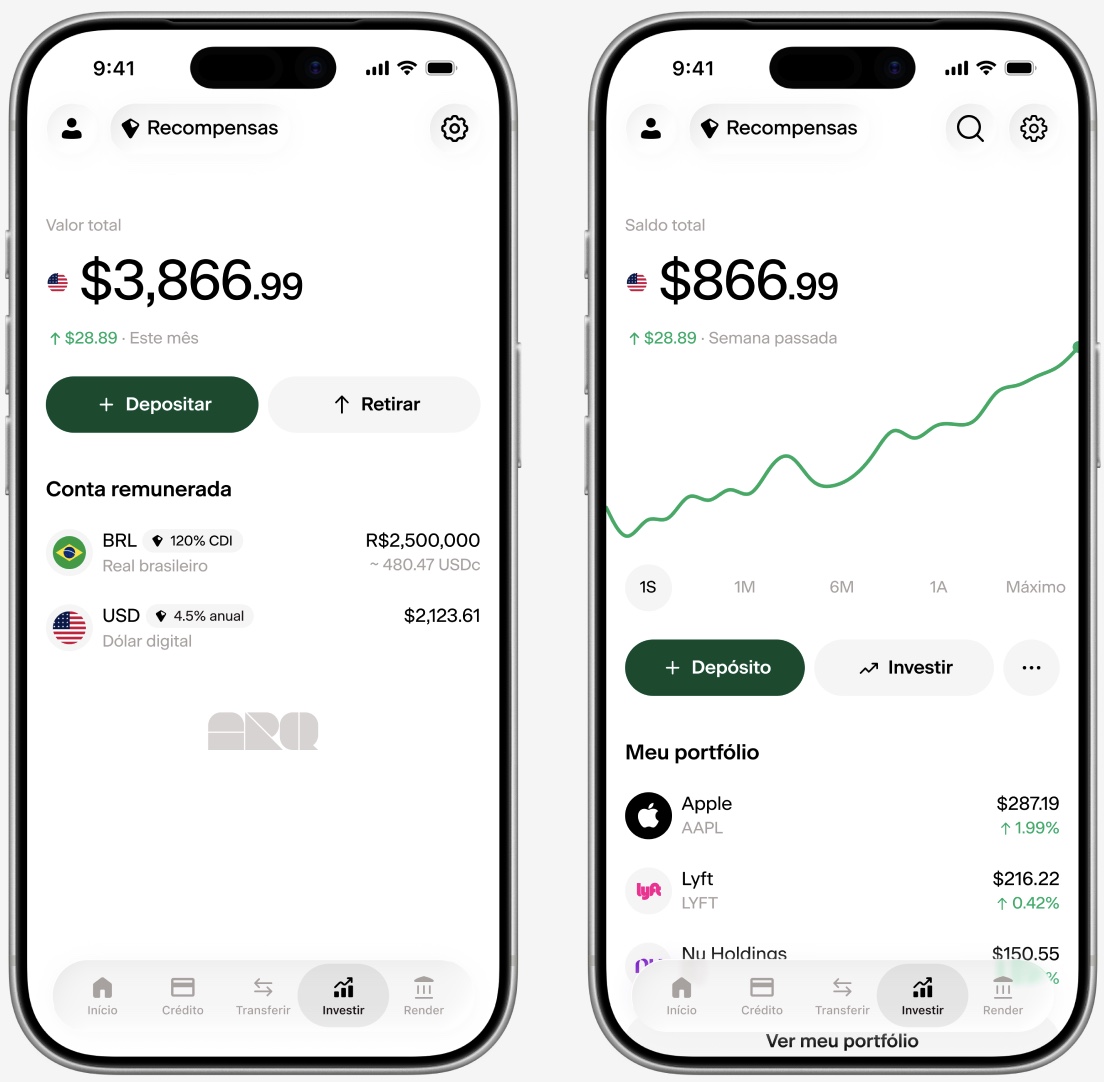
Esclarecidas as dúvidas, fica mais fácil entender como o ARQ combina os dois modelos em um único produto. O ARQ reúne em um único app o que antes exigia múltiplos serviços: conversão de reais para USDc ou EURc com custo efetivo total de 0,5%, cartão global Mastercard com IOF reduzido ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, conta remunerada com rendimentos de até 4,5% ao ano em USDc e 120% do CDI em reais, além de investimentos em ações e ETFs americanos sem comissão.5
O cadastro leva menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie. Não há exigência de endereço nos EUA, SSN ou ITIN. O cartão virtual fica disponível logo após a aprovação.
Os planos disponíveis seguem uma estrutura simples:
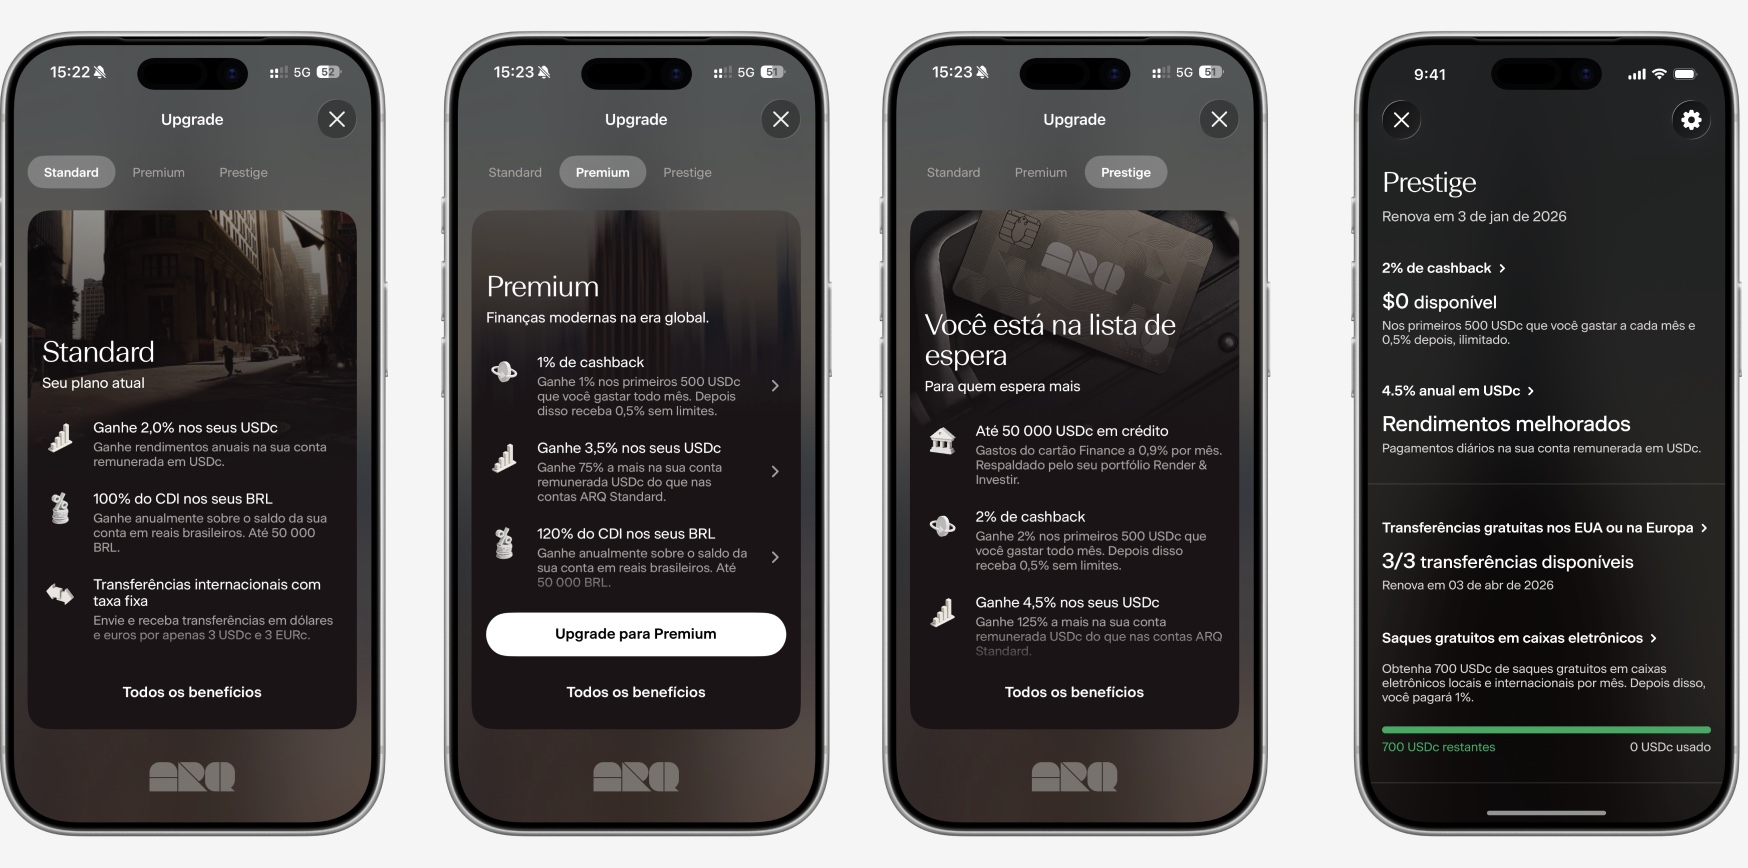
- Standard (gratuito): conversão com custo efetivo total de 0,5%, cartão virtual, rendimento de 2% ao ano em USDc e 100% do CDI em reais.
- Premium ($6,99 por mês ou $69,99 por ano): cashback de 1% até $500 por mês; rendimento de 3,5% ao ano em USDc e 120% do CDI em reais; 1 envio internacional gratuito por mês; saques em ATM gratuitos até $500 por mês.
- Prestige ($199 por ano, waitlist): cashback de 2% até $500 por mês; rendimento de 4,5% ao ano em USDc e 120% do CDI em reais; 3 envios internacionais gratuitos por mês; saques em ATM gratuitos até $700 por mês; cartão de crédito internacional em metal com limite de até $50.000.
A conversão com custo efetivo total de 0,5% é igual em todos os planos.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
Perguntas frequentes
Qual cartão não cobra IOF no exterior?
O cartão global Mastercard do ARQ permite pagamento com IOF reduzido ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. O custo efetivo total de 0,5% é cobrado na conversão inicial de reais para USDc ou EURc, sem cobranças adicionais de conversão a cada compra.
Existe um cartão virtual em dólares digitais?
Sim. O ARQ disponibiliza o cartão virtual logo após o cadastro, com compatibilidade com Apple Pay e Google Pay. O cartão físico pode ser solicitado pelo app do ARQ e é enviado para qualquer endereço no Brasil.
Wise ainda vale a pena?
A Wise continua sendo uma plataforma sólida para pagamentos internacionais e conta multimoeda. O custo de conversão, mostrado na tabela deste artigo, é mais alto do que o custo praticado pelo ARQ. Para quem prioriza custo de conversão menor, conta remunerada em USDc e investimentos integrados, o ARQ tende a ser mais competitivo.
Nomad ou Wise?
A Nomad opera apenas em USD e não oferece suporte a EUR. A Wise oferece conta multimoeda com suporte a EUR e rendimento em USD pelo Rende+. As duas opções têm custo de conversão superior ao do ARQ e não incluem investimentos em ações e ETFs americanos integrados ao mesmo app.
Como funciona o cartão de dólar digital?
O usuário converte reais em USDc ou EURc via Pix com custo efetivo total de 0,5%. O saldo em ativos virtuais lastreados em moeda estrangeira fica disponível na conta do ARQ e pode ser usado diretamente com o cartão global Mastercard em qualquer estabelecimento que aceite a bandeira, sem conversão adicional a cada compra.
Qual o melhor produto financeiro internacional para brasileiro?
O melhor produto depende do perfil de uso. Quem prioriza custo de conversão baixo, cartão global com IOF reduzido, conta remunerada em USDc e investimentos integrados tende a se beneficiar do modelo do ARQ. Quem já usa a Wise ou a Nomad e não precisa de investimentos pode continuar com essas plataformas, aceitando um custo de conversão mais alto.
Conta em ativos virtuais lastreados em moeda estrangeira para brasileiro no exterior?
O ARQ fornece dados de conta nos EUA, com routing number e account number, e IBAN europeu para receber pagamentos diretamente de plataformas como Deel, Upwork e OnTop, sem conversão forçada. O saldo em USDc pode render até 4,5% ao ano enquanto não é usado.
Cartão virtual para Apple Pay e Google Pay?
Sim. O ARQ pode ser adicionado ao Apple Pay ou Google Pay logo após o cadastro, sem necessidade de aguardar o cartão físico. O cadastro leva menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie.
Conclusão
A decisão entre stablecoin e conta global envolve entender estruturas diferentes de saldo, custo e rendimento. O modelo com ativo virtual lastreado em moeda forte e o modelo de conta em moeda estrangeira geram impactos distintos em custo, aceitação e proteção do saldo.
Em custo efetivo total, a diferença é relevante. Bancos tradicionais cobram entre 7% e 10%. Contas globais como a da Nomad e da Wise ficam em uma faixa mais alta, conforme mostrado na tabela. O ARQ pratica custo efetivo total de 0,5% na conversão para USDc ou EURc e oferece cartão global Mastercard, conta remunerada em USDc e em reais e investimentos em ações e ETFs americanos sem comissão.
O passo seguinte é simular a conversão no app do ARQ e comparar com o custo efetivo total do produto que você usa hoje. A diferença aparece na tela antes de você confirmar a operação.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.