Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 13 de setembro de 2026
Entender o custo efetivo total de uma conta em dólar ajuda a reduzir perdas em cada conversão. Este artigo mostra como calcular esse custo, comparar as principais opções do mercado e identificar quando uma taxa aparentemente baixa esconde cobranças adicionais.
Principais lições deste artigo
- O custo efetivo total é a soma de todos os custos reais, como conversão, tarifas, manutenção e saques, e inclui mais do que a taxa divulgada.
- Para calcular o custo efetivo total, é preciso comparar a cotação oferecida com o câmbio de mercado, somar tarifas fixas e custos recorrentes e então comparar o resultado com o câmbio oficial do dia.
- Em uma operação de R$ 10.000, uma taxa efetiva de 5% gera perda de R$ 500, enquanto 0,5% gera perda de R$ 50.
- Entre as principais plataformas, o ARQ apresenta custo efetivo total de 0,5%, valor que pode ser até 20 vezes menor que o de bancos tradicionais, que cobram entre 7% e 10%.4
- O custo efetivo total mais baixo reduz a perda em cada conversão e preserva mais capital para viajar, investir ou receber do exterior.
O que é custo efetivo total e por que ele define a menor taxa
Custo efetivo total é a soma de tudo o que uma pessoa paga para colocar reais em uma conta em dólar: custo de conversão, tarifas fixas por operação, manutenção mensal ou anual e custos de saque. Esse valor vai além da “taxa de abertura” divulgada no site.
O real perdeu aproximadamente 70% do seu valor frente ao dólar na última década3, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). Essa desvalorização tem levado mais brasileiros a buscar proteção patrimonial. Em 2025, o Brasil registrou a 2ª maior saída de dólares da história, com saldo negativo de US$ 33,3 bilhões, e o número de declarações de ativos no exterior mais que triplicou, passando de 263.500 em 2018 para 861.100 em 2023. Nesse contexto, o custo de conversão se torna decisivo, e o custo de 0,5% do ARQ pode ser até 20 vezes menor que o de concorrentes que chegam a 10%.
Como calcular o custo efetivo total de uma conta em dólar
O método abaixo mostra como chegar ao custo efetivo total de forma objetiva. Siga as etapas antes de escolher qualquer plataforma:
- Identificar o custo de conversão divulgado. Esse é o percentual que a plataforma anuncia como “taxa” ou “spread”.
- Verificar se há spread embutido no câmbio. Compare a taxa de conversão oferecida com a cotação de mercado no mesmo momento. A diferença representa o custo real, mesmo que não apareça como “taxa”.
- Somar tarifas fixas por operação. Algumas plataformas cobram valor fixo por envio ou conversão, independentemente do montante.
- Somar manutenção mensal ou anual. Planos pagos podem reduzir o custo de conversão, mas adicionam um custo fixo recorrente que precisa ser diluído pelo volume convertido.
- Somar custos de saque e de envio. Saques em caixas eletrônicos no exterior e envios internacionais têm tarifas próprias.
- Comparar o total com o câmbio de mercado no mesmo dia. O resultado mostra o custo efetivo total da operação.
Exemplo prático em R$ 10.000: em uma plataforma com custo efetivo total de 5%, a perda é de R$ 500 antes mesmo do uso do dinheiro. Com custo efetivo total de 0,5%, a perda cai para R$ 50. Em bancos tradicionais, com custo efetivo total de 7% a 10%, a perda varia de R$ 700 a R$ 1.000 na mesma operação.
Campanhas como “Pague sem IOF” podem criar sensação de economia quando o custo está embutido no câmbio. Um caso comum entre grandes bancos de varejo é do da cotação proprietária, em que a instituição chama de “taxa de câmbio do dia” uma cotação de mercado com acréscimo embutido. Isso impede o consumidor de identificar onde termina a referência de mercado e onde começa a margem da instituição.
Simule sua primeira conversão e veja quanto você economiza
Como abrir uma conta em dólar no Brasil?
Depois de entender como calcular o custo efetivo total, o próximo passo é escolher a plataforma e abrir a conta com o menor custo possível.
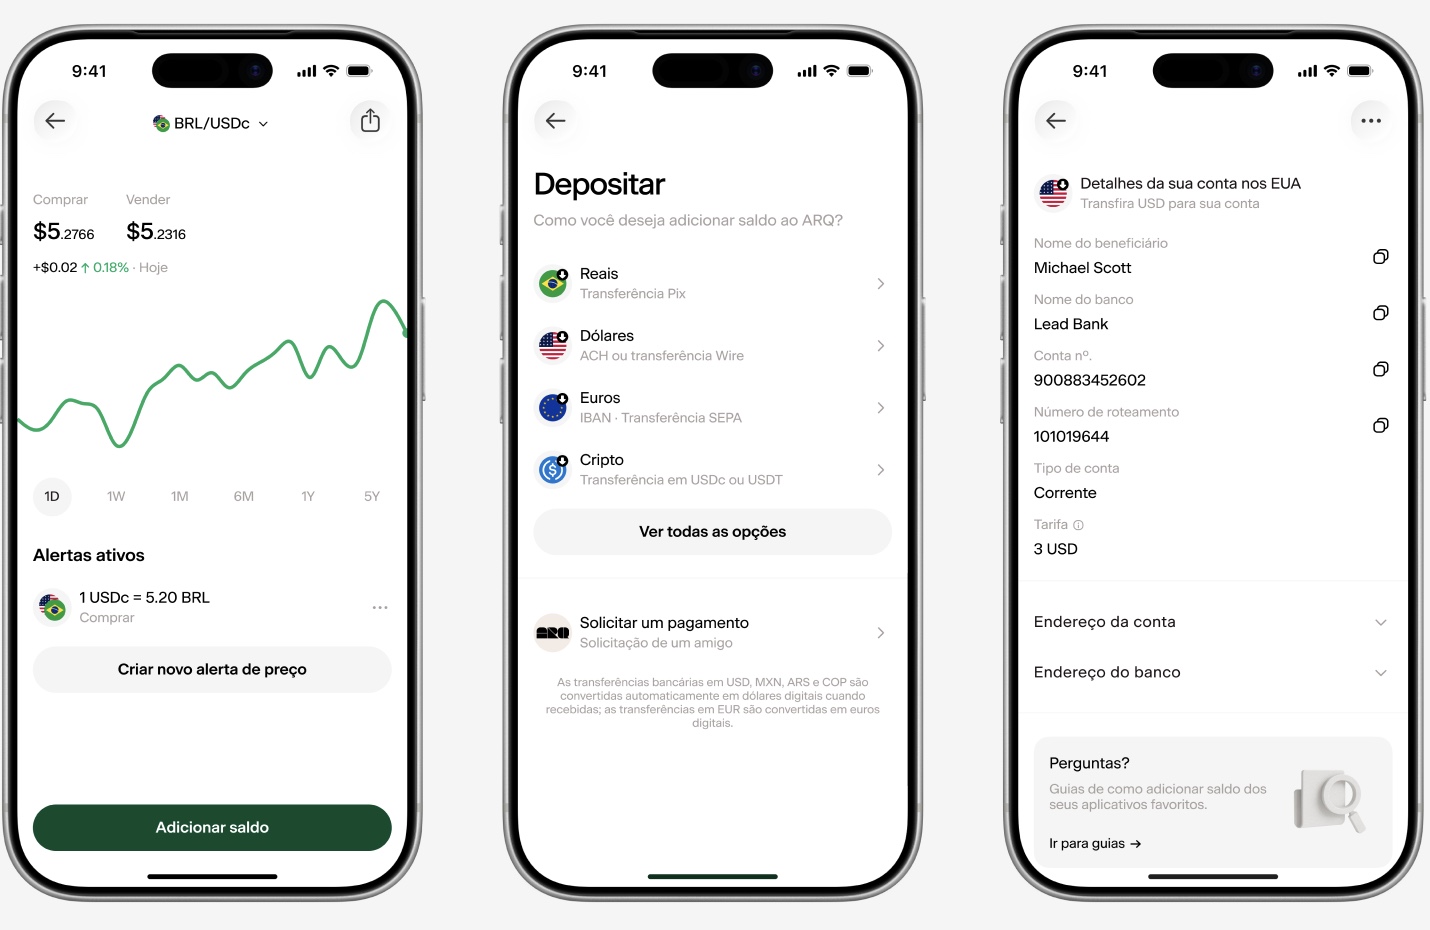
Siga este passo a passo para abrir sua conta com o menor custo efetivo total possível:
- Definir o objetivo. Viajar, investir, receber do exterior ou fazer compras internacionais. O objetivo define qual plataforma faz mais sentido.
- Comparar o custo efetivo total das opções. Use o método das seis etapas. A comparação precisa considerar o conjunto de custos e não apenas a “taxa anunciada”.
- Separar os documentos. Para o ARQ, é preciso ter RG, CNH, RNM ou passaporte e uma selfie.
- Fazer o cadastro no app. No app do ARQ, o cadastro leva menos de 2 minutos. Não é necessário endereço nos EUA, SSN ou ITIN.
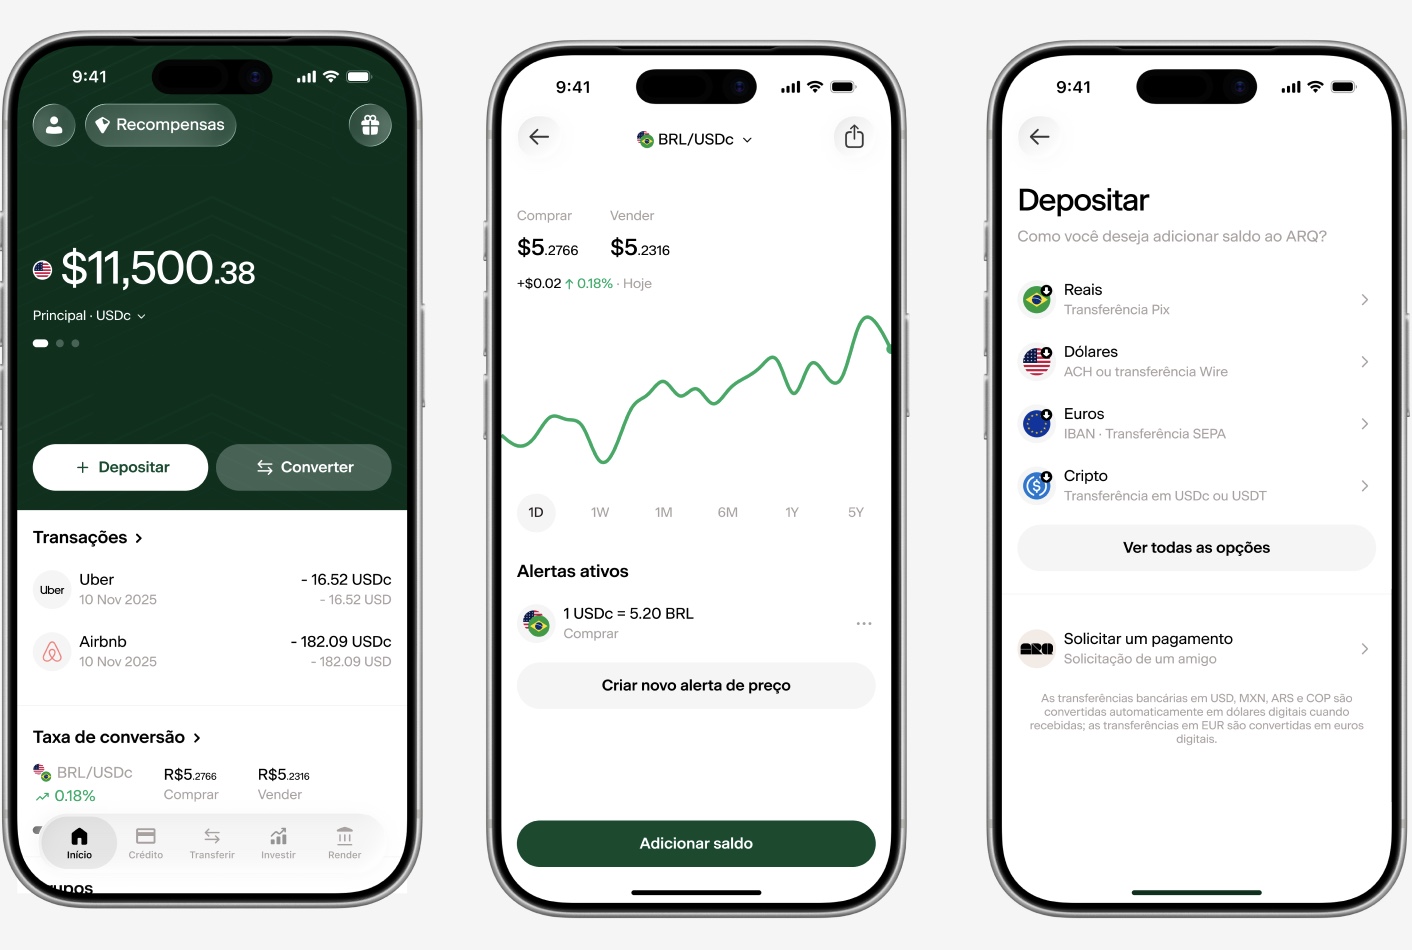
- Adicionar saldo via Pix. O ARQ aceita depósito via Pix diretamente no app, com processo simples.
- Fazer a primeira conversão e conferir a taxa antes de confirmar. O app do ARQ mostra o custo efetivo total da operação antes da confirmação, o que permite saber exatamente quanto está sendo pago.
Comparativo das principais opções de conta em dólar no Brasil
A tabela abaixo compara as principais plataformas disponíveis no Brasil pelo custo de conversão para moedas ou ativos virtuais estrangeiros, suporte a EURc ou EUR e rendimento em conta remunerada internacional2.
| Plataforma | Custo de conversão para moedas ou ativos virtuais estrangeiros | Suporte a EURc ou EUR | Rendimento em conta remunerada internacional |
|---|---|---|---|
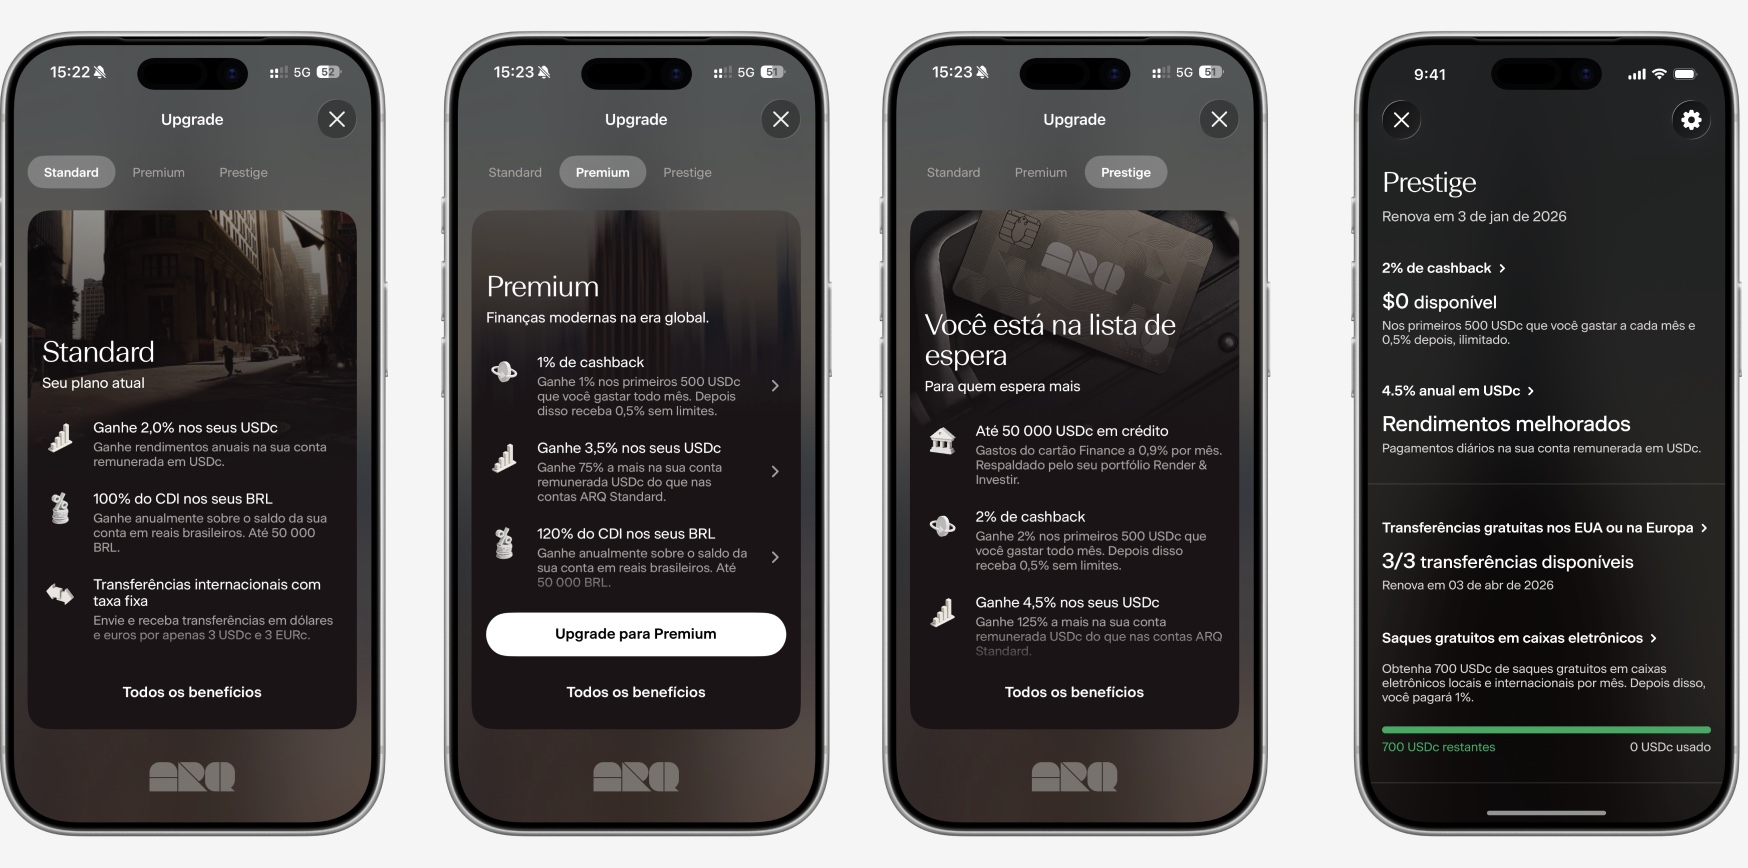
| ARQ | 0,5% | EURc (euro digital) | Até 4,5% ao ano em USDc (plano Prestige) |
| Wise | 4,3–5,5% | EUR | Não oferece rendimento em conta remunerada em USD |
| Nomad | 4,5–5,5% | Não (apenas USD) | Sim |
| C6 (conta global) | 4,25–4,4% | EUR | Sim |
| Avenue | 4,0–5,45% (conta internacional) / 1,6–3,05% (conta de investimento) | EUR | Não |
| Bancos tradicionais | 7–10% | Não oferece suporte a EURc ou EUR | Não |
Dados pesquisados em setembro de 2026.4
Além do custo de conversão, cada opção tem desvantagens que comparativos superficiais costumam ignorar:
- ARQ: opera com ativos virtuais lastreados em moeda estrangeira, como USDc e EURc, e não com moeda forte diretamente. O ARQ não é uma instituição financeira.
- Wise: não oferece acesso a investimentos em ações ou ETFs americanos e tem custo de conversão mais alto que o do ARQ.
- Nomad: opera apenas em dólar, sem suporte a euro, e apresenta custo de conversão mais alto.
- C6 (conta global): tem custo de conversão mais alto e forte integração com o ecossistema C6.
- Avenue: cobra comissão de US$ 2,50 por operação em ações. Mesmo no melhor cenário da conta de investimento, com 1,6%, o custo de conversão permanece acima dos 0,5% do ARQ.
- Bancos tradicionais: cobram custo efetivo total de 7% a 10%, têm processos lentos e burocráticos e não oferecem conta remunerada competitiva em ativos virtuais lastreados em moeda estrangeira2.
Compare o custo efetivo total das principais opções e veja quanto pode economizar com o ARQ
Qual o melhor banco para ter conta em dólar?
Com base no comparativo acima, a resposta varia conforme o objetivo de uso da conta. Para quem busca o menor custo efetivo total na conversão, o ARQ cobra 0,5%, valor muito abaixo dos 7% a 10% de bancos tradicionais e também inferior ao custo de contas globais como a Nomad, com 4,5% a 5,5%, e a Wise, com 4,3% a 5,5%. Para quem prioriza outros recursos, as opções mudam.
A comparação deve ser feita sempre pelo custo efetivo total, e não apenas pela taxa divulgada. Uma plataforma que anuncia “sem tarifa de abertura” pode embutir 5% no câmbio, o que representa R$ 500 perdidos em cada R$ 10.000 convertidos.
O ARQ reúne em um único app os serviços que um brasileiro precisa para operar em dólar: conversão, cartão global, conta remunerada, investimentos em ações e ETFs americanos e recebimentos internacionais.1 O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
É permitido ter conta em dólar no Brasil?
Ter conta em dólar ou em ativos virtuais lastreados em moeda estrangeira é permitido para brasileiros. Pessoas físicas podem abrir contas em plataformas como o ARQ sem precisar de endereço nos EUA, SSN ou ITIN. A legislação brasileira estabelece regras específicas para ativos virtuais lastreados em moeda estrangeira. A Resolução BCB nº 521/2025 inclui no mercado de câmbio a compra, venda ou troca de ativos virtuais referenciados em moeda fiduciária, veda a compra ou venda de ativos virtuais com pagamento ou recebimento em moeda estrangeira e permite tais operações apenas por prestadoras de serviços de ativos virtuais autorizadas.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
Qual o valor mínimo para abrir uma conta em dólar e quais as desvantagens?
No ARQ, o investimento mínimo é de $1 e o cadastro leva menos de 2 minutos. Não há valor mínimo para abrir a conta.
Cada tipo de opção disponível no mercado apresenta desvantagens específicas:
- Bancos tradicionais: custo efetivo total de 7% a 10%, processos lentos e burocráticos e pouca transparência sobre o custo real da conversão.
- Serviços de remessa: modelo construído para enviar dinheiro de um ponto a outro, sem foco em gerenciar saldo, investir ou gastar com cartão.
- Contas globais (exceto ARQ): custo de conversão entre 4% e 5,5% na conta internacional, com possibilidade de valor menor em contas de investimento, o que reduz o capital antes de qualquer rendimento.
- Plataformas só de investimento: ausência de conta remunerada em ativos virtuais lastreados em moeda estrangeira e de cartão global para uso cotidiano.
Veja como reduzir o custo efetivo total para 0,5% ao usar USDc e EURc na conta do ARQ
Conta em dólar para viajar, investir ou receber do exterior
Viajantes devem priorizar o custo efetivo total na conversão e a ausência de custos ocultos no cartão. O cartão global do ARQ permite gastar com o saldo em ativos virtuais lastreados em moeda estrangeira.5 Não há IOF nem spread oculto ao gastar do saldo já convertido. O custo é pago uma única vez, na conversão inicial de 0,5%, e a taxa aparece de forma clara antes da confirmação.
Use o cartão global do ARQ em viagens e concentre o custo na conversão inicial de 0,5%
Investidores que buscam diversificação e internacionalização do patrimônio precisam considerar o custo de conversão como parte do retorno esperado. No ARQ, o custo efetivo total para conversão voltada a investimentos é de 0,5%, enquanto concorrentes cobram entre 2,1% e 3,1%. O acesso a ações e ETFs americanos tem zero comissão, investimento mínimo de $1 e liquidação instantânea. Não é necessário endereço nos EUA, SSN ou ITIN.
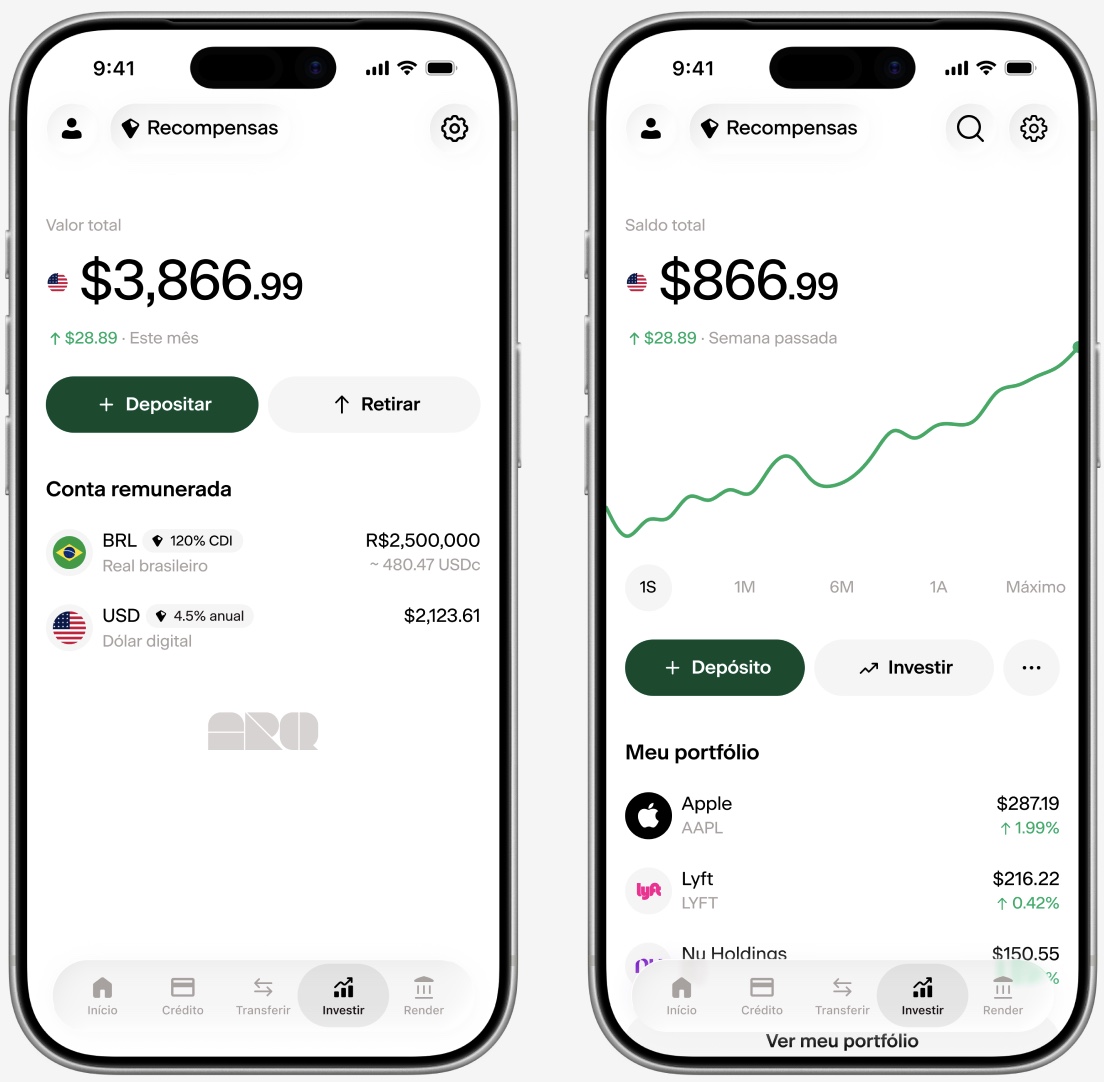
Freelancers e trabalhadores remotos que recebem do exterior reduzem perdas ao evitar conversões forçadas para reais. O ARQ fornece dados de conta nos EUA, como routing number e account number, e IBAN na Europa para receber pagamentos diretamente de plataformas como Deel, Upwork e OnTop, sem conversão automática. O saldo permanece em USDc ou EURc até o momento em que o usuário decide converter.
Receba em USDc ou EURc direto no app do ARQ e escolha quando converter para reais
Compradores online e assinantes de serviços internacionais acumulam custos ocultos em cada pagamento com cartão brasileiro. Com o cartão global do ARQ, o gasto ocorre diretamente do saldo em ativos virtuais lastreados em moeda estrangeira5, sem custos adicionais por transação após a conversão inicial. Assim, o custo efetivo total se mantém previsível e baixo para quem concentra gastos em plataformas internacionais.
Conclusão
A menor taxa em uma conta em dólar corresponde ao menor custo efetivo total, que representa a soma de tudo o que é pago para colocar reais em uma conta em dólar. O método de cálculo em seis etapas apresentado neste artigo permite comparar qualquer plataforma de forma objetiva. Basta identificar o custo de conversão, verificar o spread embutido no câmbio, somar tarifas fixas, manutenção, custos de saque e envio e comparar o total com o câmbio de mercado no mesmo dia.
O ARQ entrega custo efetivo total de 0,5%, valor que pode ser até 20 vezes menor que o de bancos tradicionais, que cobram entre 7% e 10%, e significativamente menor que o das principais contas globais disponíveis no Brasil. O cadastro leva menos de 2 minutos, com documentos como RG, CNH, RNM ou passaporte e uma selfie, sem necessidade de vínculo com os EUA.
Confira as respostas para as dúvidas mais comuns sobre contas em dólar, USDc, EURc e custo efetivo total.
Perguntas frequentes
O que é custo efetivo total em uma conta em dólar?
Custo efetivo total é a soma de todos os custos envolvidos para colocar reais em uma conta em dólar ou em ativos virtuais lastreados em moeda estrangeira. Esse valor inclui o custo de conversão, como spread embutido no câmbio, tarifas fixas por operação, manutenção mensal ou anual e custos de saque ou envio. Esse conceito é diferente da “taxa de abertura” ou da “taxa anunciada”, que frequentemente omitem parte desses componentes. A forma correta de comparar plataformas é pelo custo efetivo total, e não pela taxa divulgada isoladamente.
É legal para brasileiros ter conta em dólar ou em ativos virtuais lastreados em moeda estrangeira?
Sim. Brasileiros podem abrir contas em plataformas como o ARQ sem precisar de endereço nos EUA, SSN ou ITIN. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil e opera em conformidade com a regulamentação brasileira aplicável. A legislação brasileira estabelece restrição específica para ativos virtuais lastreados em moeda estrangeira. A Resolução BCB nº 521/2025 inclui no mercado de câmbio a compra, venda ou troca de ativos virtuais referenciados em moeda fiduciária, veda a compra ou venda de ativos virtuais com pagamento ou recebimento em moeda estrangeira e permite tais operações apenas por prestadoras de serviços de ativos virtuais autorizadas.
Qual o valor mínimo para abrir uma conta em dólar no ARQ?
No ARQ, não há valor mínimo para abrir a conta. O investimento mínimo para começar a operar, seja em ativos virtuais lastreados em moeda estrangeira ou em ações e ETFs americanos, é de $1. O cadastro leva menos de 2 minutos, com documentos como RG, CNH, RNM ou passaporte e uma selfie.
Quais são as desvantagens de ter uma conta em dólar no Brasil?
As desvantagens variam conforme o tipo de plataforma. Bancos tradicionais cobram custo efetivo total de 7% a 10% e têm processos lentos e burocráticos. Serviços de remessa foram construídos para enviar dinheiro de um ponto a outro, sem foco em gerenciar saldo ou investir. Contas globais como a Nomad e a Wise apresentam custo de conversão entre 4,3% e 5,5%, o que reduz o capital antes de qualquer rendimento. Plataformas exclusivamente de investimento não oferecem conta remunerada em ativos virtuais lastreados em moeda estrangeira nem cartão global para uso cotidiano. O ARQ reduz essas desvantagens ao reunir conversão, cartão global, conta remunerada, investimentos e recebimentos internacionais em um único app, com custo efetivo total de 0,5% já mencionado.
Como o ARQ consegue cobrar apenas 0,5% de custo efetivo total?
O ARQ utiliza infraestrutura de ativos virtuais para viabilizar conversões em tempo real com custos operacionais menores do que os de bancos tradicionais e contas globais convencionais. O custo efetivo total de 0,5% se aplica a todos os planos, como Standard, Premium e Prestige. A diferença entre os planos está nos benefícios adicionais, como cashback, envios gratuitos, rendimentos maiores na conta remunerada e cartão de crédito internacional no plano Prestige.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.