Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 25 de setembro de 2026
Principais lições deste artigo
- Comunicar a saída fiscal por meio da CSDP e DSDP é obrigatório e evita multas que podem chegar a 75% sobre o imposto devido.
- Converter a conta brasileira para CNR após a regularização fiscal permite manter acesso ao sistema financeiro brasileiro sem inconsistências cadastrais.
- Manter conta no exterior é legal, desde que saldos e rendimentos sejam declarados na DIRPF ou via CBE, conforme o caso.
- Evitar erros como cancelar a linha telefônica brasileira ou encerrar a conta antes de converter para CNR reduz o risco de bloqueios e custos elevados de reabertura.
- Comparar custos de conversão mostra que o ARQ tem um dos menores custos efetivos totais entre as plataformas analisadas.
Pré-requisitos e conceitos básicos antes do passo a passo
Reunir os documentos certos acelera o processo e evita retrabalho.
Tenha em mãos:
- CPF com status “Regular” junto à Receita Federal
- Documento de identificação com foto, como RG, CNH, RNM ou passaporte
- Comprovante de residência no exterior com no máximo 6 meses de emissão
- Número de Identificação Fiscal (NIF) do país de residência
- Número de protocolo da CSDP, após a entrega
- Dados bancários brasileiros e internacionais
Alguns conceitos aparecem em vários passos e merecem definição clara.
CSDP (Comunicação de Saída Definitiva do País): comunicado entregue à Receita Federal que informa a mudança de residência fiscal para o exterior. O prazo vai até o último dia útil de fevereiro do ano seguinte à saída. A CSDP marca o início da condição de não residente perante o fisco.
DSDP (Declaração de Saída Definitiva do País): declaração entregue no ano seguinte à saída, no mesmo prazo da declaração anual, com todos os bens, direitos e rendimentos até a data de saída. A DSDP substitui a DIRPF no ano da saída e consolida a condição de não residente.
CNR (Conta de Não Residente): conta bancária em reais no Brasil destinada a quem não é residente fiscal no país, regulamentada pelo Título VII da Resolução BCB 277/2022. A CNR permite manter conta em reais com direitos semelhantes aos de uma conta de residente, com procedimentos específicos do Banco Central.
CBE (Declaração de Capitais Brasileiros no Exterior): obrigação anual de declarar ao Banco Central os ativos mantidos no exterior que totalizem US$ 1 milhão ou mais em 31 de dezembro. Esse valor usa a cotação do dólar, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). O prazo vai de 15 de fevereiro a 5 de abril do ano seguinte, conforme a Resolução BCB 279/2022.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
Visão geral do processo: o mapa dos sete passos
Seguir a ordem dos passos reduz o risco de inconsistências cadastrais, multas e bloqueios de conta.
- Passo 1: entender a diferença entre residência fiscal e ter conta bancária
- Passo 2: entregar a CSDP e a DSDP à Receita Federal
- Passo 3: converter a conta brasileira para CNR
- Passo 4: abrir conta no exterior e declarar saldos e rendimentos
- Passo 5: entregar a CBE ao Banco Central, se aplicável
- Passo 6: evitar os erros mais comuns
- Passo 7: decidir se vale manter as duas contas e onde guardar o dinheiro
A lógica segue uma sequência clara: primeiro ocorre a regularização da saída fiscal com CSDP e DSDP. Em seguida, a conta brasileira é convertida para CNR. Depois, o foco passa para a declaração de ativos no exterior e, quando necessário, para a entrega da CBE.
Passo 1: residente vs. não residente, o que muda na prática
Objetivo: entender a diferença entre residência fiscal e ter conta bancária.
Residência fiscal é definida pela Receita Federal com base em critérios objetivos, como ânimo de permanência, prazos de presença física e comunicação formal. O local onde a pessoa mantém conta bancária não entra nessa definição. Ter conta no Brasil ou no exterior, por si só, não altera o status de residente fiscal.
Existem dois conceitos distintos de não residente que não coincidem, e entender essa diferença evita erros nos passos seguintes. O primeiro é o plano cambial, definido pela Lei 14.286/2021, art. 1º, parágrafo único, II, que usa critério domiciliar. É não residente quem reside, está domiciliado ou tem sede no exterior. Esse critério define o regime da conta bancária.
O segundo é o plano fiscal, regulado pela IN SRF 208/2002, arts. 2º e 3º, que usa critérios de ânimo de permanência, prazos de 184 dias e 12 meses, CSDP e DSDP. Esse critério define como a renda é tributada.
Quem mora no exterior por mais de 12 meses consecutivos sem comunicar a saída torna-se não residente fiscal automaticamente a partir do 13º mês. Os rendimentos dos primeiros 12 meses continuam sujeitos à tributação como residente, e a ausência de comunicação formal mantém obrigações em aberto.
Dica prática: consultar o site da Receita Federal antes de iniciar o processo confirma o status do CPF e evita surpresas.
Passo 2: CSDP e DSDP, prazos e consequências de não fazer
Objetivo: regularizar a saída fiscal.
A IN SRF 208/2002 organiza o processo em duas etapas principais:
- CSDP: deve ser entregue até o último dia útil de fevereiro do ano seguinte à saída. Em saídas em caráter expressamente permanente, a entrega pode ocorrer antes da partida. A CSDP informa a data de saída e o país de destino.
- DSDP: deve ser entregue no mesmo prazo da declaração anual do ano seguinte à saída. A DSDP inclui todos os rendimentos, bens e direitos até a data de saída e substitui a DIRPF para aquele ano.
Quem se retira do Brasil sem apresentar a CSDP nem a DSDP permanece com os rendimentos tributados como residente durante os primeiros 12 meses, conforme o art. 10, § 2º, da IN SRF 208/2002. A multa por atraso na entrega da declaração é de 1% ao mês sobre o imposto devido, limitada a 20%, com valor mínimo de R$ 165,74. Se a Receita detectar a omissão antes da regularização espontânea, a multa de lançamento de ofício pode chegar a 75% sobre o imposto, ou 150% em caso de fraude.
Sem o protocolo da DSDP, a conversão da conta para CNR fica comprometida. Quem já foi residente fiscal no Brasil precisa comprovar o encerramento da residência fiscal anexando a DSDP ou a CSDP com protocolo ao solicitar a CNR.
Atenção a requisitos regulatórios: a IN SRF 208/2002 regulamenta a saída fiscal, e a IN RFB 1.585/2015 detalha obrigações acessórias relacionadas.
Passo 3: conta de não residente (CNR), o que é, como converter e quais instituições oferecem
Objetivo: converter a conta bancária brasileira para CNR.
A CNR substituiu a antiga CDE com a entrada em vigor da Resolução BCB 277/2022, que revogou a Circular BCB 3.691/2013. O termo “CNR” é de uso de mercado, enquanto o texto legal fala em “contas de não residentes em reais”.
A Lei 14.286/2021, art. 5º, § 4º, determina que contas em reais de titularidade de não residentes tenham o mesmo tratamento das contas de residentes, com requisitos adicionais definidos pelo Banco Central. A norma não obriga o encerramento da conta por mudança de residência. O que muda é o regime da conta, e o dever imediato consiste em informar a nova condição.
O procedimento geral de conversão segue alguns passos simples:
- Contatar a instituição financeira e informar a mudança de condição para não residente
- Apresentar o protocolo da CSDP ou da DSDP
- Apresentar comprovante de residência no exterior, NIF do país de residência e documento de identificação
- Aguardar a atualização cadastral pela instituição
Somente instituições autorizadas pelo Banco Central a operar no mercado de câmbio podem oferecer CNR. Alguns bancos tradicionais não oferecem CNR, enquanto outros, como BTG Pactual, Banco Rendimento, BS2 e XP, oferecem esse tipo de conta.
A recusa à manutenção da conta por não residente costuma ter origem em política comercial, não em proibição jurídica. Em caso de recusa ou encerramento sem rito adequado, o cliente pode solicitar a negativa por escrito, verificar se houve comunicação prévia com motivo e prazo de 30 dias, conforme a Resolução CMN 4.753/2019, art. 5º, e recorrer à ouvidoria e ao Banco Central.
Erros comuns: deixar de converter a conta aumenta o risco de bloqueio ou encerramento por inconsistência cadastral. Cancelar a linha telefônica brasileira ao se mudar também cria problemas, porque o segundo fator de autenticação por SMS pode impedir o acesso ao app do banco meses depois.
Passo 4: conta no exterior, legalidade e declaração de saldos
Objetivo: entender a legalidade e as obrigações de ter conta no exterior.
Manter dinheiro, investimentos e outros ativos no exterior enquanto se é residente no Brasil é prática legal e regulamentada. O conjunto de leis que organiza o mercado de câmbio e os fluxos internacionais de capital, com destaque para a Lei 14.286/2021, dá base a essa estrutura.
O crime de evasão de divisas, previsto no art. 22 da Lei 7.492/1986, ocorre quando há manutenção de depósitos no exterior sem declaração à autoridade competente. A simples existência da conta, com declaração correta, não configura o crime.
Para residentes fiscais no Brasil, os saldos em contas no exterior devem constar na ficha “Bens e Direitos” da DIRPF, grupo 06 (Depósito à vista e numerário), código 01. A conversão usa a cotação PTAX de compra do Banco Central em 31 de dezembro do ano-base, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). Já os rendimentos gerados por essas contas seguem regras específicas conforme a natureza do ativo, reguladas pela Lei 14.754/2023.
A situação muda para quem formalizou a saída. Como não residente fiscal, a pessoa não entrega DIRPF anual, e os rendimentos de fontes brasileiras passam a ser tributados via retenção na fonte com alíquotas fixas.
Dica prática: manter extratos e comprovantes de todas as contas no exterior organizados por ano-calendário facilita a comprovação. A Receita Federal cruza dados via FATCA, com os EUA, e CRS, com mais de 100 jurisdições, o que torna a omissão detectável.
Passo 5: CBE, quando é obrigatória e como entregar
Objetivo: cumprir a obrigação de declarar capitais brasileiros no exterior.
A CBE é obrigatória para residentes fiscais brasileiros, pessoas físicas ou jurídicas, que em 31 de dezembro do ano-calendário possuam ativos no exterior que somem US$ 1 milhão ou mais, ou equivalente em outras moedas, usando a cotação do dólar, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). A obrigação considera o estoque na data-base, e não a movimentação ao longo do ano.
Os prazos seguem a Resolução BCB 279/2022:
- CBE anual: entre 15 de fevereiro e 5 de abril do ano seguinte, com prorrogação para o primeiro dia útil quando a data cair em fim de semana ou feriado
- CBE trimestral: obrigatória para patrimônios a partir de US$ 100 milhões, nas datas-base de 31 de março, 30 de junho e 30 de setembro
A entrega ocorre exclusivamente pelo sistema eletrônico do Banco Central, disponível em www3.bcb.gov.br/cbe3, sem necessidade de certificado digital ICP-Brasil para pessoa física.
As multas por descumprimento, previstas no art. 66 da Resolução BCB 131/2021, seguem faixas progressivas:
- Entrega fora do prazo: 1% do valor sujeito a declaração, limitado a R$ 25.000
- Informações incorretas ou incompletas: 2%, limitado a R$ 50.000
- Não declarar: 5%, limitado a R$ 125.000
- Informação falsa: 10%, limitado a R$ 250.000
A CBE funciona como obrigação cambial e cadastral perante o Banco Central, distinta da obrigação tributária perante a Receita Federal. As duas incidem sobre os mesmos ativos, mas com lógicas diferentes. A documentação comprobatória deve ser guardada por 10 anos.
A obrigação da CBE cessa de forma prospectiva com a formalização da saída fiscal pela DSDP e CSDP. A CBE referente a 31 de dezembro do ano da saída ainda é devida, e a dispensa passa a valer a partir do ano seguinte.
Atenção a requisitos regulatórios: a Resolução BCB 279/2022 define gatilhos, prazos e penalidades da CBE. O Manual do Declarante está disponível em bcb.gov.br/estabilidadefinanceira/manualcbe.
Passo 6: erros comuns e como evitar autuação
Objetivo: evitar problemas com a Receita Federal e o Banco Central.
Alguns erros aparecem com frequência e têm impacto direto na conformidade.
- Não comunicar a saída fiscal (CSDP e DSDP): como visto no Passo 2, o contribuinte permanece residente para a Receita, com obrigação de declarar renda global e risco de autuação retroativa.
- Não converter a conta para CNR: a inconsistência cadastral pode levar ao bloqueio ou encerramento da conta pela instituição financeira.
- Cancelar a linha telefônica brasileira ao se mudar: o segundo fator de autenticação por SMS pode travar o acesso ao app do banco, e o desbloqueio pode exigir presença em agência.
- Encerrar a conta precipitadamente: reabrir a conta depois, com endereço no exterior e documento estrangeiro, costuma ser um processo caro e lento.
- Não entregar a CBE: as multas podem chegar a R$ 125.000 por não declaração, mesmo quando não há imposto devido.
- Omitir saldos no exterior na DIRPF, para residentes: a Receita cruza dados via FATCA e CRS, como mencionado no Passo 4.
Um checklist simples ajuda a confirmar se tudo está em ordem.
- CSDP entregue com protocolo
- DSDP entregue dentro do prazo
- Conta brasileira convertida para CNR com cadastro atualizado
- Conta no exterior aberta e declarada quando aplicável
- CBE entregue, se houver obrigação
- Linha telefônica brasileira mantida ativa ou segundo fator de autenticação atualizado
Passo 7: vale a pena manter as duas contas?
Objetivo: avaliar a decisão de manter conta no Brasil e no exterior.
Depois de regularizar a saída fiscal e converter a conta para CNR, a decisão seguinte envolve manter ou não as duas contas. Manter a conta no Brasil como CNR permite continuar recebendo aluguéis de imóveis brasileiros, pagando IPTU, acessando benefícios do INSS, mantendo débitos automáticos e operando com procurador no país. Contas no exterior resolvem câmbio e pagamentos internacionais, mas não substituem a conta em reais para quem mantém obrigações financeiras no Brasil.
O custo de conversão costuma ser o principal ponto de diferença entre as opções disponíveis. A tabela abaixo compara o custo efetivo total de conversão entre algumas alternativas e mostra que o ARQ trabalha com 0,5%, enquanto outras plataformas ficam em faixas mais altas.4
| Plataforma | Custo efetivo total de conversão (BRL → ativos virtuais ou moedas estrangeiras) | Suporte a EURc ou EUR | Rendimento em conta remunerada internacional3 |
|---|---|---|---|
| ARQ | 0,5% – abra sua conta | EURc (ativo virtual) | Até 4,5% ao ano em USDc ou dólares digitais |
| Nomad | 4,5–5,5% | Não | Sim |
| C6 Global | 4,25–4,4% | EUR | Sim |
| Wise | 4,3–5,5% | EUR | Não |
| Bancos tradicionais | 7–10% | Limitado | Não |
Dados pesquisados recentemente.
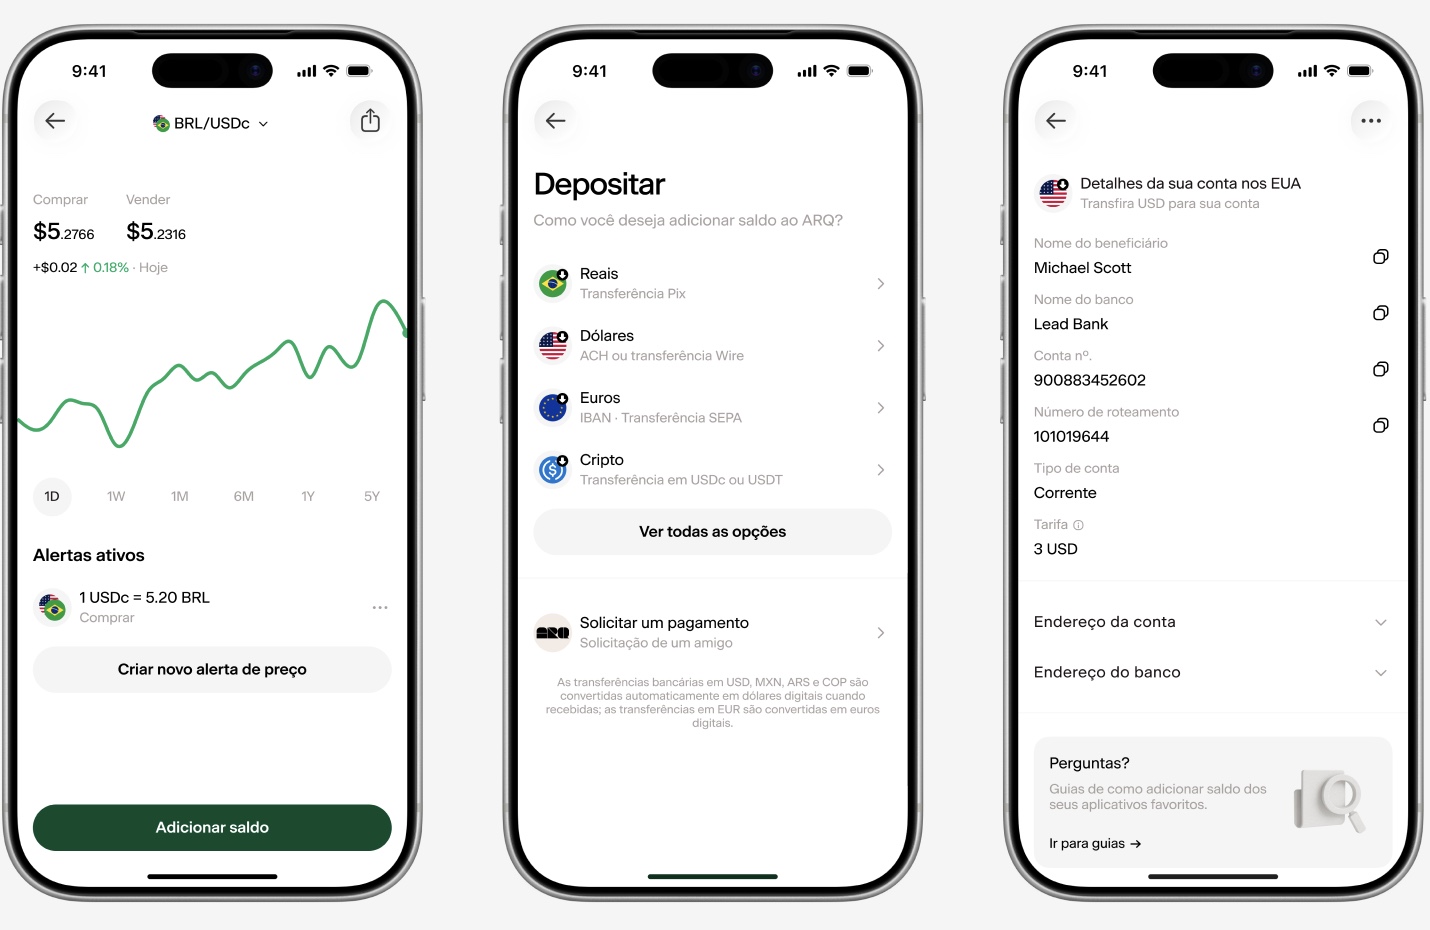
Além do custo de conversão mais baixo, o ARQ concentra em uma única conta serviços que quem vive fora do Brasil costuma precisar. O ARQ permite converter reais em USDc ou dólares digitais e EURc com 0,5% de custo efetivo total.4 Também permite receber pagamentos internacionais com informações da conta nos EUA, como routing number e account number, e IBAN europeu.
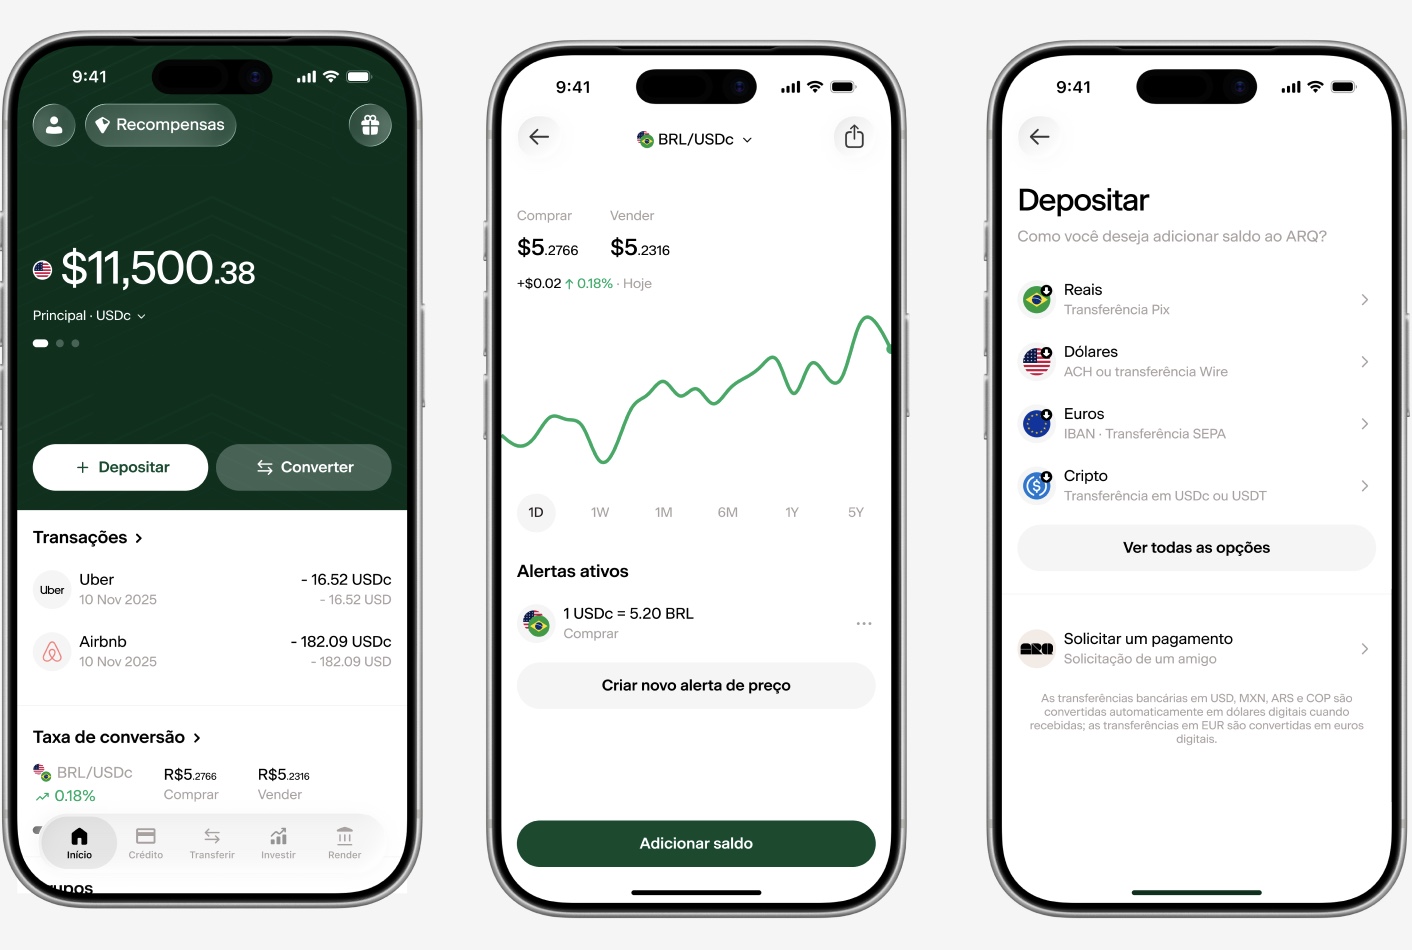
O saldo fica em ativos virtuais lastreados em moeda forte, com rendimento de até 4,5% ao ano em USDc ou dólares digitais ou 120% do CDI em reais. O cartão global Mastercard permite gastar do saldo em ativos virtuais lastreados em moeda estrangeira sem IOF ou spread oculto.1 Investimentos em ações e ETFs americanos ficam disponíveis sem comissão, com investimento mínimo de US$ 1, valor que segue a cotação do dólar, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).2
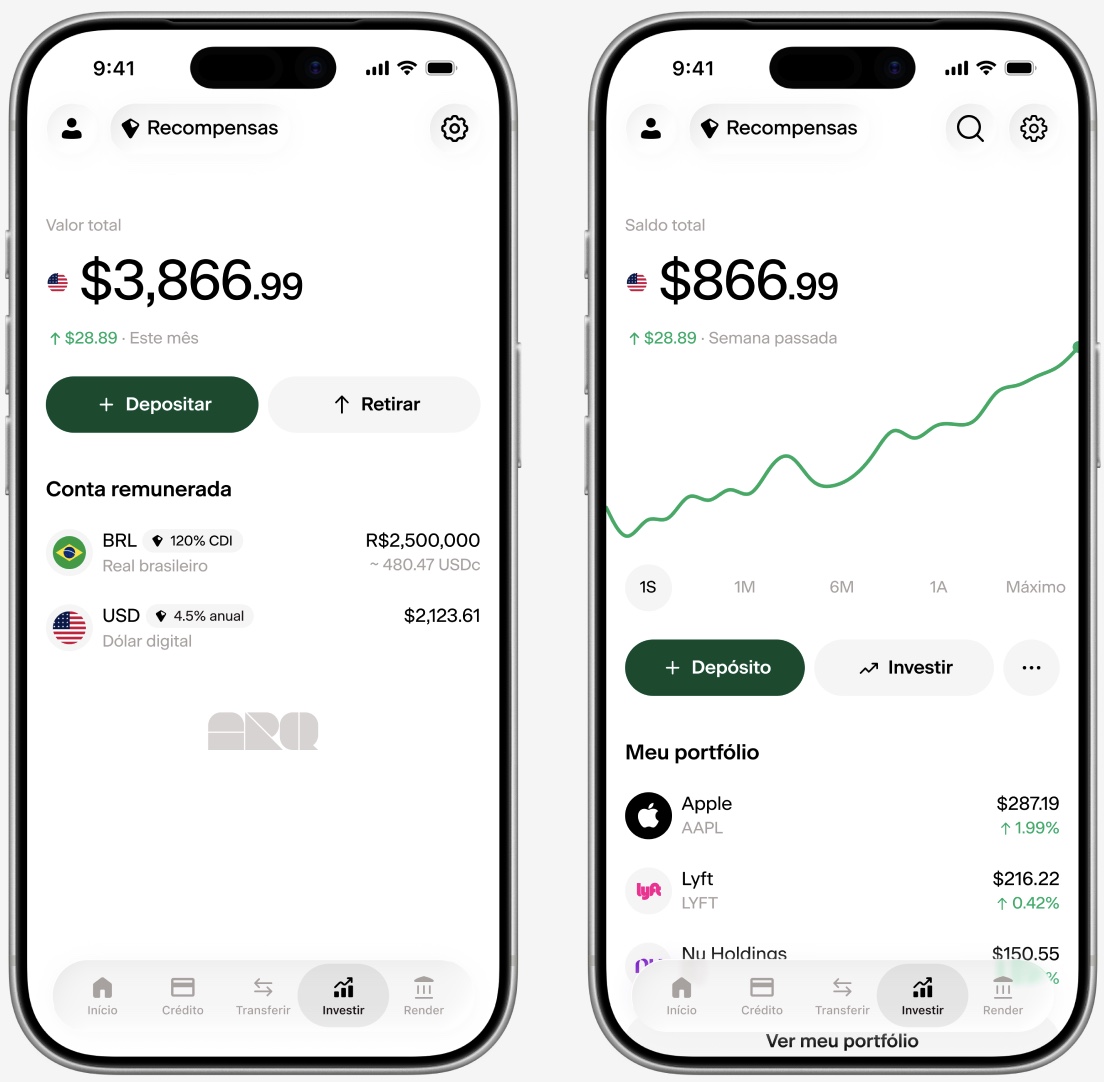
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA, na modalidade Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
Abra sua conta do ARQ e mantenha acesso ao Brasil como não residente com custo de conversão de 0,5%.4
Verificação e métricas de sucesso
Alguns documentos e sinais práticos mostram que o processo foi concluído de forma correta.
- Protocolo de entrega da CSDP emitido pela Receita Federal
- Protocolo de entrega da DSDP emitido pela Receita Federal
- Confirmação da instituição financeira de que a conta foi convertida para CNR
- Extrato da CNR com movimentações sem restrições
- Protocolo de entrega da CBE emitido pelo sistema do Banco Central, quando aplicável
- CPF com status “Regular” no cadastro da Receita Federal
Indicadores observáveis de conformidade incluem prazos cumpridos sem multas, acesso mantido à conta brasileira e à conta internacional e ausência de notificações da Receita Federal ou do Banco Central.
Dicas avançadas e variações do processo
Quem já regularizou a situação fiscal e bancária pode adotar algumas ações adicionais para aumentar a eficiência da estrutura.
- Automatizar conversões: definir um valor fixo mensal para converter reais em USDc ou dólares digitais e EURc reduz a exposição à variação cambial ao longo do tempo, sem precisando acompanhar o mercado todos os dias.
- Manter reserva em reais: manter parte do patrimônio em reais na CNR ajuda a cobrir despesas recorrentes no Brasil sem dependendo de conversões emergenciais.
- Revisar o cadastro anualmente: atualizar comprovante de residência e NIF junto às instituições financeiras reduz o risco de bloqueios por inconsistências cadastrais.
Seguir esses passos cria uma estrutura estável para viver fora do Brasil, manter vínculos financeiros no país e usar o ARQ para gerenciar USDc ou dólares digitais e EURc com custo de conversão competitivo.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.